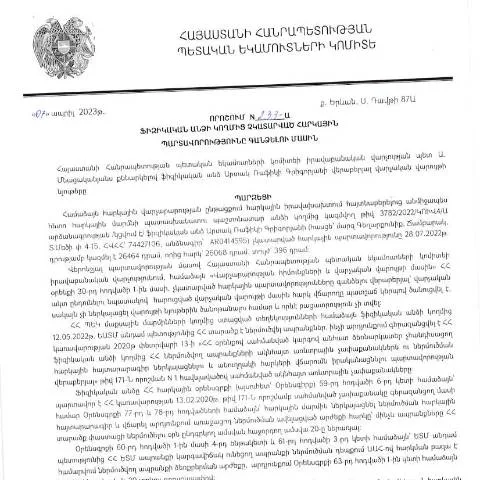
Պետական պարտավորությունների կատարման գործընթացը՝ փաստաթուղթ 233-Ա-ի շրջանակներում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 07.04.2023թ․ որոշումը՝ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին», հանդիսանում է կարևոր փաստաթուղթ, որը կարգավորում է հարկային պարտավորությունների կատարման ընթացակարգը։ Այս որոշումը կարևոր նշանակություն ունի ոչ միայն հարկադրված վճարների, այլ նաև պետական բյուջեի համալրման համար:
Ո՞ւմ է ուղղված փաստաթուղթը
Այս որոշումն ազդում է այն ֆիզիկական անձանց վրա, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Այս փաստաթղթի միջոցով պետությունը փորձում է համակարգել հարկային պարտավորությունների կատարման հարցը, ինչն էլ կարևոր է հասարակության համար:
Փաստաթղթի խթանող հանգամանքները
Պետական бюджетին ունեցած ճնշող պարտավորությունները կարող են լինել բազմաթիվ պատճառներով՝ ֆինանսական դժվարություններ, անտեղյակություն կամ այլ իրավիճակներ։ Այս փաստաթուղթը ներառում է նաև հարկային պարտավորությունների կարգավորման մեխանիզմներ, որոնք կարող են օգնել վճարման գործընթացի պարզեցմանն ու արդյունավետությանը:
Հարկային պարտավորությունների կատարման ընթացակարգը
Սույն փաստաթուղթըում հստակ գծագրվում են այն քայլերը, որոնք պետք է կատարեն ֆիզիկական անձինք՝ իրենց հարկային պարտավորությունները կատարելու ընթացքում:
Ծանոթություն և հայտի լրացում
- Նախ, հարկատուն պետք է ծանոթանա փաստաթղթի պայմաններին, ինչպես նաև ստանա անհրաժեշտ տեղեկությունները իր հարկային պարտավորությունների մասին:
- Ապագայում հարկատուն պետք է լրացնի համապատասխան հայտը՝ Դիմում N2 կամ Դիմում Dzev, որը կարելի է ներբեռնել ՀՀ ՊԵԿ պաշտոնական կայքից:
Դիմումի ներկայացում
Հայտը պետք է ուղարկվի առցանց՝ օգտագործելով պետության համապատասխան էլեկտրոնային ծառայությունները։ Հարկատուն կարող է օգտագործել իր ID քարտը կամ էլեկտրոնային ստորագրությունը, ինչը հնարավորություն է տալիս արագ և արդյունավետ կերպով ներկայացնել դիմումը:
Պատասխանների ստացում և ընթացքի վերահսկում
Վիճակագրական տվյալների համաձայն՝ դիմումները մշակվում են միջին հաշվով 10-15 աշխատանքային օրերի ընթացքում։ Հարկային մարմինները պարտավոր են տրամադրել տեղեկություն դիմումի ընթացքի մասին՝ օգտագործելով ֆիզիկական անձի անձնական համարը:
Գործընթացի շարունակականությունը՝ մերժման ու վերանայման հնարավորությունները
Եթե հարկատուն հանդիպում է մերժման կամ խնդիրների, ապա կան որոշակի քայլեր, որոնք կարելի է ձեռնարկել:
Մերժման պատճառները
- Չներկայացված համապատասխան փաստաթղթեր կամ տեղեկություններ։
- Հայտի շեղում ներկայացված պահանջներից։
- Չի բավարարում հարկային մարմնի ստուգումների արդյունքները։
Վերանայման գործընթացը
Եթե հարկատուն վստահ չէ մերժման պատճառների՝ նա իրավունք ունի դիմելու վերանայման համար, ներկայացնելով լրացուցիչ փաստաթղթեր կամ հիմնավորումներ:
Տեղակայումների կարևորությունը
Տեղեկատվության տրամադրումը հարկային պարտավորությունների կատարման ընթացքում կարևոր նշանակություն ունի։ Ֆիզիկական անձը պետք է զգուշացնի հարկային մարմիններին իր փոփոխությունների մասին՝ տվյալների, բնակության վայրի կամ աշխատանքային իրավիճակի:
Մանրամասների տրամադրում
Հարկային մարմինները պարտավոր են ընդունել և մշակել բոլոր տեղեկությունները, որոնք կարող են ազդել հարկային պարտավորությունների կատարման վրա:
Տեղեկատվական համակարգի նորոգման անհրաժեշտությունը
Զարգացող տեխնոլոգիաների շնորհիվ հարկային մարմինները կարող են բարելավել իրենց տեղեկատվական համակարգերը, ինչը կնպաստի արդյունավետության բարձրացմանը:
Փաստաթղթի լրացման նրբությունները
Դիմումը լրացնելու ծիսակարգը շատ կարևոր է, քանի որ ցանկացած սխալ կարող է հետաձգել գործընթացը:
Լրացման պահանջները
Դիմումը պետք է լրացվի հետևյալ կերպ՝
- Անունը, ազգանունը, ծննդյան ամսաթիվը՝ պետք է համապատասխանեն անձնական տվյալներին:
- Հարկային համարը՝ պարտադիր պայման:
- Կոնտակտային տեղեկությունները՝ հեռախոս, էլ-փոստ:
Եթե անհրաժեշտ են հավելյալ փաստաթղթեր
Դիմումի հետ կարող են պահանջվել նաև լրացուցիչ փաստաթղթեր, ինչպիսիք են հարկային հաշվետվությունները, բանկային հաշվեկշիռները կամ հարկային մարմինների նախորդ գրառումները:
Իրավական շրջանակը և պատմական համատեքստը
Այս փաստաթուղթը կիրառության մեջ է եկել ՀՀ վարչական ընթացակարգերի օրենսդրության համաձայն:
Պատմական ակնարկ
ՀՀ վարչական ընթացակարգերի օրենսդրությունը նպատակ ունի կարգավորել պետական մարմինների և ֆիզիկական անձանց միջև հարաբերությունները:
Հաջորդ քայլերը՝ վարչական մարմինների կողմից
ՀՀ բարձրագույն իշխանությունները պարտավոր են կատարել անհրաժեշտ գործողություններ՝ վարչական մարմինների և հարկատուների միջև համագործակցության համար:
Առաջին քայլերը՝ պարտավորությունների կատարման դեպքում
Հարկային պարտավորությունները կատարելուց հետո հարկատուն կարող է սպասել հետևյալ քայլերին:
Վճարման հաստատում
Վճարման հաստատման ստանալուց հետո հարկատուն կարող է վստահ լինել, որ իր պարտավորությունները կատարվել են:
Ապահովագրություն և վերահսկողություն
Տվյալ համակարգը ապահովում է նաև վերահսկողություն, որպեսզի հարկային մարմինները կարողանան վերահսկել վճարները:
Վերջնական արդյունքը
Փաստաթղթի միջոցով իրականացվող գործընթացը կնպաստի հարկային պարտավորությունների կատարմանը և պետական բյուջեի համալրմանը:
Հարկային պարտավորությունների գանձման իրավական հիմքերը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 233-Ա որոշումը հիմքում ունի Հայաստանի Հանրապետության հարկային օրենսդրության մի շարք դրույթներ, որոնք վերաբերում են ֆիզիկական անձանց հարկային պարտավորություններին: Այս որոշման ընդունման հիմքում դրված են հարկային օրենսգրքի պահանջները, որոնք նպատակաուղղված են հարկերի վճարման կարգավորումն ու հարկային պարտավորությունների կատարումը վերահսկելու գործընթացին:
Այդ իսկ պատճառով, հարկային պարտավորությունների գանձման գործընթացը պահանջում է մի շարք համապարփակ քայլեր, որոնք ապահովում են ոչ միայն օրենքի պահանջների կատարմանը, այլ նաև ֆիզիկական անձի իրավունքների պաշտպանությանը: Մասնավորապես, հարկային գրանցման գործընթացը, հարկային հաշվետվությունների ներկայացումը, ինչպես նաև հարկային պարտավորությունների չկատարման դեպքում ձեռնարկվող միջոցառումները իրականացվում են համաձայն ՀՀ վարչական գործընթացների օրենսգրքի:
Կառավարական մարմինների համագործակցությունը
233-Ա որոշման իրականացման շրջանակներում ՀՀ ՊԵԿ-ը պետք է համագործակցի այլ պետական մարմինների, ինչպիսիք են Հայաստանի Հանրապետության ոստիկանությունը, արդարադատության նախարարությունը և տնտեսական զարգացման նախարարությունը: Յուրաքանչյուր մարմին ունի իր սեփական բաժինը՝ հարկային պարտավորությունների գանձման գործընթացի արդյունավետության բարձրացման համար:
Օրինակ, ոստիկանությունը կարող է ներգրավվել, եթե հարկային պարտավորությունները չկատարելու հետևանքով առաջանում են քրեական իրավախախտումներ, մինչդեռ արդարադատության նախարարությունը կարող է ապահովել իրավական աջակցություն հարկատուների իրավունքների պաշտպանության գործում:
Այս համագործակցությունը կարևոր է, քանի որ այն թույլ է տալիս միանգամից լուծել խնդիրները, որոնք կարող են առաջանալ հարկային պարտավորությունների հետ կապված, ինչպես նաև ապահովել, որ յուրաքանչյուր քայլ, որը ձեռնարկվում է հարկատուի նկատմամբ, լինի իրավունքի շրջանակներում:
Նոր տեխնոլոգիաների կիրառումը հարկային պարտավորությունների վերահսկման գործում
233-Ա որոշման ընդունումը նաև ենթադրում է նոր տեխնոլոգիաների կիրառում, որոնք կարող են բարելավել հարկային պարտավորությունների վերահսկման գործընթացը: Համակարգչային տեխնոլոգիաների և տվյալների վերլուծության միջոցով հարկային մարմինները կարող են ավելի արդյունավետ կերպով հետևել վճարների կատարումը և վաղճանաչել հնարավոր խնդիրները:
Արևմտյան երկրներում կիրառվող նմանատիպ տեխնոլոգիաների փորձը ցույց է տալիս, որ տվյալների վերլուծությունը կարող է օգնել ժամկետային պարտավորությունների ժամանակին հայտնաբերման և համապատասխան գործիքների օգտագործման մեջ: Սա հնարավորություն է տալիս հարկային մարմիններին ոչ միայն ավելի արագ արձագանքել խնդրին, այլ նաև ընդհանուր հարկային մշակույթի բարձրացմանը:
Այսպիսով, 233-Ա որոշման կիրառումը համաչափ համագործակցության և նորագույն տեխնոլոգիաների ներդրման միջոցով կարող է նպաստել առավել արդյունավետ հարկային մշակույթի ձևավորմանը, ինչը, իր հերթին, կբերի հարկային պարտավորությունների կատարումների բարձրացման: