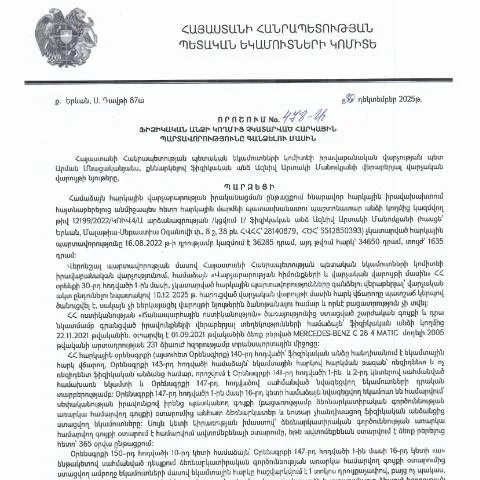
Վարկանիշի նշանակությունը հարկային պարտավորությունների կատարման գործընթացում
Անձի հարկային պարտավորությունների կատարման գործընթացի համար, ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 30.12.2025թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 478-Ա որոշում հանդիսանում է կարևոր փաստաթուղթ, որը նպաստում է հարկային պարտավորությունների կատարումն ապահովելուն: Առաջին հերթին, այս որոշումը կարգավորում է այն դեպքերը, երբ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները:
Ո quién է ենթարկվում այս որոշմանը
Այս որոշումը վերաբերում է այն ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, ինչպիսիք են՝
- Հարկային հայտարարությունների ներկայացման ժամկետների խախտում
- Հարկերի վճարման ժամկետների խախտում
- Հարկային պարտավորությունների ոչ լիարժեք կատարում
Քայլեր՝ ընթացակարգի ընթացքում
Պարտավորությունները կատարելու գործընթացը սկսվում է որոշման ձեւակերպմամբ, որն արվում է ՀՀ ՊԵԿ իրավաբանական վարչության կողմից:
1. Նախնական փուլ
Անձը պետք է ստանա իր հարկային պարտավորությունների վերաբերյալ տեղեկություններ, ինչպիսիք են:
- Հարկային պարտավորությունների ընդհանուր գումարը
- Վճարման ժամկետները
- Հնարավոր տույժերի չափերը
2. Հայտարարության մշակման գործընթաց
Հարկային պարտավորությունները կատարելու համար անձը պետք է լրացնի համապատասխան հայտ: Այս հայտի մեջ պետք է նշվեն հետևյալ տեղեկությունները:
- Այդ անձի տվյալները (անուն, ազգանուն, ծննդյան ամսաթիվ)
- Նկատի ունենալ հրապարակված պարտավորությունները
- Ներկա պահին կատարված վճարները
Հարկային պարտավորությունների կատարումը. Առաջադրանքներ և պահանջներ
Հարկային պարտավորությունները կատարելը պահանջում է, որ անձը ճիշտ ու ժամանակին լրացնի բոլոր անհրաժեշտ տեղեկությունները:
Էլեկտրոնային համակարգերի դերը
Այս գործընթացում էական դեր ունի էլեկտրոնային համակարգերը, որոնք թույլ են տալիս անձանց հետևել իրենց հարկային պարտավորություններին:
- Ճշտելու հնարավորությունը՝ հարկային պարտավորությունների վերաբերյալ
- Խնդրի լուծման համար արագ կապի հնարավորություն
Անձի իրավունքները և պարտավորությունները
Ֆիզիկական անձը, որը մասնակցում է այս գործընթացին, ունի որոշ իրավունքներ, ինչպես նաև պարտավորություններ:
Իրավունքներ
- Տեղեկություններ ստանալու իրավունք հարկային պարտավորությունների վերաբերյալ
- Հնարավորություն ներկայացնելու ապացույցներ խախտումների մասին
Պարտավորություններ
- Ժամանակին ներկայացնել հարկային հայտարարությունները
- Անվճար պարտավորությունները կատարել համաձայն օրենսդրության
Քաղաքականության և կարգավորման հիմքերը
Սույն փաստաթուղթը հիմնված է ՀՀ հարկային օրենսդրության վրա, որը արդեն երկար ժամանակ գործում է:
Պետական մարմինների պաշտոնական վարույթները
ՀՀ ՊԵԿ-ն պատասխանատու է հարկային պարտավորությունների իրականացման վերահսկողության համար, ապահովելով օրենքի կիրառման համարժեքությունը:
Պատասխանատվության հետևանքները
Եթե ֆիզիկական անձը չի կատարի իր պարտավորությունները, ապա կարող են առաջանալ հետևյալ հետևանքները:
- Հարկային տույժեր և տուգանքներ
- Հարկային պարտավորությունների դատական կարգով գանձում
Դիմումի ընթացակարգը և դրա արդյունքները
Այն անձինք, որոնք դիմում են ՀՀ ՊԵԿ, պետք է հետևեն որոշակի ընթացակարգերին:
Քայլ 1: Դիմումի ներկայացում
Դիմումը ներկայացնելու ընթացքում անհրաժեշտ է նշել բոլոր պարտադիր տվյալները, ինչպիսիք են:
- Անձի ՊԵԿ համար
- Նշված պարտավորությունները
Քայլ 2: Պատասխան ստանալու ժամկետը
Դիմումը ներկայացնելուց հետո, անձը կարող է սպասել որոշակի ժամանակահատված, մինչև ստանա պատասխան:
Սա կարող է տևել 30 աշխատանքային օր: Հնարավոր է, որ անհրաժեշտության դեպքում, լրացուցիչ տեղեկություններ կամ փաստաթղթեր պահանջվեն:
Քայլ 3: Դիմումի ընթացկի հետևում
Հարկադիր իրավիճակի դեպքում, դիմողը կարող է հետևել իր դիմումի ընթացքին՝ օգտագործելով էլեկտրոնային հարթակները:
Հարկային պարտավորությունների կատարման իրավական հիմքերը
ՀՀ ՊԵԿ-ի կողմից ընդունված որոշումները հիմնված են միջազգային իրավական նորմերի և ազգային օրենսդրության վրա:
Պատասխանատվության վերաբերյալ փաստաթղթեր
Նման որոշումներ ընդունելուց առաջ, ՊԵԿ-ը անպայման ուսումնասիրում է նախկին կատարված ընթացակարգերը:
Անձի իրավունքները վերահսկող մարմինների կողմից
ՀՀ ՊԵԿ-ի քաղաքականությունն ուղղված է հարկային պարտավորությունների կատարման հեշտացմանն ու հասարակության իրավունքների պաշտպանությանն ապահովելուն:
Այս բնագավառում իրականացվում են մշտական բարեփոխումներ, որոնք նպաստում են հարկային հայտարարությունների և պարտավորությունների կատարելու գործընթացին:
Հարկային պարտավորությունների կատարումը. Կատարողականները
Այս փաստաթղթով սահմանված օրենքները նպատակ ունեն ապահովելու հարկային պարտավորությունների արդյունավետ կատարումը և քաղաքացիների իրավունքների պաշտպանությունը:
Հարկային պարտավորությունների գանձման իրավական հիմքեր
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 30.12.2025թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 478-Ա որոշման իրավական հիմքերն օրենքի կարգավորումների շրջանակներում են։ Առանձնահատուկ է, որ որոշման ընդունման հիմքում ընկած են հարկային օրենսդրության հիմնական սկզբունքները: Օրինակ, հարկային օրենսգիրքը պահանջում է, որ յուրաքանչյուր ֆիզիկական անձ պարտավոր լինի կատարել իր հարկային պարտավորությունները ժամանակին: Այդ իսկ պատճառով, հարկային պարտավորությունների չկատարումը հանգեցնում է վարչական պատասխանատվության։
Ըստ ՀՀ հարկային օրենսգրքի, հարկային պարտավորությունները կարող են ենթարկվել հարկային վարչարարության ընթացակարգերի և հարկային հաշվարկի իրականացման արդյունքում։ Ի կարևոր է, որ բոլոր ֆիզիկական անձինք բնակելի վայրում գրանցված լինեն և ունենան ՀՀ հարկային վկայական (ՀՎՀՀ), ինչը թույլ է տալիս նրանց կատարել հարկային հաշվարկներ և ներկա լինել անհրաժեշտ ընթացակարգերում։
Հաշվետվությունների ներկայացման ժամկետները և ընթացակարգերի առանձնահատկությունները
ՀՀ ՊԵԿ-ի կողմից հաստատված ժամկետները պարտադիր են բոլոր ֆիզիկական անձանց համար, ովքեր ունեն հարկային պարտավորություններ: Հարկային հաշվետվությունները պետք է ներկայացվեն ՀՀ ՊԵԿ-ին տարեկան կամ կիսամյակային հիմունքներով, կախված հարկի տեսակներից։ Օրինակ, եկամտի հարկի դեպքում մինչև յուրաքանչյուր տարվա մայիսի 15-ը անհրաժեշտ է ներկայացնել հաշվետվություն, մինչդեռ այլ հարկերի համար ժամկետները կարող են տատանվել:
Հարկային հաշվետվությունների ներկայացման գործընթացը կարող է իրականացվել էլեկտրոնային եղանակով՝ օգտագործելով անձնական թվային ստորագրություն և նույնականացման քարտ: Սա զգալիորեն պարզեցնում է գործընթացը և թույլ է տալիս արագ պրոցեսին։ Անհրաժեշտ է նաև նկատի ունենալ, որ ցանկացած շեղում ժամկետներից կարող է հանգեցնել վարչական քրեական պատասխանատվության և տուգանքների:
Վիճակագրական տվյալներ և նրանց վերլուծություն
30.12.2025թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման արդյունքների վերլուծությունը ցույց է տալիս, որ վերջին տարիներին տարածքային հարկային պարտավորություններն աճել են, ինչը պայմանավորված է բազմաթիվ գործառույթներով, այդ թվում՝ տնտեսական ակտիվության և ՀՀ սահմաններում հարկային վերահսկողության բարձրացմանն ուղղված քայլերով: Ավելին, որոշման հրապարակումից հետո, ՀՀ ՊԵԿ-ն սկսել է ակտիվորեն հետևել և ճշտել քաղաքացիների հարկային պարտավորությունների կատարումը, ինչը հանգեցրել է պետական բյուջեի լրացուցիչ համալրմանը:
Այս տեսանկյունից, 478-Ա որոշումը ոչ միայն պաշտպանաբար բնութագրում է հարկային պարտավորությունների կատարումը, այլ նաև ընդգծում է հարկային վարչարարության արդյունավետությունը և պետության վերահսկողության բարձրացումը։ Ստացված վիճակագրական տվյալները թույլ են տալիս կատարել կանխատեսումներ ապագայի համար՝ հիմնված քաղաքացիների վարքագծի և հարկային պարտավորությունների կատարողականի վրա: