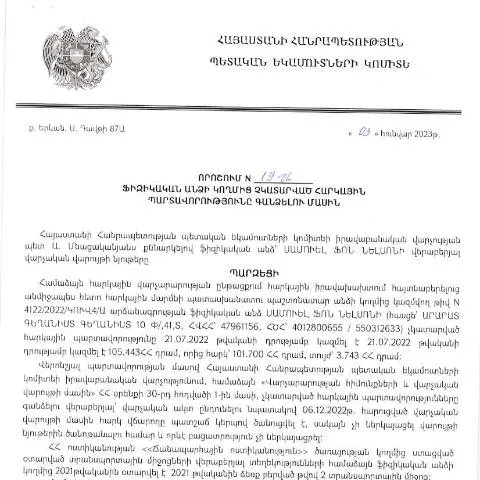
ՀՀ ՊԵԿ իրավաբանական վարչության որոշումը՝ հարկային պարտավորությունների գանձման մասին
2023 թվականի հունվարի 3-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացվեց որոշում, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը։ Այս որոշումը հանդիսանում է կարևոր իրավական փաստաթուղթ, որը ունի հստակ ուղղվածություն և նպատակ, ապահովելով հարկային պարտավորություններին համապատասխանեցումը։
Որոնք են հարկային պարտավորությունները և ովքեր են դրանց ենթակա
Ֆիզիկական անձինք, որոնք ունեն հարկային պարտավորություններ, պետք է գիտակցեն, որ դրանց իրականացումը պարտադիր է։ Հարկային պարտավորությունները կարող են ներառել, սակայն չեն սահմանափակվում, եկամտային հարկով, գույքահարկով, փաստաթղթային հարկով։ Հայտարարելով, որ հարկային պարտավորություններն ի վիճակի են բարդ խնդիրների առաջ ծառանալու, որոշումը միաժամանակ պայմանավորում է նաև այն, թե որ դեպքում կարող է կիրառվել հարկային պարտավորությունների գանձումը։
Ամենատարբեր անձանց համար
- Եղած հարկային պարտավորությունները: Այն անձինք, ովքեր տարիների ընթացքում չեն կատարում իրենց հարկային պարտավորությունները, ենթակա են հարկային գանձման:
- Հարկային պարտավորությունների մարում: Թեև որոշումը նախատեսում է պարտադիր պահանջներ, որոշ դեպքերում, օրինակ, սոցիալական խնդիրներ կամ առողջական հիմնախնդիրներ ունեցող ֆիզիկական անձինք կարող են ստանալ արտոնություններ:
Որոնք են ընթացակարգերը՝ այս որոշումը իրականացնելու համար
Հարկային պարտավորությունները գանձելու գործընթացը ներառում է մի շարք քայլեր, որոնք իրականացվում են ըստ առանձին կատեգորիաների:
Կատեգորիաներ
- Հարկային պարտավորությունների հայտնաբերման գործընթաց: ՀՀ ՊԵԿ իրականացնելու է ուսումնասիրություններ, որոնք կհանգեցնեն պարտավորությունների հայտնաբերմանը:
- Ապացուցման գործընթաց: Եթե ֆիզիկական անձը չի համաձայնվում հարկային պարտավորությունների վերաբերյալ, նա կարող է ներկայացնել ապացույցներ, որոնք կարող են հիմնավորել իր դիրքորոշումը:
- Տեղեկատվության տրամադրում: Հարկային մարմինները պարտավոր են տրամադրել տեղեկություններ այն մասին, թե ինչու և ինչպես են քննչվում տվյալ հարկային պարտավորությունները:
Ինչ անել, եթե դիմումը մերժվի կամ տեղեկատվություն բացակայի
Երբ դիմումը մերժվում է, հարկադրված եք ձեր դիրքորոշումը պաշտպանելու համար։ Սա կարող է պահանջել նոր փաստաթղթերի ներկայացում կամ նախկինում ներկայացված փաստաթղթերի լրացում:
Հնարավոր քայլեր
- Վերաքննություն: Ֆիզիկական անձը կարող է դիմել վերաքննության՝ ներկայացնելով անհրաժեշտ փաստաթղթեր:
- Նոր փաստաթղթեր: Եթե տեղեկատվությունը բացակայում է, ապա պահանջվում է լրացնել համապատասխան ձևերը:
- Օրինական միջոցներ: Նույնիսկ եթե առաջին անգամ մերժվել է, կարելի է դիմել դատարան՝ պահանջելով հարկային մարմնից պատասխան:
Այս որոշման առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության որոշման առանձնահատկություններից է նաև այն, որ այն միջոցներ է նախատեսում խախտումների և անօրինական գործողությունների դեմ պայքարելու համար:
Բնութագրեր
- Հակահետապնդման մեթոդներ: Օրենսդրությունը նախատեսում է միջոցներ, որոնք ուղղված են հարկային պարտավորությունների չկատարելու դեմ:
- Տրամավորված տեղեկություններ: Որոշման շրջանակում ֆիզիկական անձինք կարող են ստանալ նաև տեղեկություններ այլ հարկային մարմինների կողմից:
- Նորացվող իրավունքներ: Այժմ ֆիզիկական անձինք կարող են դիմել նաև այլ իրավական մարմինների՝ առավելագույն հստակություն ձեռք բերելու նպատակով:
Որոնք են այն ֆիզիկական անձինք, ովքեր ունեն արտոնություններ
Հարկային պարտավորությունների իրականացումը կարող է լինել բարդ և ծանրաբեռնված, իսկ որոշ մարդկանց համար՝ հատկապես:
Արտոնություններ
- Հասարակության պաշտպանության խմբեր: Այս խմբերը ներառում են հաշմանդամություն ունեցող անձանց և սոցիալապես անապահով ընտանիքներին:
- Արտոնություններ առողջական խնդիրներով: Եթե անձը ունի առողջական խնդիրներ, ապա հնարավոր է աջակցության տրամադրում:
Որպես վերջաբան
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված որոշումը հանդիսանում է կարևոր իրավական փաստաթուղթ, որը նպատակ ունի կարգավորելու հարկային պարտավորությունների կատարման գործընթացները։ Այն ապահովում է, որ բոլոր ֆիզիկական անձինք ունենան հավասար իրավունքներ և պարտավորություններ, ինչպես նաև հնարավորություն՝ պաշտպանելու իրենց իրավազորությունները:
Հարկային պարտավորությունների գանձման ընթացակարգը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 03.01.2023թ․ որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, սահմանում է հստակ ընթացակարգեր, որոնք պետք է պահպանվեն համապատասխան մարմինների կողմից: Գանձման գործընթացը ներառում է մի շարք քայլեր, սկսած պարտապանի տեղեկությունների ստացումից մինչև որոշման կատարումն ապահովելու միջոցառումների իրականացումը:
Ըստ ՀՀ հարկային օրենսդրության, հարկային պարտավորությունների գանձման գործընթացը կարող է սկսվել միայն այն դեպքում, եթե տվյալ ֆիզիկական անձի նկատմամբ գոյություն ունեն հարկային պարտավորություններ, որոնք չեն կատարվել ժամանակին: Այդ նպատակով հարկային մարմինները պարտավոր են նախապես տեղեկացնել պարտապանին, այսինքն՝ նշված պարտավորությունների մասին գրավոր տեղեկություն փոխանցել:
Չկատարված պարտավորությունները գանձելու համար հարկային մարմինները կարող են կիրառել տարբեր միջոցներ, այդ թվում՝ պարտապանների հաշվետվությունների ուսումնասիրություն, հարկային փաստաթղթերի ստուգում, ինչպես նաև հարկային ասելությունների և հաշվարկների իրականացում:
Դասակարգման կարգը և բողոքարկման իրավունքները
Հարկային պարտավորությունների գանձման որոշումը, որը կայացվում է ՀՀ ՊԵԿ իրավաբանական վարչության կողմից, ենթակա է բողոքարկման: Ֆիզիկական անձը, ով չի համաձայնում կայացված որոշման հետ, ունի իրավասություն ներկայացնել բողոք: Բողոքարկման իրավունքն իրականացնելու համար անհրաժեշտ է հետևել ՀՀ վարչական իրավասության օրենսդրությամբ նախատեսված ընթացակարգերին:
Բողոքարկման գործընթացը ներառում է որոշման մանրամասների ուսումնասիրման և իրավական հիմքերի գնահատման անհրաժեշտություն: Ֆիզիկական անձը պետք է ներկայացնի իր բողոքը համապատասխան պահանջների համաձայն, ինչը կարող է ներառել հիմնավորությունները, ապացույցները և այլ փաստաթղթերը, որոնք կօգնեն հաստատել նրա պահանջները:
Չնայած որ բողոքարկման հիմքերը կարող են տարբեր լինել, ՀՀ վարչական դատարաններին ներկայացրած բողոքներին պետք է ուղեկցվեն անհրաժեշտ փաստաթղթեր, որոնք կհաստատեն բողոքի հիմնավորվածությունը: Այս գործընթացն իրականացնում է ՀՀ դատական համակարգը, որը ապահովում է իրավունքի պաշտպանության բարձր մակարդակ:
Նախագծեր և բարեփոխումներ հարկային վարչարարության ոլորտում
ՀՀ ՊԵԿ-ն մշտապես աշխատում է հարկային վարչարարության արդյունավետության բարձրացման ուղղությամբ: Ծրագրերը, որոնք ուղղված են հարկային պարտավորությունների գանձման գործընթացի բարելավմանը, ներառում են նոր տեխնոլոգիաների ներդրում, մասնավորապես էլեկտրոնային եղանակներով սպասարկման համակարգերի զարգացում:
Ըստ պաշտոնական հաղորդագրությունների, նոր ՏՏ լուծումները հնարավորություն կտան ավելի արագ և արդյունավետ ձևով իրականացնել հարկային պարտավորությունների վերահսկողություն և գանձման գործընթաց: Սա, բացի այդ, նվազեցնելու է մարդկային սխալների հավանականությունը և տրանսպարենտություն կպահանջի հարկային վարչական գործողություններում:
Նոր ծրագրեր առաջարկում են նաև իրավական և հարկային կրթության բարելավում՝ ապահովելով, որ քաղաքացիները առավել ընդգրկուն տեղեկացված լինեն իրենց իրավունքներից ու պարտականություններից: Այս բարեփոխումները նպատակ ունեն նվազեցնելու հարկային պարտավորությունների չկատարման դեպքերը՝ ստեղծելով առավել բարենպաստ միջավայր՝ հարկային օրենքների նկատմամբ: