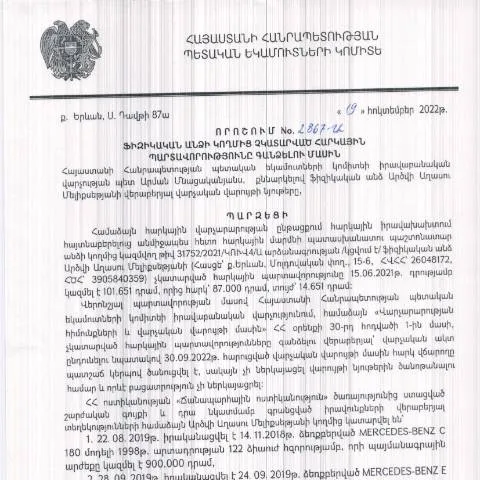
Հարկային պարտավորությունների գանձման գործընթացը՝ ի թիվս այլոց
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից հաստատված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2867-Ա որոշումը կարևոր իրավական փաստաթուղթ է, որը հանգեցնում է հարկային պարտավորությունների գանձման ընթացակարգերի կատարելագործմանը: Այդ որոշումն ուժի մեջ է մտել 2022 թվականի հոկտեմբերի 19- ին և պաշտոնապես հրապարակվել 2023 թվականի փետրվարի 7-ին: Որոշումն ուղղված է հարկային պարտավորությունների կատարման նկատմամբ վերահսկողության ամրապնդմանը, ինչը, իր հերթին, նպաստում է պետական բյուջեի եկամուտների ապահովմանը:
Որոշման հիմնական դրույթները
- Հարկային պարտավորությունների՝ ծագելու հիմքերը:
- Պաշտոնատար անձանց լիազորությունները:
- Հարկային պարտավորությունների գանձման եղանակները:
- Հարկ վճարողների իրավունքներն ու պարտականությունները:
Ովքեր կարող են դիմել և ինչու
Պետական մարմիններին դիմել կարող են բոլոր այն ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ: Հարկային պարտավորությունները կարող են ծագել տարբեր պատճառներով, օրինակ՝ աշխատավարձի, եկամուտների կամ սեփականության միջոցով: Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել վարչական պատասխանատվության:
Հարկային պարտավորությունների օրինակներ
- Աշխատավարձի նկատմամբ հաշվարկված հարկեր:
- Կանխավճարներ:
- Հարկային հայտարարագրերում նշված եկամուտներ:
Որպեսզի այս գործընթացը իրականացվի՝ հետևեք այս քայլերին
Հարկային պարտավորությունների գանձման գործընթացը կարող է լինել բավականին բարդ: Այն ներառում է մի շարք քայլեր, որոնք պետք է իրականացվեն՝ սկսած դիմումի պատրաստումից և վերջացրած՝ վճարումների կատարումով:
Քայլ 1: Դիմումի պատրաստում
Դիմումը պետք է լինի գրավոր, նշելով բոլոր անհրաժեշտ տվյալները: Դա ներառում է՝
- Ֆիզիկական անձի անուն-ազգանուն, ՏՀՈՒ-ն, հասցեն:
- Հարկային պարտավորությունների տեսակը և գումարը:
Քայլ 2: Դիմումը ներկայացնել
Դիմումն անհրաժեշտ է լրացնել և ներկայացնել ՀՀ ՊԵԿ համապատասխան ստորաբաժանմանը: Դիմումը կարելի է ներկայացնել.
- Էլեկտրոնային եղանակով՝ օգտագործելով անձնական թվային ստորագրություն:
- Ֆիզիկական առկայությամբ՝ նախապես համաձայնեցնելով ընդունելության ժամկետը:
Պատասխանի և լրացուցիչ գործողություններ
Դիմումի ընդունումից հետո, ՀՀ ՊԵԿ-ը պարտավոր է տրամադրել պատասխան՝ օրենքով սահմանված ժամկետներում: Եթե ձեր դիմումը մերժվի, դուք իրավունք ունեք բողոքարկել այդ որոշումը:
Ստանալու եղանակները
Պատասխանները կարելի է ստանալ՝
- Էլեկտրոնային փոստով:
- Դիմելով անձամբ:
Հարկային պարտավորությունների գանձման արդյունքում առաջացած հնարավորությունները
Հարկային պարտավորությունների գանձումը կարող է բացել նոր հնարավորություններ՝ ի լրումն հարկային պարտականությունների կատարելու. սրանք կարող են լինել:
- Նոր ֆինանսավորման աղբյուրներ:
- Խթաններ և արտոնություններ այլ հարկային պարտականությունների համար:
Անվտանգության ապահովման միջոցներ
Հարկային պարտավորությունների կատարումը պետք է իրականացվի հնարավորինս թափանցիկ՝ օգտագործելով էլեկտրոնային ստորագրության համակարգեր: Սա կօգնի նվազեցնել վարչական ծախսերը և հնարավոր չարաշահումները:
Խնդիրների և բախումների լուծումը
Դիմումի ընթացքում կարող են առաջանալ տարբեր խնդիրներ, որոնք պահանջում են մեկ այլ մոտեցում:
Նախագծեր և խնդիրներ
- Հարկային պարտավորությունների ուշացում:
- Բողոքարկման գործընթացները:
Հարկային պարտավորությունների գանձման առանձնահատկությունները
Երբ խոսում ենք հարկային պարտավորությունների գանձման մասին, պետք է հաշվի առնել նաև այն առանձնահատկությունները, որոնք կարող են ազդել պարտավորությունների կատարման վրա:
Մասնավոր դեպքեր
- Փախստականների և արտասահմանցիների հարկային պարտավորությունները:
- Մինիմալ տարիքային սահմանափակումը:
- Հարկային արձակուրդների հնարավորությունը:
Օրենսդրական շրջանակը
Այս գործընթացը կարգավորվում է ՀՀ հարկային օրենսդրությամբ և Ադմինիստրատիվ գործընթացների կոդեքսով: Հարկային օրենսդրությունը սահմանում է պարտավորությունների կատարման կոնկրետ կանոններ, որոնք պարտադիր են բոլոր հարկ վճարողների համար:
Եզրակացություն. Հարկային պարտավորությունների գանձման գործընթացը համարժեքորեն կարևոր է պետության համար՝ ապահովելու պետական բյուջեի կայունությունը և զարգացման հնարավորությունները: Ուստի հարկադիր պարտավորություններն առանցքային էлемент են երկրի տնտեսական կայունության:ՊԵԿ իրավաբանական վարչության աշխատանքները հարկային պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչությունը, որպես հարկային պարտավորությունների կատարման վերահսկողական մարմին, ունի կարևոր դեր հարկային օրենսդրության իրականացման գործում: ՊԵԿ իրավաբանական վարչության աշխատանքներն ամբողջացնում են հարկ վճարողների իրավունքների և պարտականությունների պաշտպանությունը, որտեղ իրավաբանական մասի առանձնահատուկ նշանակություն ունի բոլոր հարկային պարտավորությունների գանձման գործընթացը:
Այս վարչության աշխատանքները ներառում են ոչ միայն հարկերի հավաքագրում, այլ նաև հարկ վճարողների հետ աշխատանքը՝ իրավական կրթության և տեղեկատվության տրամադրման մասով: ՊԵԿ-ն ի վիճակի է հաճախորդներին աջակցելու համար ստեղծել տեղեկատվական նյութեր, որոնք պարզաբանել են հարկային պարտավորությունները, ինչպես նաև կազմակերպել դասընթացներ և խորհրդատվություններ:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ-ի հարկային համակարգում, հարկային պարտավորությունների գանձման գործընթացը ունի մի շարք առանձնահատկություններ, որոնք պետք է հաշվի առնել ոչ միայն հարկ վճարողների, այլ նաև պետական մարմինների կողմից: Առաջին հերթին, հարկային պարտավորությունները գանձվում են ըստ օրենսդրական սահմանման, իսկ վարչական գործընթացները պետք է իրականացվեն ըստ ՀՀ վարչական ընթացակարգերի օրենսգրքի:
Հարկային պարտավորությունները գանձվելուց առաջ, հարկ վճարողը պետք է ստանա նախազգուշացում, որը տեղեկացնում է նրա պարտավորությունների մասին: Այս նախազգուշացումը տրամադրվում է նշված ժամանակահատվածում, իսկ եթե հարկ վճարողը չի կատարի իր պարտավորությունները, ՊԵԿ-ն ունի իրավասություն կիրառել հարկային հարկադիր միջոցներ:
Ընդհանուր առմամբ, հարկային պարտավորությունների գանձման գործընթացը կարող է ներառել տարբեր մ形式ներ, ինչպիսիք են վարկանիշման գործընթացը, ինչպես նաև հարկային պարտավորությունների վերանայումը, որը, ըստ օրենքի, կարող է տեղի ունենալ հարկ վճարողի դիմումով:
Զգուշացումները և դրանց ազդեցությունը հարկ վճարողների վրա
ՊԵԿ-ի կողմից տրամադրվող հարկային գանձումների նախազգուշացումները շատ կարևոր են հարկ վճարողների համար: Այս նախազգուշացումները օգնում են հարկ վճարողներին հասկանալ ավելի լավ իրենց պարտականությունները և խուսափել հնարավոր խնդիրներից: Մինչ նախազգուշացումը ստանալը, հարկ վճարողները պետք է ունենան հնարավորություն ստանալու տեղեկատվություն իրենց պարտավորությունների վերաբերյալ:
Այս նախազգուշացումների ազդեցությունը հարկ վճարողների վրա կարող է լինել բավականին տարբեր: Ոմանք կարող են իրականացնել իրենց պարտավորությունները համապատասխան ժամանակահատվածում, մինչդեռ ուրիշները կարող են մերժել կամ հետաձգել վճարումները՝ պատճառաբանելով տարբեր հանգամանքներով: Այդ իսկ պատճառով, ՊԵԿ-ի համար կարևոր է մշակել խթանիչ մեխանիզմներ, որոնք կհանգեցնեն հարկ վճարողների ակտիվ մասնակցությանը:
Իրավաբանական վարչության աշխատանքները, կապված հարկային պարտավորությունների գանձման հետ, կարևոր են ոչ միայն պետական բյուջեի համար, այլ նաև հասարակության համար: Հարկերի արդարացի և ժամանակին գանձումը ապահովում է հանրային ծառայությունների կայունությունը և զարգացման հնարավորությունները: