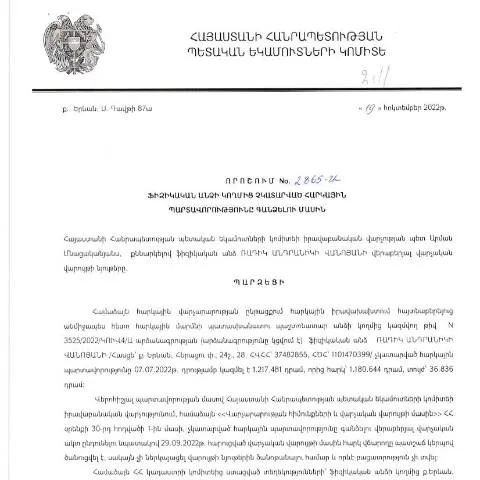
Դատական համակարգի փոփոխությունները և հարկային պարտավորություններն առանց կատարման
2022 թվականի հոկտեմբերի 19-ին ընդունված ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացած 2865-Ա որոշումը նշում է կարեւոր փոփոխություններ, որոնք վերաբերում են ֆիզիկական անձանց հարկային պարտավորություններին։ Այս փաստաթուղթը կարևոր նշանակություն ունի այնպիսի դեպքերի համար, երբ անհատները չեն կատարել իրենց հարկային պարտավորությունները, և կառավարությունը որոշում է采取 միջոցներ՝ պարտավորությունները կատարելու համար։
Պաշտոնական փաստաթղթի նպատակը
Այս որոշումը ունի մի շարք նպատակներ, որոնցից է անհատների հարկային պարտավորությունների արդյունավետ գանձումը։ Օրենսդրական փոփոխություններն ուղղված են բարելավելու հարկային համակարգի արդյունավետությունը և անհատներին պարտավորեցնել կատարելու իրենց ֆինանսական պարտավորությունները ժամանակին։
Փաստաթղթի կառուցվածքը
Դիտարկվող փաստաթղթի կառուցվածքը ներառում է մի քանի կարևոր բաղադրիչներ, որոնք կարող են օգտակար լինել այն անձանց համար, ովքեր ցանկանում են դիմել այս որոշման համաձայն:
- Հարկային պարտավորությունների նկարագրություն: Հիմնական տեղեկությունները այն մասին, թե որ պարտավորությունները չեն կատարվել և ինչ պատճառով:
- Գանձման գործընթաց: Հիմնական քայլերը, որոնք պետք է կատարվեն՝ պարտավորությունների կատարումը ապահովելու համար:
- Պատասխանատու մարմինները: Ովքեր են պատասխանատու այս գործընթացում՝ պետական մարմինների ներկայացուցչությո՞ւն, իրավաբանների, թե այլ մասնագետների միջոցով:
Որոնք են անհրաժեշտ փաստաթղթերը
Այս որոշման շրջանակներում հարկավոր է ներկայացնել մի շարք փաստաթղթեր՝ հարկային պարտավորությունների մասին տեղեկատվություն, ինչպես նաև հնարավոր հիմնավորումներ, որոնք կօգնեն հաստատել, թե ինչու պարտավորությունները չեն կատարվել:
- Հարկային հայտարարություններ: Ներկայացնել վերջնական հարկային հայտարարությունները՝ գանձման ենթակա գումարների վերաբերյալ:
- Բանկային ապացույցներ: Եթե հարկային պարտավորությունները առնչվում են բանկային փոխանցումներին, անհրաժեշտ է նաև այդ տվյալները ներկայացնել:
- Վարկային տեղեկանքներ: Եթե առկա են վարկային պարտավորություններ, դրանք նույնպես կարող են ազդել գործընթացի վրա:
Որտեղ և ինչպես պետք է ներկայացնել փաստաթղթերը
Ֆիզիկական անձինք կարող են ներկայացնել իրենց փաստաթղթերը մի քանի տարբեր_CHANNEL_ներով:
- Էլեկտրոնային դիմում: Պահանջվում է գրանցվել ՀՀ ՊԵԿ պաշտոնական կայքում՝ օգտվելով էլեկտրոնային ստորագրման համակարգից:
- Փաստաթղթերի ներկայացում առկա կենտրոններում: Գնումներ կատարելու համար կարող եք այցելել ոլորտային կենտրոններ, որտեղ կարող եք ձեռք բերել անհրաժեշտ ծառայությունները:
- Փոստային ծառայություն: Փաստաթղթերը կարող են ուղարկվել ՀՀ ՊԵԿ գրասենյակ՝ օգտագործելով առկա փոստային ծառայությունները:
Դիմումի կարգը և ժամկետները
Դիմումը ներկայացնելու համար սահմանված ժամկետները կարող են տարբեր լինել, սակայն սովորաբար դրանք կազմում են 30 օր՝ սկսած փաստաթղթի մատուցման ամսաթվից:
Հարկային պարտավորությունները խախտելու դեպքում, կարևոր է՝ դիմումը ներկայացնել վաղուց, որպեսզի հնարավոր լինի խուսափել հետագա դժվարություններից:
Հարկային պարտավորությունների գանձման գործընթացը
Գանձման գործընթացը բաղկացած է մի քանի փուլերից, որոնք առավել մանրամասն ներկայացնում են՝
| Փուլեր | Նկարագրություն |
|---|---|
| Առաջին փուլ | Ֆիզիկական անձի պարտավորությունների վերլուծություն՝ հիմք ընդունելով ներկայացված փաստաթղթերը: |
| Երկրորդ փուլ | Գանձման գործընթացի սկսում՝ նախատեսված ժամկետներում: |
| Երրորդ փուլ | Հարկային մարմնի հետ կապի հաստատում և պարտավորությունների կատարումը վերահսկող մարմինների ներգրավում: |
Այս գործընթացի իրավական հիմքերը
Այս գործընթացը հիմնված է ՀՀ վարչական գործընթացների մասին օրենքի վրա, որը սահմանում է հարկային պարտավորությունների կատարումը վերահսկելու և գանձման ժամկետների մեջ իրականացվող միջոցառումները:
Եզրափակիչ քայլեր. Ինչու է սա կարևոր
Հարկային պարտավորությունների կատարումը բոլոր անձանց համար կարևոր է՝ այն բացահայտում է հանրային ծառայությունների ֆինանսական հիմքերը և ապահովում նրանց անդադար զարգացումը:
Անձիների կողմից պարտավորությունների չկատարման դեպքում, կառավարությունը կարող է采取 հետևյալ միջոցները՝
- Հարկային պատժամիջոցներ: Պարտավորությունների չկատարումն անդրադառնում է նաև ֆինանսական կորուստների:
- Տուգանքներ: Կարող են կիրառվել գործի վրա:
- Հաշվետվություն: Անհրաժեշտ է անընդհատ հետևել և հաշվետու լինել՝ պետական միջոցների արդյունավետ օգտագործման համար:
Այս ամենը վկայում է, որ հարկային պարտավորությունների խախտումը կարող է ունենալ լուրջ հետևանքներ, ինչպես ֆինանսական, այնպես էլ իրավական:
Որպես եզրափակիչ դիտարկում
Տվյալ որոշումն արժե ուշադրություն դարձնել, քանի որ այն օգնության հասնելու և պարտավորությունների կատարումը խթանելու նպատակ ունի:
Այդ իսկ պատճառով, անհրաժեշտ է յուրաքանչյուր ֆիզիկական անձի համար լինել խիստ պատասխանատու՝ իր հարկային պարտավորությունների կատարման գործում:
ՀՀ ՊԵԿ իրավաբանական վարչության դիրքորոշումը՝ հարկային պարտավորությունների վերաբարձման գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչությունը, իր գործառույթների շրջանակներում, մշտապես հետևում է հարկային պարտավորությունների կատարումն ապահովող իրավունքի կիրառմանը: Ապրիլի 19-ի որոշմամբ՝ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2865-Ա, վարչությունը մի շարք կարևոր դիրքորոշումներ է ներկայացրել, որոնք նպատակ ունեն բարձրացնել հարկային դաշտի արդյունավետությունը և կանխարգելել հարկային նորմերի խախտումները:
Դորոժ դեպքերում, երբ ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները, իրավաբանական վարչությունը կարող է առաջացնել հարկային ուղիղ պահանջներ, որոնք ենթադրում են վճարման պահանջի ձևակերպում և հարկային պարտավորությունների ակտի ներկայացում:
Այս գործընթացի մեջ առանձնահատուկ կարևորություն ունի հարկային պարտավորությունների նկատմամբ տրված տեղեկատվության վերահսկողությունը, ինչը ենթադրում է, որ քաղաքացիները պարտավոր են տեղեկացնել իրենց հարկային գործարքների մասին:
Հարկային պարտավորությունների գանձման ընթացակարգի առանձնահատուկ դեպքեր
ՀՀ ՊԵԿ-ն իր վերանայման գործընթացներում հաշվի է առնում նաև հատուկ դեպքերը, որոնք կարող են ազդել հարկային պարտավորությունների կատարելության վրա: Օրինակ, սոցիալական ծանրաբեռնվածությունը կամ անձի առողջական վիճակը կարող են արդարացնել որոշակի ժամանակահատվածի ընթացքում հարկային պարտավորությունների կատարումը:
Այսպիսով, իրավաբանական վարչությունը կարող է իրականացնել հարկերի հետ կապված պահանջների վերանայում՝ հաշվի առնելով տվյալ ֆիզիկական անձի աշխատանքային պատմությունը, ֆինանսական վիճակը և այլ հանգամանքներ:
Անհրաժեշտության դեպքում, այդ իրավիճակներում անձին կարող է տրամադրվել նաև վճարման արտոնություն կամ հետաձգված վճարման հնարավորություն:
Իրազեկության և կրթության նշանակությունը հարկերի կատարելության գործընթացում
Հարկային պարտավորությունների կատարումը պահանջում է լայնածավալ կրթական ծրագրեր և անհրաժեշտ տեղեկությունների տրամադրում: ՀՀ ՊԵԿ-ն ակտիվ աշխատում է հանրային իրազեկման ծրագրերի իրականացման ուղղությամբ, որպեսզի քաղաքացիները հնարավորինս տեղեկացված լինեն իրենց հարկային պարտավորությունների մասին:
Այս ծրագրերը ներառում են աշխատանքի միջոցառումներ, որոնք ուղղված են հարկային համակարգի, հարկային պարտավորությունների և նրանց կատարողականի վերաբերյալ հանրային գիտակցության բարձրացմանը:
Բացի այդ, ՀՀ ՊԵԿ-ն կարևորում է նաև թվային հարթակների միջոցով տեղեկատվության տրամադրումը, ինչը հնարավորություն է տալիս քաղաքացիներին ստանալ անհրաժեշտ տեղեկություններ ժամին և առանց ծախսերի: