Առաջին քայլեր՝ հարկային պարտավորությունների գանձման գործընթացում
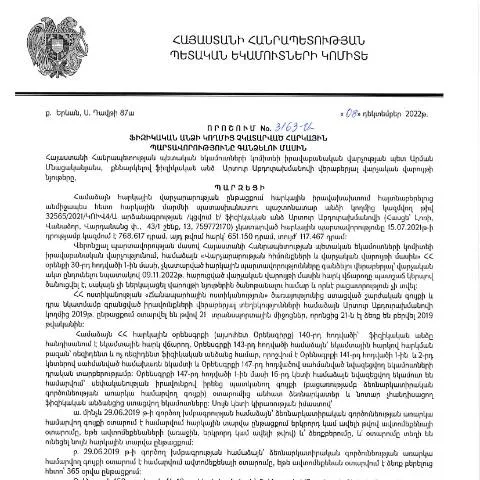
Սահմանված Հայաստանի Հանրապետության Կառավարության որոշումը, որը կրում է թիվ 3163 կոդը և ընդունվել է 08.12.2022 թվականին, ներկայացնում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացը։ Այս փաստաթուղթը կարևոր դեր է խաղում հարկային պարտավորությունների իրականացումը վերահսկելու և հարկային օրենսդրությունը կիրառելու գործում։ Այն նպատակ ունի կարգավորել այն դեպքերը, երբ քաղաքացիները չեն կատարում նրանց վրա դրված հարկային պարտավորությունները։
Ֆորմայի առանձնահատկությունները և դրա նշանակությունը
Հարկային պարտավորությունների գանձման համար նախատեսված ձևը, որը ներկայացված է որոշման մեջ, ունի իր յուրահատուկ առանձնահատկությունները։ Այն տարբեր է նմանատիպ այլ փաստաթղթերից, որոնք կարող են օգտագործվել՝ օրինակ, հարկային հաշվետվությունների կամ այլ հարկային ձևերի լրացման համար։ Այս ֆորման հատուկ է հենց կատարողական գործընթացին և նախատեսում է հարկային պարտավորությունների լուծում։
Դեպքեր, երբ հարկային պարտավորությունները գանձվում են
- Որոշակի ժամկետների ընթացքում չկատարում
- Չի ներկայացված հարկային հայտարարագրեր
- Ընդհանուր հարկային պարտավորությունների առկայություն
Ժամանակացույց՝ կարևոր ամսաթվերը
Ամենակարևոր փուլերից մեկը ժամանակացույցն է։ Խնդիրը, որին պետք է ուշադրություն դարձնել, այն է, թե ինչպես է ձևավորվում ժամանակացույցը:
- Առաջին փուլ: Հարկային պարտավորությունները պետք է կատարվեն մինչև որոշման հրապարակման հաջորդող ամսվա վերջին օրը:
- Երկրորդ փուլ: Եթե պարտավորությունները չեն կատարվել, ապա սկսվում է հարկային մարմնի կողմից պարտավորությունների գանձման գործընթացը:
Ինչ անել, եթե որոշումն ընդունվի մերժում կամ սխալ պատասխանի դեպքում
Եթե հարկատուները հանդիպել են մերժման կամ սխալ պատասխանների, անհրաժեշտ է շտապ դիմել հարկային մարմնում։ Կարևոր է, որպեսզի բոլոր փաստաթղթերը լրացված լինեն ճիշտ և անհապաղ գտնվեն անհրաժեշտ տեղեկություններ: Դա կարող է ներառել՝
- Վերադարձման համար անհրաժեշտ տեղեկությունների կամ փաստաթղթերի մատուցումը
- Հարկային մարմնին դիմում ներկայացնել՝ արտահերթ քննարկման համար
Դրույք՝ լրացման կանոնները և հաղթահարելու հնարքները
Ֆորմայի լրացումը պետք է լինի ավելի քան ուշադիր: Յուրաքանչյուր հատված պետք է լրացված լինի այնպես, որ բոլոր տվյալները կասկածի տակ չհայտնվեն:
- Անուն, ազգանուն և հայրանուն: Հարկավոր է լրացնել ամբողջական և ճիշտ, որպեսզի ապահովվի իրավաբանական անձանց հետ անհամաձայնություն:
- Հարկային կոդ: Թույլ կտա արդարացնել հարկային պարտավորությունների կապակցությամբ հարցումը:
- Հեռախոսահամար: Անհրաժեշտ է, որպեսզի հարկային մարմինը կարողանա կապ հաստատել ձեզ հետ:
Դեպքեր, երբ հարկային պարտավորությունները չեն կիրառվում
Հարկային վարչությունները որոշ դեպքերում կարող են չկիրառել պարտավորությունները, այդ թվում՝
- Եթե հարկատուները ունեն փաստացի հիմքեր՝ հարկային պարտավորությունները չկատարելու համար, օրինակ՝ առողջական խնդիրներ կամ այլ անձնական հանգամանքներ:
- Եթե հարկային պարտավորությունները կատարվել են և չեն արձանագրվել:
Ֆորմայի ներկայացման տարբերակները
Հայաստանի Հանրապետության Կառավարության որոշման շրջանակներում ֆորման կարելի է ներկայացնել տարբեր ձևերով:
| Ներկայացման ձևը | Նկարագրություն |
|---|---|
| Էլեկտրոնային ներկայացում | Պահանջում է նույնականացման քարտի օգտագործում և Համակարգին մուտք գործելու հնարավորություն: |
| Փաստաթղթային ներկայացում | Հարկավոր է անձամբ ներկայանալ հարկային մարմին՝ փաստաթուղթը ներկայացնելու համար: |
| Թղթակցություն | Անհրաժեշտ է ուղարկել հայտը հարկային մարմիններին: |
Հարկային պարտավորությունների կառավարման շրջանակները
Հարկային պարտավորությունների գանձման գործընթացը ինչպես իրավաբանական, այնպես էլ ֆիզիկական անձանց համար կարող է տարբեր լինել՝ կախված նրանց սոցիալական կարգավիճակից, ֆինանսական կարողությունից և այլ հանգամանքներից:
- Ֆիզիկական անձինք, որոնք ունեն քիչ եկամուտ, կարող են դիմել կարգային զեղչերի:
- Օգտագործողներ, ովքեր խուսափում են հարկերից, կարող են դատական պատասխանատվության ենթարկվել:
Հարկային պարտավորությունների ենթաբաժինները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 08.12.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3163-Ա որոշման համաձայն, հարկային պարտավորությունները կարող են դասակարգվել ըստ մի շարք հանգամանքների: Այս դասակարգումը կարևոր է ինչպես հարկատուների, այնպես էլ հարկային մարմինների համար, քանի որ այն թույլ է տալիս ավելի հստակ հասկանալ, թե որոնք են պարտավորությունների կատարման հիմնական պատճառները.
- ներկայացվածության վրա հիմնված պարտավորություններ: այս կատեգորիան ներառում է բոլոր այն պարտավորությունները, որոնք չեն կատարվել օրենքով սահմանված ժամկետներում, հաշվի առնելով, որ հարկատուն չի ներկայացրել հարկային հաշվետվություններ կամ չի կատարել վճարումներ;
- տեղեկատվության բացակայության պատճառով առաջացած պարտավորություններ: այս պարագայում հարկատուն կարող է չիմանալ իր պարտավորվածությունների մասին՝ կապված անբավարար տեղեկատվության կամ տեղեկությունների չըմբռնումի հետ;
- կիրառվող արտոնությունների բացակայությունը: երբ հարկատուն չի օգտվում օրենքով սահմանված հարկային արտոնություններից, որոնք կարող էին նվազեցնել նրա հարկային պարտավորությունները;
- ավելի վաղ եղած պարտավորությունների պատճառով առաջացած պարտավորություններ: այս դեպքում հարկատուն կարող է ունենալ պատմական պարտավորություններ, որոնք վերագրվում են նախկինում կատարված հարկային անկանոնություններին;
Նշված կատեգորիաների հիման վրա ՀՀ ՊԵԿ-ը կարող է մշակել և իրականացնել հատուկ ծրագրեր և ռազմավարություններ, որոնք ուղղված կլինեն հարկային պարտավորությունների կատարումի բարձրացմանը և հարկային Culture-ի զարգացումին:
Հարկային պարտավորությունների գործնական հետևանքները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի ընդունած որոշման շրջանակներում հարկային պարտավորությունների չկատարման հետևանքները կարող են լինել բազմաբնույթ։ Հաջորդում ներկայացնում ենք մի քանի հիմնական հետևանքներ, որոնք կարող են ազդել պարտավորություն կատարող անձանց վրա.
- տուգանքներ և դրամական վճարներ: օրենքով սահմանված տուգանքների և դրամական վճարների կիրառումը կարող է խստացնել հարկային պարտավորությունների կատարմանը վերաբերող գործընթացները, ինչը հաճախ հանգեցնում է ավելացված ֆինանսական բեռի;
- պարտավորությունների պահանջում: Հարկային մարմինները իրավունք ունեն պահանջել չկատարված պարտավորությունները, ինչը կարող է բերել ակտիվների բռնագանձման;
- բաժանման շրջանառության մերժում: երբ հարկային վճարները չեն կատարվում, կարող է տեղի ունենալ նաև կազմակերպության կամ ֆիզիկական անձի բաժանման շրջանառության մերժում, ինչը կազդի նրա ֆինանսական կայունության վրա;
- վարկային պատմության վնաս: հարկային պարտավորությունների չկատարումը կարող է անդրադարձ ունենալ նաև վարկային պատմության վրա, ինչի արդյունքում կարող են լինել խնդիրներ նոր վարկեր ստանալու ուղղությամբ;
Այսպիսով, հարկային պարտավորությունների առումով կարևոր է ինչպես պարտավորություն կատարողների, այնպես էլ հարկային մարմինների համար ուշադրություն դարձնել համապատասխան օրենքների և կանոնակարգերի պահպանմանը:
Հարկային պարտավորությունների կարգավորումներում առաջացող իրավական հարցեր
Հարկային պարտավորությունների կարգավորումներում կարող են առաջանալ մի շարք իրավական հարցեր, որոնք պահանջում են հատուկ ուշադրություն: Այս հարցերի հետազոտությունը կարևոր է թե՛ հարկատուների, թե՛ հարկային մարմինների համար:
- իրավական հիմքերի բացակայություն: հաճախ հարկային պարտավորությունների կիրառումը չհիմնավորված է իրավական հիմքերին, ինչը կարող է հանգեցնել փոխադարձ վեճերի և իրավաբանական գործընթացների;
- երկկողմանի պայմանագրեր: հարկային պարտավորությունների հետ կապված պայմանագրերը հաճախ չեն ամրագրում երկկողմանի իրավունքները և պարտավորությունները, ինչը կարող է հանգեցնել կանխատեսելիության բացակայության;
- հարկային օրենքների փոփոխություններ: հարկային օրենսդրության հաճախակի փոփոխությունները կարող են ստեղծել խճճված իրավիճակներ, որոնք դժվարացնում են պարտավորությունների կատարման գործընթացը;
- իրավական աջակցություն: հարկատուները հաճախ չեն դիմում իրավաբանների կամ խորհրդատուների օգնությանը, ինչը կարող է բերել անտեղյակության և հետագայում ավելի լուրջ իրավական հետևանքների;
Այս բոլոր հարցերը ընդգծում են հարկային օրենքի կիրառման գործընթացի բարդությունները և անհրաժեշտության դեպքում մասնագիտական իրավաբանական աջակցություն ստանալու ու նրանց հետ համագործակցելու կարևորությունը: