Հարկային պարտավորությունների կատարման գործընթացը
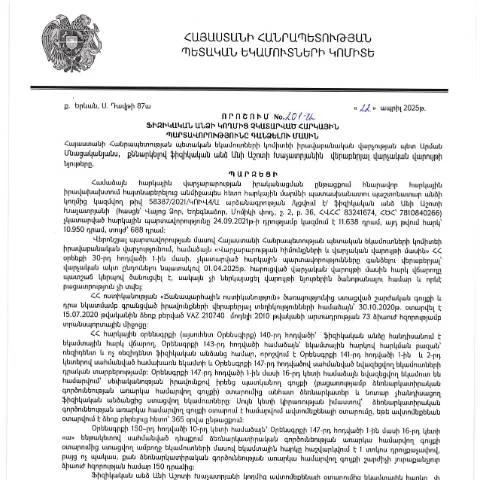
2025 թվականի ապրիլի 22-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը կարևոր նշանակություն ունի հարկային համակարգում։ Այս որոշմամբ կարգավորվում են այն դեպքերը, երբ ֆիզիկական անձի հարկային պարտավորությունները չկատարվելու դեպքում, ինչ քայլեր պետք է ձեռնարկվեն և ինչ գործընթացներ պետք է իրականացվեն։
Ովքեր են պարտավորությունները կատարելու և թղթի ձևակերպման պատասխանատու անձինք
Այս որոշման շրջանակներում հարկային պարտավորությունների կատարման պատասխանատվությունը դրվում է ֆիզիկական անձանց վրա, որոնք ունեն Հայաստանի Հանրապետության հարկային օրենսդրության համաձայն պարտադիր հարկային վճարումներ։ Հարևանություն կամ այլ շահագործման պայմաններ չեն ազդում դրանց պատասխանատվության վրա։
Դիմումի անհրաժեշտ փաստաթղթերը
Դիմումի պատրաստման համար անհրաժեշտ է նախապատրաստել մի շարք հիմնարար փաստաթղթեր, որոնք կարող են տարբեր լինել կախված միջավայրից։ Ստորև ներկայացվում է անհրաժեշտ փաստաթղթերի ցանկը:
- Հարկային տեղեկանք անհատական հաշվեկշռի մասին
- Անձնագրի պատճեն
- Գրանցման քարտ (եթե անհրաժեշտ է)
- Վճարման հաշիվներ, գործարքներ (եթե հայտարարված է թալանային)
Պատրաստման գործընթացը
Հարկային պարտավորությունների հավաքման գործընթացի ընթացքում կարևոր է, որ բոլոր փաստաթղթերը պատրաստվեն՝ համապատասխան կարգով։ Սա նշանակում է, որ պետք է ուշադիր լինել բոլոր տվյալների ճիշտ լրացմանը, որպեսզի հետագայում չառաջանան խնդիրներ:
Հայտարարության ձևը եւ այն լրացնելու առանձնահատկությունները
Արդյունավետ և ճիշտ լրացված հայտը կարող է խուսափել տուգանքներից և այլ խնդիրներից։ Այնուամենայնիվ, հարկադիր հայտարարությունը պետք է լրացվի հատուկ ձևով:
Ռուբրիկները և դրանց բովանդակությունը
| Ռուբրիկ | Նկարագրություն |
|---|---|
| Անուն և ազգանուն | Անվանը և ազգանունը պետք է գրանցվեն ճիշտ ըստ անձնագրի |
| Հարկային կոդ | Հարկային կոդը կպահանջվի լրացնել՝ հիմնավորվելով պետական գրանցման փաստաթղթով |
| Վճարման սեփականություն | Նշվում է բոլոր հարկատեսակները, ինչպիսիք են եկամտային հարկը, ավելացված արժեքի հարկը և այլն |
Ամփոփում և հնարավոր սխալներ
Չնայած բոլոր նախապատրաստական աշխատանքներին, հաճախ կարող են առաջանալ սխալներ, որոնք կարող են ազդել առաջծած տարաձայնությունների վրա։ Հիմնական սխալները կարող են լինել՝
- Անվան կամ ազգանունի սխալ գրանցումը
- Հարկային կոդի սխալ նշում
- Չհամապատասխան վճարման բոլոր փաստաթղթերի ներկայացում
Ի՞նչ անել սխալի դեպքում
Եթե հայտում լինեն սխալներ, հարկավոր է անհապաղ վերացնել դրանք՝ դիմելով համապատասխան հարկային մարմնին՝ դնելով խնդիրների կարգավորման մասին հայտ։
Հայտի ներկայացման եղանակները
Հայտերը կարող են ներկայացվել մի շարք եղանակներով՝ կախված օգտվողի ընտրությունից:
- Անցկացնել առցանց դիմում: Այժմ ՀՀ ՊԵԿ-ն առաջարկում է 온라인 դիմումի համակարգ, որը հնարավորություն է տալիս զգալիորեն հեշտացնել գործընթացը:
- Պատերազմի միջոցով: Դուք կարող եք նաև ներկայացնել հայտը անձամբ հարկային վարչությանը:
- Փոստային ուղարկմամբ: Այս տարբերակը նույնպես հասանելի է, սակայն, հնարավոր է, որ տևի ավելի երկար:
Պատասխանատվությունը եւ հետևանքները
Անհրաժեշտ է հասկանալ, որ հարկային պարտավորությունների չկատարման դեպքում կարող են առաջանալ լուրջ հետևանքներ, այդ թվում՝
- Տուգանքների և վճարների ավելացում
- Հարկային վարույթի անցկացում
- Իրավական պատասխանատվություն
Ինչպես վերահսկել ընթացքը
Հարկային պարտավորությունների ընթացքը կարելի է վերահսկել ՀՀ ՊԵԿ պաշտոնական կայքէջի միջոցով, որտեղ հասանելի են տեղեկատվություններ յուրաքանչյուր դիմումի վերաբերյալ:
Եզրափակում
Հարկային պարտավորությունների գանձումը կարևոր գործընթաց է, որը պահանջում է ուշադիր մոտեցում ինչպես լրացման, այնպես էլ ներկայացման դեպքում։ Այսպիսով, հետևելով ցուցումներին և պատրաստելով բոլոր անհրաժեշտ փաստաթղթերը, կարող եք խուսափել խնդիրներից և ապահովել հարկային պարտավորությունների ճիշտ կատարումը:
Ֆիզիկական դեմքի հարկային պարտավորություններ
Հայաստանի Հանրապետությունում ֆիզիկական անձինք հարկային պարտավորությունների կատարումն են ենթարկվում օրենքի պահանջներին։ 2025 թվականի ապրիլի 22-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 201-Ա որոշումը վերաբերում է այն դեպքերին, երբ ֆիզիկական անձինք չեն կատարել իրենց հարկային պարտավորությունները։ Օրենքի համաձայն, հարկային պարտավորությունները կարող են ներառել եկամուտների հարկ, գույքի հարկ, ավելացված արժեքի հարկ և այլ հարկատեսակներ, որոնք պարտադիր են յուրաքանչյուր ֆիզիկական անձի համար՝ անկախ նրանց տիպից կամ գործունեության բնույթից։
Հարկային պարտավորությունները չկատարելու հետևանքները կարող են լուրջ լինել, այդ թվում՝ տուգանքների և տույժերի կիրառումը, ինչպես նաև գումարի պարտադիր գանձումը պետության կողմից։ Այդ իսկ պատճառով կարևոր է, որ յուրաքանչյուր ֆիզիկական անձ իր պարտավորությունները կատարի ժամանակին և՝ օրենքով սահմանված կարգով։
Դիմումների գործընթացը և անհրաժեշտ փաստաթղթերը
ՀՀ ՊԵԿ-ի կողմից ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացը սկսվում է իրավաբանական վարչության կողմից սահմանված որոշման հիման վրա։ Երրորդ անձանց կողմից դիմելու դեպքում նրանք պետք է ներկայացնեն անհրաժեշտ փաստաթղթերի ամբողջական փաթեթ, որը կհաստատի իրենց իրավունքները և պարտականությունները։
Դիմումը կարող է լինել գրավոր կամ էլեկտրոնային ձևաչափով։ Գրավոր դիմումը պետք է ներկայացվի նախօրոք լրացված և համապատասխան ձևաչափով (օրինակ՝ Դիմում N1), իսկ էլեկտրոնային դիմումը կարող է կատարվել ՀՀ ՊԵԿ-ի պաշտոնական կայքի միջոցով՝ օգտագործելով անձնական թվային ստորագիր։ Անհրաժեշտ փաստաթղթերի ցանկը ներառում է, սակայն չի սահմանափակվում, հետևյալով՝
- Հարկային պարտավորությունների չկատարման վերաբերյալ անձի ինքնակենսագրություն կամ փաստաթղթեր, որոնք վկայում են այդ փաստը;
- Վճարման երաշխավորական փաստաթղթեր՝ պարտադիր վճարների համար;
- Այլ փաստաթղթեր, որոնք կարող են անհրաժեշտ լինել դիմումի նպատակին հասնելու համար, օրինակ՝ ֆինանսական վիճակի վերաբերյալ տեղեկություններ։
Որոնք են որոշման հետևանքով առաջացող իրավական հետևանքները
201-Ա որոշման ընդունումը կարող է ունենալ տարբեր իրավական հետևանքներ, որոնք կախված են դիմողի ֆինանսական վիճակից և հանձնարարություններից։ Նախ, եթե ֆիզիկական անձը պարտավորությունները չի կատարում, ապա կարող են կիրառվել վարչական տուգանքներ, իսկ ապագայում՝ նաև քրեական պատասխանատվություն, եթե օրենքը սահմանում է այդպիսի դեպքեր։
Դիմողը կարող է նաև դիմել ՀՀ ՊԵԿ-ին՝ խնդրելով վերապահել որոշման ծանրությունը, օրինակ, եթե ինքը կարող է ապացուցել, որ ունի ֆինանսական դժվարություններ։ Այս դեպքում, իրավաբանական վարչությունը կարող է որոշել, որ մարմինը պետք է հաշվի առնի դիմողի ֆինանսական վիճակը և ժամանակավոր լուծումներ առաջարկի, որոնք կնվազեցնեն ֆինանսական ծանրաբեռնվածությունը։
ՀՀ ՊԵԿ-ն նաև կարող է կազմակերպել ընդունելություն և լիազորել պատասխանատուներին՝ հարցերով դիմողների հիմնական շահերի պաշտպանությունը։ Նման դեպքերում նրանք պատասխանատու են համապատասխան պայմանի առկայության դեպքում հարցերի քննության համար։