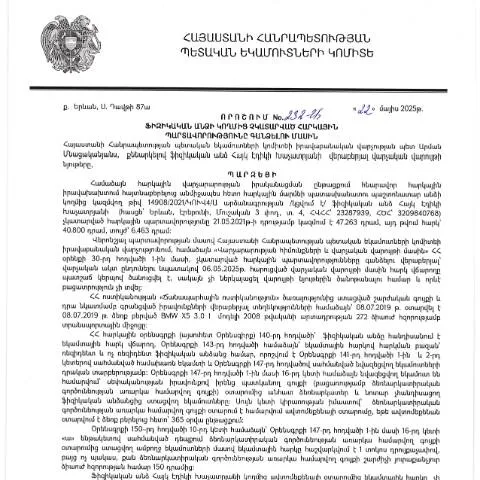
Հարկային պարտավորությունների գանձման գործընթացը՝ ՀՀ ՊԵԿ իրավաբանական վարչության 232-Ա որոշմամբ
2025 թվականի մայիսի 22-ին ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված 232-Ա որոշումը պարունակում է ենթակառուցվածքային և վարչական մեխանիզմներ, որոնք նպատակ ունեն ապահովելու ֆիզիկական անձանց հարկային պարտավորությունների լիարժեք կատարումը: Այս որոշումն ունի ճկունություն և արձագանքում է իրականությանը, այն կարևոր նշանակություն ունի հարկային կանոնակարգերի կիրառման մեջ:
Ինչպե՞ս է սկսվում հարկային պարտավորությունների գանձման գործընթացը
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է այն պահին, երբ ՀՀ ՊԵԿ-ն գնահատում է, որ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները: Այս գործընթացը կարող էTriggered by various events such as:
- Հարկային հայտարարության ուշացումով ներկայացում
- Հարկային պարտքերի գոյություն
- Ռեպորտերային պետքերի կամ դրա առկայության դեպքում
Օրենքի շրջանակը և կիրառելի իրավական ակտերը
Դիմումը կարգավորող անհրաժեշտ իրավական հիմքերը ընդգծված են ՀՀ կառավարական որոշումների և ՀՀ ՊԵԿ կողմից ընդունված կանոնակարգերում: Հարկային պարտավորությունների գանձման գործընթացը իրականացվում է՝ համաձայն «Իրավական գործընթացների վարչական օրենսգրքի» (HO-139-N) դրույթների:
Դիմելուն նախապատրաստություն
Դիմումը պատրաստելու համար հարկ է:
- Հավաքել բոլոր անհրաժեշտ փաստաթղթերը՝ բացահայտելու ձեր հարկային պարտավորությունները:
- Ծանոթանալ որոշման պայմաններին և պահանջներին:
- Հետևել դիմումի ձևակերպման կարգին:
Ֆորմայի լրացում
Առաջին հերթին, հարկ է նշել, որ դիմումը պետք է լրացվի հետևյալ նախապայմաններով:
- Նվազագույնի հասցնել սխալների հավանականությունը՝ օգտագործելով պաշտոնական ձևերը:
- Գրությունները պետք է լինեն կարդալին և պարզ:
- Անուն, ազգանուն, ծննդյան ամսաթիվ՝ ճիշտ լրացված:
Խորհուրդ: Ծառայության շրջանակներում հաճախ օգտագործվում են QR կոդեր և էլեկտրոնային ստորագրություններ՝ դիմումի ընթացքը արագացնելու համար:
Դիմումը ներկայացնելու մեթոդները
Դիմումը կարող է ներկայացվել հետևյալ եղանակներով:
- Էլեկտրոնային ձևակերպում: Որպես հիմնական համակարգ, ՀՀ ՊԵԿ-ի պաշտոնական կայքում առկա է էլեկտրոնային ծառայությունների հատված:
- Ապահովագրական գրասենյակներում ներկայացում: Ֆիզիկական անձինք կարող են դիմել նաև հարկային գրասենյակներում:
Դիմումը վերամշակելու և ընթացքը վերահսկելու մեթոդները
Դիմման ներկայացումից հետո հարկ է հետևել գործընթացին:
- Հարկային վարչության կայքում ստանալ տեղեկատվություն դիմման վիճակի մասին:
- Եթե դիմումը չի մշակվել սահմանված ժամկետներում, կարող եք դիմել լրացուցիչ հարցման:
Մասնագիտական խորհուրդներ
Վստահեք ձեր դիմումը՝ օգտագործելով մասնագիտական խորհրդատվություն, որն կարող է օգնել նվազեցնել սխալների քանակը:
Դիմման հետագա ընթացքը
Դիմումը ուղարկելուց հետո ՀՀ ՊԵԿ-ն իրականացնելու է ընթացակարգ, որը կարող է ներառել հետևյալ քայլերը:
- Դիմումի ստուգում՝ տվյալների ճշտությունը հաստատելու համար:
- Հարկային պարտավորությունների գնահատում:
- Համապատասխան որոշումների ընդունում և ծանուցումների ներկայացում:
Հարկային պարտավորությունների կատարումը և արդյունքում
Առաջացած պարտավորությունները պետք է կատարվեն սահմանված ժամկետներում, ինչն էլ հնարավորություն է տալիս խուսափել տուգանքներից:
Հաճախ տրվող հարցեր՝ հարկային պարտավորությունների գանձման վերաբերյալ
Քանի որ այս պաշտոնական փաստաթուղթը շատ կարևոր է, հարցեր կարող են առաջանալ, ինչպիսիք են:
- Ինչպես կարող եմ ստուգել իմ դիմումը?
- Որն է դիմելու վերջնաժամկետը?
- Ինչպես կարող եմ պաշտպանել իմ իրավունքները հարկային համակարգում:
Մասնագետի օգնության անհրաժեշտությունը
Հարկային համակարգի ծանոթ մասնագետի օգնությունը կարող է պարզեցնել գործընթացը և մեծացնել հաջողության հնարավորությունները:
Որպես եզրափակում
Հարկային պարտավորությունների գանձման գործընթացը, որը կարգավորվում է ՀՀ ՊԵԿ իրավաբանական վարչության 232-Ա որոշմամբ, կարևոր դեր է խաղում հարկային համակարգում: Սխալներից խուսափելու համար կարևոր է ուշադիր մոտենալ փաստաթղթերի պատրաստմանը և վարույթների իրականացմանը:
Այնուամենայնիվ, անհրաժեշտության դեպքում դիմեք մասնագետների և հարկային խորհրդատուների, ովքեր կարող են առաջարկել անհրաժեշտ տեղեկատվություն և աջակցություն:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 22.05.2025թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 232-Ա որոշումը խորը ազդեցություն է ունենում հարկային պարտավորությունների կատարման գործընթացի վրա։ Այս որոշմամբ սահմանված ընթացակարգերը՝ կարևորելով հարկային պարտավորությունների կիրարկման խստությունը, նպատակ ունեն ապահովելու ՀՀ պետական բյուջեի համալրման արդյունավետությունը։ Նախքան գանձման գործընթացի մեկնարկը, հարկային մարմինները պարտավոր են իրականացնել նախնական ուսումնասիրություններ, որպեսզի որոշեն, թե արդյոք ֆիզիկական անձը իսկապես ակնկալում է պարտավորությունները։
Առաջին հերթին, հարկային մարմինները պետք է կապվեն հարկ վճարողի հետ՝ կարճ ժամկետներում ներկայացնելով բոլոր անհրաժեշտ տեղեկությունները։ Գանձման գործընթացի ընթացքում հարկ վճարողը ունի իրավունք՝ ներկայացնելու իր մեկնաբանությունները և փաստաթղթերը, որոնք կարող են հիմնավորել նրա դիրքորոշումը։ Ինչպես նաև, կարևոր է նշել, որ որոշման մեջ նշված ժամկետները պետք է խստորեն պահպանվեն, քանի որ դրանց անտեսումը կարող է հանգեցնել լրացուցիչ քրեական պատասխանատվության։
Հարկային պարտավորությունների գանձման դեմ հակառակորդություններ և լուծումներ
Ժամանակի ընթացքում, հարկային պարտավորությունների կատարումը կարող է բախվել տարբեր խնդիրների, ինչպիսիք են ֆինանսական դժվարությունները, առողջական խնդիրները կամ այլ անձնական հանգամանքներ։ Այսօրինակները կարող են հանգեցնել դատարան ներկայացված դիմումներով, որոնք պահանջում են հարկային պարտավորությունների գանձման գործընթացների ժամանակավոր դադարեցում կամ դրանց վերանայման պահանջ։
ՀՀ օրենքները թույլ են տալիս դատարանին վերանայել հարկային մարմինների՝ պարտավորությունների գանձման գործընթացները, եթե հարկ վճարողը կարող է ապացուցել, որ նրա իրավունքները խախտվել են կամ որ նրա վիճակը չի հնարավորություն տալիս կատարել այդ պարտավորությունները։ Ուստի, կարևոր է հավաքել փաստաթղթեր և ցուցմունքներ, որոնք կօգնեն հիմնավորել խնդրի իրավաբանական կողմը։ Հարկային մարմինները, նույնպես, պարտավոր են արձագանքել նման դիմումներին և իրականացնել համապատասխան ուսումնասիրություններ՝ տրամադրելով արդարացի լուծումներ։
Ելքերն ու ապագայի հեռանկարները հարկային պարտավորությունների գանձման շրջանակներում
Եկեք քննարկենք ապագայի հեռանկարները և հնարավոր ելքերը, որոնք կարող են բարելավել հարկային պարտավորությունների գանձման գործընթացը։ ՀՀ ՊԵԿ-ը, հաշվի առնելով աշխարհում տեղի ունեցող փոփոխությունները և տեխնոլոգիաների զարգացմանը, կարող է ներդնել էլեկտրոնային հարթակներ, որոնք կօգնեն օնլայն դիմում լրացնելը և գործընթացի թափանցիկությունը։
Այսպիսով, հարկ վճարողները հնարավորություն կունենան շուտ ստանալ տեղեկություններ իրենց պարտավորությունների վերաբերյալ, ինչպես նաև մասնակցել գործընթացներին՝ օգտագործելով իրենց անձնական թվային ստորագրությունները։ Բացի այդ, Հայասատանում պետությունը կարող է բարձրացնել իր տեղեկատվական կրթության մակարդակը՝ կազմակերպելով սեմինարներ և դասընթացներ, որոնք հատուկ ուղղված կլինեն քաղաքացիներին՝ հարկային պարտավորությունների կատարումը հեշտացնելու նպատակով։