Անհրաժեշտություն և դերը
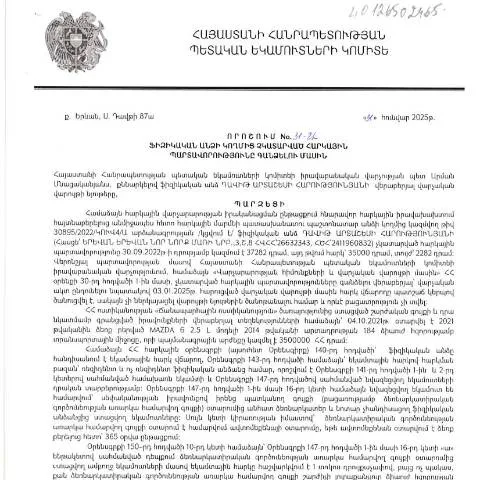
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 31․01․2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 31-Ա որոշումը կարևոր փաստաթուղթ է, որը վերաբերում է հարկային պարտավորությունների կատարումը խախտած ֆիզիկական անձանց պարտականություններին: Այս որոշումը մշակվել է պետական հարկային եկամուտների հավաքագրման և հարկային օրենսդրության համապատասխանության պահպանման նպատակով:
Ովքեր են պարտավոր ներկայացնել փաստաթուղթը
Այս փաստաթուղթը պետք է ներկայացնեն այն ֆիզիկական անձինք, ովքեր ունեն չկատարված հարկային պարտավորություններ, որոնք հստակեցված են ՀՀ հարկային օրենսդրությամբ: Այդ անձանց հարկային ճանաչման համար կարևոր է ունենան ՀԾՀ (հարկային նույնականացման համարը), որն անհրաժեշտ է նաև դիմելու համար:
Փաստաթղթի լրացման գործընթացը
Փաստաթղթի լրացման ժամանակ անհրաժեշտ է բազմակողմանիորեն մոտենալ, որպեսզի չմնան բացակայող կամ սխալ տեղեկություններ:
- Անուն, ազգանուն, ծննդյան ամսաթիվ: Ապահովել, որ բոլոր անձնական տվյալները լրացված են ճիշտ:
- Հարկային պարտավորությունների մանրամասն նկարագրություն: Նշել բոլոր չկատարված պարտավորությունները, ներառյալ գումարները:
- Սահմանված ժամանակի տողերը: Պահպանել կցված ժամկետները և անհրաժեշտ է, որ դրանք համապատասխանեն ՀՀ օրենսդրությանը:
Ինչպես ներկայացնել փաստաթուղթը
Շահառուներին առաջարկվում է դիմելու գործընթացը իրականացնել էլեկտրոնային եղանակով՝ օգտվելով ՀՀ ՊԵԿ պաշտոնական կայքից: Սրանք են հիմնական քայլերը:
- Գրանցվել էլեկտրոնային համակարգում: Օգտագործել անձնական քողարկման համարը (ID) և էլեկտրոնային ստորագրություն:
- Ներդնել փաստաթղթերը: Համակարգի միջոցով ներբեռնել լրացված փաստաթուղթը:
- Ստանալ հաստատում: Հաստատվել, որ դիմումը ընդունվել է:
Փաստաթղթի հետագա ընթացքը
Դիմումը ներկայացնելուց հետո, կարևոր է հետևել դրա ընթացքին: ՀՀ ՊԵԿ-ը պարտավոր է արձագանքել դիմումին սահմանված ժամկետներում: Եթե անհրաժեշտ լինեն լրացուցիչ տեղեկություններ կամ փաստաթղթեր, ՊԵԿ-ը կհայտարարի:
Արդյունքները և հնարավոր հսկողությունը
Գործընթացի ընթացքում, եթե դիմող կողմը չի համաձայնվում հարկային մարմնի որոշման հետ, նա իրավունք ունի դիմելու վերանայման կամ որպարավորը:
Հարկային հարցերի լուծման համար, դիմողը կարող է նաև դիմել իրավաբանական խորհրդատվություն ստանալու նպատակով:
Քաղաքացիական իրավունքները և պարտավորությունները
ՀՀ քաղաքացիները, ներկայացնելով փաստաթուղթը, պարտավոր են պահպանել իրենց իրավունքները, ինչպես նաև անհապաղ արձագանքել հարկային մարմնում ստացված տեղեկություններին:
Եզրակացություն
Ավելին, կարևոր է նշել, որ յուրաքանչյուր դիմող պետք է լինի ուշադիր և պատասխանատու, որպեսզի ապահովի իր հարկային պարտավորությունների կատարումը, կանխարգելելով հնարավոր խնդիրները:
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 31․01․2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 31-Ա որոշումը կարևոր քայլ է հարկային գործառնություններում, որն ուղղված է հարկերի հավաքագրմանը և օրենքի պահպանմանը: Այս որոշումը ենթադրում է, որ ֆիզիկական անձիք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, կարող են ենթարկվել որոշակի գործողությունների, որոնք նախատեսված են ՀՀ հարկային օրենսդությամբ:
Վերջինիս շրջանակներում հարկային պարտավորությունների գանձումը իրականացվում է հետևյալ քայլերով:
- Նոր տեղեկությունների հավաքագրում: Հարկային մարմինները պարտավոր են հավաքագրել բոլոր անհրաժեշտ տվյալները ֆիզիկական անձի հարկային պարտավորությունների մասին, այդ թվում՝ ընթացիկ պարտքերը և դրանց չափը:
- Ծանուցում: Պետական մարմինը պարտավոր է ծանուցել հարկ վճարողին, նշելով նրա պարտավորությունները, որոնք պետք է կատարվեն, և ժամկետները:
- Ազգային վճարման խթաններ: Հարկային մարմինները կարող են առաջարկել վճարման խթաններ, ինչպիսիք են՝ մնում անպատժելի կամ պարտքերի նվազեցում:
Այս գործընթացը կարևոր է, քանի որ այն ուղղված է ֆինանսական կայունության ապահովմանը և պետական բյուջեի համալրմանը: Հարկային պարտավորություններից խուսափելը կարող է հանգեցնել ավելի խիստ միջոցների, այդ թվում՝ տուգանքների և նույնիսկ քրեական պատասխանատվության:
Հարկային պարտավորությունների վաղաժամկետ լուծման հնարավորություն
ՀՀ օրենքները նախատեսում են, որ ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ, կարող են դիմել պետական մարմիններին և առաջարկել վճարային պայմաններ, որոնք կլինեն ավելի բարենպաստ: Այսպիսի առաջարկներն առավելագույնը օգտակար են նրանց համար, ովքեր դժվարությամբ են կարողանում կատարել իրենց պարտավորությունները:
Միաժամանակ, հարկային մարմինները պետք է արժեքավորեն այս առաջարկները և որոշեն, թե որոնք են ընդունելի:
Հարկային պարտավորությունների վաղաժամկետ լուծման գործընթացը ներառում է հետևյալ քայլերը:
- Դիմումի ներկայացում: Ֆիզիկական անձը պետք է ներկայացնի համապատասխան դիմում՝ նշելով իր պարտավորությունները և առաջարկվող վճարային պայմանները:
- Անկախ գնահատում: Պետական մարմինները վերլուծում են ներկայացված դիմումը և որոշում են, թե արդյոք առաջարկվող պայմանները ընդունելի են:
- Գործողությունների հաստատում: Եթե առաջարկները ընդունվում են, ապա կողմերը ստորագրում են համաձայնագիր, որը կվերաբերի վճարային պայմաններին:
Այս մոտեցումը խթանում է հարկային պարտավորությունների կատարումը և օգնում է նվազեցնել պետության պարտքերը:
Հարկային պարտավորությունների վերանայման իրավական հնարավորությունները
ՀՀ հարկային օրենսդությունը թույլ է տալիս ֆիզիկական անձանց վերանայել իրենց հարկային պարտավորությունները, եթե նրանք կարող են ներկայացնել հիմնավորումներ, որոնք հաստատում են, որ պարտավորությունները պետք է խուսափեն կամ նվազեցվեն:
Այս գործընթացը կարող է լինել բարդ, և հարկային մարմինները պահանջում են մանրամասն փաստաթղթային ապացույցներ:
Հարկային պարտավորությունների վերանայման գործընթացը ներառում է հետևյալ հիմնական քայլերը:
- Հիմնավորման ներկայացում: Պարտավորությունները վերանայելու համար ֆիզիկական անձը պետք է ներկայացնի փաստաթղթերով հաստատված հիմնավորում:
- Վերլուծություն: Հարկային մարմինը ուսումնասիրում է ներկայացված փաստերը և որոշում, թե արդյոք դրանք բավարար են պարտավորության փոխում կամ վերանայման համար:
- Ամփոփագիր: Եթե հարկային մարմինը որոշում է վերանայել պարտավորությունը, ապա պատրաստվում է ամփոփագիր, որտեղ նշվում են նոր պայմանները:
Այս գործընթացը կարևոր է, որովհետև այն հնարավորություն է տալիս ֆիզիկական անձանց իրավական ճանապարհով լուծել իրենց հարկային խնդիրները և վերականգնել ֆինանսական իրավունքները: