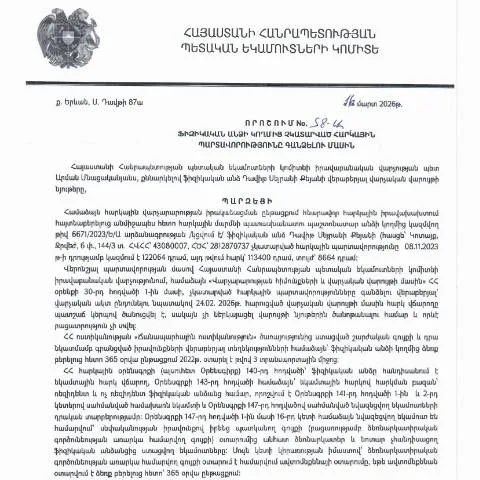
Հարկային պարտավորությունների գանձման գործընթացի մանրամասները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված 58-Ա որոշումը սահմանում է fiziki anjninՁ ներկայացրած պարտավորությունների կատարման գործընթացը։ Առաջին հերթին, անհրաժեշտ է հասկանալ, որ հարկային պարտավորությունները ժամանակին չկատարելու դեպքում, պետական մարմինները կարող են ձեռնարկել հարկային պարտավորությունների պարտադիր գանձման գործընթաց, որը ենթադրում է մի շարք քայլերի իրականացում։ Ինչպես նշվում է որոշման մեջ, այդ գործընթացը սկսում է հարկային մարմնի կողմից իրականացվող փաստաթղթային ուսումնասիրություններից, որի արդյունքում որոշվում է պարտքի չափը և բնույթը։
Ապա, հարկատուներին ուղարկվում են հաղորդագրություններ՝ պարտքի մասին, որտեղ մանրամասնորեն ներկայացված են պարտքի պայմանները, ինչպես նաև դրանց վճարման ժամկետները։ Եթե հարկատուն չի կատարում պարտավորությունները, ապա կարող է կիրառվել հարկային ենթադրությունների հիման վրա պարտավորությունների կատարման գործընթաց։
ՀՀ ՊԵԿ-ում հարկային պարտավորությունների գանձման իրավական հիմքերը
Հարկային պարտավորությունների գանձման գործընթացը կարգավորվում է ՀՀ հարկային օրենսդրությամբ, մասնավորապես՝ ՀՀ վարչական կարգերի մասին օրենքով։ Կառավարության որոշումներով հաստատված են որոշ փաստաթղթեր և ընթացակարգեր, որոնք պետք է կատարվեն պարտավորությունների գանձման ժամանակ։ Օրինակ, հարկային մարմինները պարտավոր են թվային ռեժիմով ներկայացնել պարտավորությունների գանձման բոլոր քայլերը՝ ինչպես հարկատուին, այնպես էլ հասարակությանը, որպեսզի ապահովեն գործընթացի թ transparencyություն։
Հարկային պարտավորությունների գանձման շրջանակներում հարկային մարմիններն իրավունք ունեն կատարել հարկային ստուգումներ, ինչպես նաև կիրառել վարչական պատասխանատվություն։ Հարկ վճարողը կարող է դիմել ՀՀ ՊԵԿ, եթե կարծում է, որ իր իրավունքները խախտվել են, կամ եթե կարծում է, որ որոշման մեջ առկա են սխալներ։ Նման դեպքերում, հարկ վճարողը կարող է ներկայացնել բողոք՝ հիմնվելով ՀՀ վարչական կարգերի մասին օրենքի դրույթների վրա։
Իրավական պաշտպանություն և վճարման միջոցներ
Եթե հարկատուն հայտնվում է պարտքի վիճակում, նա իրավունք ունի չեզոքացնելու իրավիճակը՝ դիմելով իրավաբանների և հարկային մասնագետների օգնությանը։ Ինտերնետում առկա են նաև տարբեր էլեկտրոնային ծառայություններ, որոնք առաջարկում են իրավական խորհրդատվություն և աջակցություն հարկային պարտավորությունների գանձման հարցերում։ Այսպիսով, հարկատուն կարող է ստանալ տեղեկատվություն այն մասին, թե ինչպես կարելի է նվազեցնել պարտքը կամ ինչ քայլեր կարելի է ձեռնարկել՝ իրավիճակից դուրս գալու համար։
Հարկային պարտավորությունների վճարման տարբեր միջոցները ներառում են նաև վճարման պլանի կազմումը, որի շնորհիվ հարկատուն կարող է մարել պարտքը մի քանի փուլերով։ ՀՀ ՊԵԿ-ը աշխատում է հարկ վճարողների հետ՝ ապահովելով նրանց հնարավորությունը՝ ընտրելու լավագույն կերպերը պարտքի մարելու համար։ Այսօր շատ հարկ վճարողներ օգտվում են էլեկտրոնային վճարման համակարգերից, ինչը գործընթացն ավելի արագ և հարմարավետ է դարձնում։