Հայաստանյան հարկային պարտավորությունների կատարումը՝ փաստաթղթի դեր եւ նշանակություն
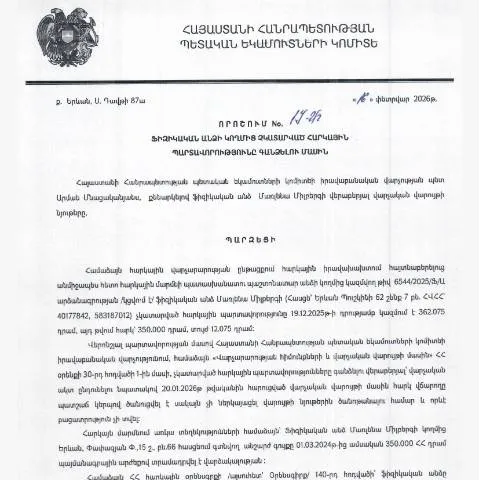
2026 թվականի փետրվարի 16-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 17-Ա որոշումը կարևոր նշանակություն ունի հարկային վարչարարության մեջ: Այս փաստաթուղթը նախատեսում է հարկային պարտավորությունների կատարումը և դրանց հետագա ընթացքը:
Դիտարկվող փաստաթղթի առանձնահատկությունները
Այս որոշումը շեշտում է այն, ինչ այն տարբերում է նմանատիպ փաստաթղթերից. այն հիմնված է բացառապես ֆիզիկական անձանց հարկային պարտավորությունների վրա, ինչը չի վերաբերում պետական կամ իրավաբանական անձանց:
- Վերլուծություն հարկային պարտավորությունների մարման գործընթացի
- Հարկային պարտավորությունների համակարգման մեթոդներ
- Բողոքարկման հնարավորությունները
Հարկային պարտավորությունների կատարումը. ժամանակացույց
Դրույթը նախատեսում է հարկային պարտավորությունների մարման ժամանակացույցը, որը սկսվում է 2025 թվականի հունվարի 1-ից:
Կայուն ժամկետներ
- Պարտավորության կատարումը պետք է լինի մինչև 2026 թվականի հունվարի 1-ը:
- Ավարտից հետո նախատեսվում է հարկային պարտավորությունների արգելում
Ինքնության հաստատման առանձնահատկություններ
Այս փաստաթղթի մշակումը վերաբերում է միայն ֆիզիկական անձանց, ինչը նշանակում է, որ այն չի վերաբերում իրավաբանական անձանց կամ պետական մարմիններին:
- Ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ:
- Որպեսզի տարբերակեն նրանք, ովքեր պետք է լրացնեն փաստաթուղթը՝ հարկավոր է ներկայացնել իրավաբանական փաստաթղթեր:
Դեպքերի հատուկ կարգավորումներ
Պետք է ուշադրություն դարձնել որոշակի դեպքերի, երբ կարող են լինել հատուկ կարգավորումներ:
Արտասահմանում գտնվող ֆիզիկական անձիք
- Եթե ֆիզիկական անձը գտնվում է արտասահմանում, պետք է լրացնի հատուկ ձև:
- Փաստաթուղթը պետք է ներկայացվի առցանց համակարգով:
Ֆորմի լրացման գործընթացը
Ֆորմի լրացման գործընթացը կարող է թվալ բարդ, սակայն այն ունի կոնկրետ քայլեր:
- Լրացնել անհրաժեշտ տողերը
- Մուտքագրել հարկային ինդեքսը
- Հաստատել տվյալները էլեկտրոնային ստորագրությամբ
Դեպոզիտային ալիքներ և առանձնահատկություններ
Պետք է հաշվի առնել, թե որտեղ կարելի է ներկայացնել փաստաթուղթը:
| Դեպոզիտի եղանակ | Նկարագրություն |
|---|---|
| Առցանց | Հնարավորություն՝ ներկայացնել էլեկտրոնային համակարգով |
| Թղթային | Ներկայացնել իրավապահ մարմիններին |
Ամփոփում և հետագա քայլեր
Դատարանում ներկայացված դիմումը կարող է ենթարկվել կարգավորման:
Հետաքրքիր տեղեկատվություն
- Ելքը կարող է լինել բողոքարկում
- Ավելի շատ տեղեկություն կարող եք ստանալ ՀՀ ՊԵԿ կայքում
Այս գործընթացի ամբողջությունը ներկայացնում է մի հետաքրքիր համակարգ, որը պետք է ուշադիր վերահսկվի ֆիզիկական անձանց կողմից:
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 17-Ա որոշումը վերաբերում է ֆիզիկական անձի հարկային պարտավորությունների չկատարումին և դրանց գանձման վերաբերյալ ընթացակարգերին։ Այս որոշման հիմքում ընկած է հարկային օրենսդրության շրջանակներում առաջացած պարտավորությունները օգտակար ու արդյունավետ կերպով կառավարելը։ Համապատասխանաբար, հարկային պարտավորությունների գանձման գործընթացը, որը ներառում է հարկային հայտարարությունների գրանցումը, հարկային պարտավորությունների հաշվարկումը և դրանց կատարման վերահսկումը, պահանջում է մանրամասն մեթոդաբանություն և պատասխանատու մոտեցում:
Դրա շրջանակներում հարկային վարչությունն օգտագործում է մի շարք փաստաթղթեր, որոնցում նշվում են հարկային պարտավորությունների չկատարումը, ինչպես նաև դրանց գանձման համար անհրաժեշտ քայլերը։ Հարկային պարտավորությունների գանձման գործընթացը կարող է ներառել մի շարք փուլեր, ինչպիսիք են նախնական զգուշացումը, հարկային պարտավորությունների մասին տեղեկացման տրամադրումը և, Եթե անհրաժեշտ լինի, հարկային հաշիվների գանձումը դատարանների միջոցով:
Պարտավորությունների մարման մեթոդներ
ՀՀ ՊԵԿ-ն կարող է կիրառել մի շարք մեթոդներ ֆիզիկական անձի կողմից հարկային պարտավորությունների մարման գործընթացում։ Առաջին հերթին, հարկային մարմինը կարող է նախաձեռնել հարկային պարտավորության մարման գործընթացը՝ առանց դատարանի միջամտության, եթե դա հնարավոր է։ Սակայն, եթե հարկային պարտավորությունը չի կատարվում կամ արդյունքում առաջանում են բարդություններ, ապա հարկային մարմինը կարող է դիմել դատարան:
Այս մեթոդների շարքում են նաև պարտավորության մարման պայմանավորվածությունները, ինչպիսին են վճարային հաշտեցումները։ Ֆիզիկական անձը, ով չի կարող կատարել իր պարտավորությունները, կարող է դիմել հարկային մարմին՝ առաջարկելով վարկային պայմաններ կամ այլ հարթակներ, որոնք կարող են օգնել իրեն լուծել պարտավորությունները։ Ծրագրերի և վճարման պայմանների շուրջ քննարկումները կարող են իրականացվել նախնական՝ ֆիզիկական անձի և հարկային մարմնի միջև, ինչը կարող է հանգեցնել պարտավորությունների մարման ավելի արդյունավետ լուծումների:
Հարկային պարտավորությունների վերահսկողության նշանակությունը
Հարկային պարտավորությունների վերահսկողությունը մի կարևոր գործառույթ է, որը նպաստում է հարկային համակարգի արդյունավետությանը։ ՀՀ ՊԵԿ-ն մշտապես հետևում է հարկային պարտավորությունների կատարման գործընթացին՝ ապահովելով, որ այն իրականացվի օրենքի շրջանակներում։ Սա, առաջին հերթին, կիրառական բնույթ է կրում, քանի որ հարկային պարտավորությունների չկատարումը կարող է հանգեցնել ֆինանսական խնդիրների ոչ միայն պարտապանի, այլ ողջ երկրամասի համար:
Հարկային վերահսկողությունը ներառում է նաև հարկային եկամուտների գնահատումը, որը կարող է իրականացվել պարբերաբար կամ ըստ անհրաժեշտության, այդ թվում՝ հարկային պարտավորությունների չկատարելու դեպքերով։ Սա հատկապես կարևոր է, քանի որ հարկային վարչության արդյունավետությունն ուղղակիորեն կապված է այս գործընթացի իրականացման հետ: