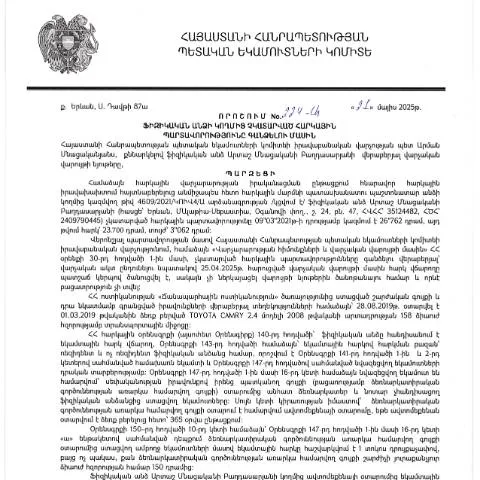
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 224-Ա որոշման կարևորությունը
2025 թվականի մայիսի 21-ին Առջևում նշված 224-Ա որոշումը բազմաթիվ քաղաքացիների համար կարևոր փաստաթուղթ է, որի միջոցով իրականացվում են հարկային պարտավորությունների գանձման գործընթացները։ Այս որոշումը թույլ է տալիս պետությանը աջակցել հարկային վարչարարությանը, ինչպես նաև ապահովել քաղաքացիների հարկային պարտականություններին համապատասխանությունը։
Ովքե՞ր են պատասխանատու որոշման կիրառման համար
Այս որոշումն ուղղված է ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Այդ պատճառով, որոշման վերաբերյալ ստուգումները և դրանց կիրառումը հիմնականում իրականացվում է ՀՀ ՊԵԿ (Պետական եկամուտների կոմիտե) կողմից։
Ֆորմայի մանրամասներ՝ պլանավորման գործընթացում
224-Ա որոշման շրջանակներում պետք է լրացվի համապատասխան ձև, որը կարող է ունենալ հետևյալ կետերը.
- Ինքնության հաստատում: Ի տարբերություն շատ այլ ձևերի, այստեղ շատ կարևոր է անձի ինքնությունը հաստատելու համար անհրաժեշտ փաստաթղթերի ներկայացումը։
- Հարկային պարտավորությունների նկարագրություն: Այս կետում մանրամասն է ներկայացվում, թե ինչ պարտավորություններ են եղել և ինչ պատճառով չեն կատարվել։
- Դիմումի ներկայացման եղանակ: Դիմումը կարելի է ներկայացնել առցանց կամ անձամբ՝ ՀՀ ՊԵԿ-ում։
Ինչպես ճիշտ լրացնել 224-Ա որոշման ձևը
224-Ա դիմումը պահանջում է արտացոլել մանրամասն տվյալներ, որոնք կարող են լինել խնդիրների առաջացման պատճառ:
- Անուն ազգանուն: Ստորագրելուց առաջ պետք է ուշադրություն դարձնել, որ տվյալները գրի առնվեն ճիշտ։
- Հարկային նույնականացման համարը (ՏԻՀ): Օրինակ, նույնիսկ մեկ թվային սխալը կարող է խնդիրներ առաջացնել գործընթացի մեջ։
- Փաստաթղթերի համալրում: Աշխատակցի կամ օրենսդիրի կողմից ներկայացված պահանջների համաձայն ներկայացնելու անհրաժեշտ փաստաթղթերը։
Դիմումը ներկայացնելու եղանակներ
Դիմումը կարող է ներկայացվել տարբեր եղանակներով, որոնք տարբեր պայմաններ են պահանջում:
| Եղանակ | Նկարագրություն | Առավելություններ |
|---|---|---|
| Առցանց լրացում | Դիմումը լրացվում է պետության պաշտոնական կայքում կամ համապատասխան հարթակում | Արագ և հեշտ, կրճատված սպասման ժամկետ. |
| Անձամբ | Դիմումի ձեռք բերումը և լրացումը պետական աշխատակցի հետ | Բարձրացնել հարցերի պարզաբանումները անմիջապես՝ փոքրիկ մանրամասները ճշտելու համար. |
Դիմումի մերժման դեպքում գործողությունների հաջորդականություն
Եթե դիմումը մերժվի, որևիցե դեպքում չպետք է հուսահատվել:
- Վերջնական որոշման պայմանները: Կարող եք խնդրել մանրամասներ մերժման պատճառների վերաբերյալ՝ հայտարարելով, թե ինչու եք վստահ, որ դիմումն անսխալ է լրացված։
- Նոր դիմումի ներկայացում: Եթե մերժման պատճառը պարզվում է լուծելի, վերականգնումը կարող է լինել արագ:
224-Ա որոշման սահմանափակումներն ու առանձնահատկությունները
224-Ա որոշումը տարբեր է մյուս հարկային ձևերից, քանի որ այն հատկապես կենտրոնանում է ֆիզիկական անձանց պարտավորությունների վրա:
- Ժամկետային սահմանափակում: Դիմումը պետք է ներկայացնել օրենքով սահմանված ժամկետներում՝ հակառակ դեպքում կարող են առաջանալ լրացուցիչ տուգանքներ:
- Եթե լրացուցիչ փաստաթղթեր են պահանջվում: Որոշման ընթացքում կարող են պահանջվել լրացուցիչ ապացույցներ՝ ճիշտություն հաստատելու համար:
Ապագա քայլերը՝ դիմումի ներկայացումից հետո
Դիմումը ներկայացնելուց հետո, կարևոր է հետևել գործընթացին՝ տրամադրված հրաժեշտի համար:
- Հայտարարություն ստանալը: Դուք պետք է սպասեք, մինչև ձեզ կհայտարարեն դիմումը հաստատելու մասին կամ այլ հարցերի արձագանք:
- Հաջորդ քայլերին պատրաստ լինելը: Եթե ստանում եք հաստատում, ապա պետք է պատրաստ լինեք պարտավորությունները կատարելու։
224-Ա որոշման հերթականությունը և իր կարևորությունը
224-Ա որոշումը պատասխանատու է մի շարք կարևոր գործառույթների համար, որոնք ուղղակիորեն ազդում են հարկային վարչարարության արդյունավետության վրա։ Այսպիսով, քաղաքացիներն իմանալով իրենց իրավունքները և պարտականությունները, կարող են թեթևացնել հարկային բեռը և կատարողականը:
224-Ա որոշման նշանակությունը և կիրառման շրջանակները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 224-Ա որոշումը կարևոր է հատկապես այն ֆիզիկական անձանց համար, ովքեր ունեն չկատարված հարկային պարտավորություններ: Այս որոշման հիմքում ընկած է հարկային օրենսդրության արդյունավետ կիրառման անհրաժեշտությունը, որը մի կողմից ապահովում է պետական բյուջեի համալրում, մյուս կողմից՝ հարկ վճարողների իրավունքների պաշտպանությունը:
224-Ա որոշումը ենթադրում է, որ ֆիզիկական անձինք, որոնք չունեն կատարողական գործընթացում ընդգրկված պարտականություններ, սակայն ունեն չվճարված հարկային պարտավորություններ, պետք է իրականացնեն վճարումները արկածային պայմաններում: Այսինքն՝ հարկային մարմինները պետք է ապահովեն որակի երաշխիք, որ վճարման գործընթացը պարզ և հասանելի կլինի բոլոր հարկ վճարողների համար:
Դրա համար անհրաժեշտ է, որպեսզի առկա լինեն էլեկտրոնային միջոցներ, որոնք օգնում են իրականացնելու վճարումները՝ օգտագործելով արդի տեխնոլոգիաները: Համաձայն 224-Ա որոշման, հարկ վճարողները պարտավոր են կատարել վճարումները 30 օրվա ընթացքում՝ սկսած 2025 թվականի մայիսի 21-ից, այլապես կարող են ենթարկվել վարչական տույժերի:
Արտաշ Մնացականի Բաղդասարյանի դերը հարկային վարչարարության մեջ
Արտաշ Մնացականի Բաղդասարյանը, որպես ՀՀ ՊԵԿ իրավաբանական վարչության պետ, играет ключевую роль в реализации и контроле налоговой политики, а также в разработке новых инициатив, направленных на упрощение налогового администрирования:
Նրա ղեկավարությամբ, ՊԵԿ-ը վերլուծել է հարկային պարտականությունների գանձման գործընթացում առկա խնդիրները և առաջարկել է նոր լուծումներ, ինչպիսիք են տվյալների կենտրոնացածությունը և նոր տեխնոլոգիաների կիրառումը, ինչպիսին է QR-կոդերի օգտագործումը՝ վճարումների և հաշիվների արագ նույնականացման համար:
Այս կերպ, Մնացականի Բաղդասարյանը նպաստում է կարգապահության և պատասխանատվության մշակույթի ձևավորմանը, ինչպես նաև հարկ վճարողների համար ապահովում է առավել բարենպաստ պայմաններ՝ իրենց պարտավորությունները կատարելու համար:
Վարքագիծ և միջոցներ՝ չկատարված հարկային պարտավորությունները գանձելու համար
224-Ա որոշումը նաև նախատեսում է, որ հարկային մարմինները պետք է իրականացնեն նպատակային միջոցառումներ՝ ուղղված չկատարված հարկային պարտավորությունների գանձմանը: Այս հարցում կարևոր է հաղորդակցման արդյունավետությունը հարկ վճարողների հետ:
Բացի այդ, ՊԵԿ-ը կարող է կիրառել վարչական միջոցներ, որոնք կօգնեն կարգավորել վճարումների գործընթացը: Որպես օրինակ՝ կարող են լինել գրավոր ծանուցումներ, հիշեցումներ և այլն, որոնք կհանգեցնեն դրական դինամիկայի՝ հարկ վճարողների մոտ:
Ինչպես նաև, հարկ վճարողները, ովքեր չեն կարող կատարել իրենց պարտականությունները պատճառաբանված պատճառներով, կարող են դիմել ՊԵԿ-ին՝ արտոնություն ստանալու համար, ինչը ենթադրում է, որ հարկային մարմինները պետք է ունենան ճկուն մոտեցում՝ հաշվի առնելով յուրաքանչյուր դեպքի առանձնահատկությունները: