Սահմանափակ հարկային պարտավորությունների գանձման կարգը
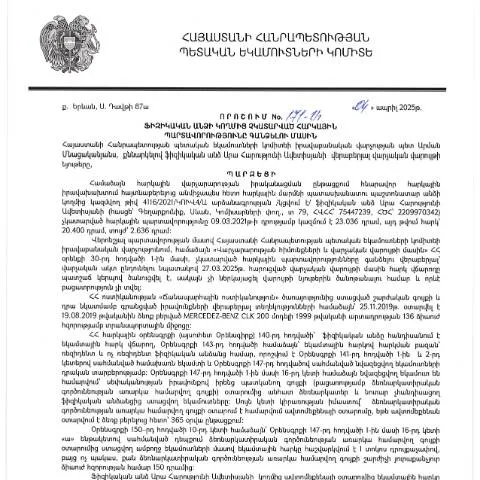
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 171-Ա «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 04.04.2025թ. որոշումը նախատեսում է հարկային պարտավորությունների արդյունավետ և ժամանակին կատարումը։ Այն ստեղծում է իրավական շրջանակ, որն ուղղված է հարկային պարտավորությունների մարմանը, որոնք չեն կատարվել ըստ ՀՀ օրենսդրության։
Ո quién է կարող ներգրավվել այս գործընթացում
Այս որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Այսինքն, եթե դուք որպես ֆիզիկական անձ հարկային պարտավորություններ ունեք, սակայն դրանք չեք կատարել, ապա դուք կարող եք ենթարկվել որոշման դրույթներին։
Նշենք, որ որոշման կիրառումն իրականացվում է ՀՀ ՊԵԿ տարածքային ստորաբաժանումների միջոցով, որոնք պատասխանատու են հարկային պարտավորությունների գանձման գործընթացի իրականացման համար։
Ինչպես լրացնել և ներկայացնել լրացուցիչ փաստաթղթեր
Որոշման համաձայն, հարկային պարտավորությունների գանձման գործընթացում պետք է ներկայացնել լրացուցիչ փաստաթղթեր, սակայն նախաքայլերի նախապատրաստումից առաջ, ճիշտ կլինի հասկանալ՝ ինչ փաստաթղթեր են անհրաժեշտ՝ կախված ձեր իրավիճակից։
- Հարկային հաշվետվություն: Վերջին տարիների հարկային հաշվետվությունները, որոնք չեն ներկայացվել կամ չեն նախապատրաստվել ըստ պահանջի։
- Անձնական փաստաթղթեր: Քաղաքացիական անձի ինքնությունը հաստատող փաստաթղթերը, օրինակ՝ անձնագիր կամ նույնականացման քարտ։
- Հարկային պարտավորությունների մասին տեղեկանք: ՀՀ ՊԵԿ-ից ստացված տեղեկանք հարկային պարտավորությունների վերաբերյալ։
Ժամանակացույցը. Սույն գործընթացի ժամկետները
Հարկային պարտավորությունների գանձման գործընթացը ունի որոշակի ժամկետներ, որոնք անհրաժեշտ է պահպանել:
- Դիմումի ներկայացում: Դիմումի ներկայացման վերջնաժամկետը նշվում է որոշման մեջ, և այն սովորաբար սահմանափակվում է 30 օրով:
- Ստուգման գործընթաց: ՀՀ ՊԵԿ-ն կատարվում է ստուգում, որը կարող է տևել 10-15 օր:
- Պատասխան ստանալու վերջնաժամկետ: Այս գործընթացը պետք է ավարտվի մինչև 60 օր:
Ինչ անել մերժման կամ բացակա փաստաթղթի դեպքում
Եթե դուք ստացել եք մերժում, անհրաժեշտ է հասկանալ պատճառները: Մայրաքաղաքային կամ տարածքային հարկային ծառայությունում կարող եք կազմակերպել խորհրդակցություն՝ պարզելու համար, թե ինչ պատճառներով է մերժվել ձեր դիմումը:
- Փաստաթղթերի լրացման սխալներ: Եթե փաստաթղթերում կան սխալներ, ապա դրանք պետք է շտկվեն և նորից ներկայացվեն:
- Անհրաժեշտ փաստաթղթերի բացակայություն: Համոզվեք, որ ներկայացրել եք հիմնարար փաստաթղթերը:
Այս որոշման դերակատարումը ողջ գործընթացում
Այս որոշումը հանդիսանում է միջոց՝ ֆիզիկական անձանց հարկային պարտավորությունները կատարելու համար: Այն ամրապնդում է վարչական իրավական կարգը և ապահովում կայունություն՝ հարկային պարտավորությունների կատարման ոլորտում:
Այս փաստաթուղթը պետք է դիտարկել որպես գործիք՝ հասնելու ավելի մեծ թափանցիկության և արդարադատության հարկային համակարգում:
Ի՞նչ տարբերություններ կան նմանատիպ փաստաթղթերի հետ
Հարկային պարտավորությունների գանձման հետ կապված կան նաև այլ փաստաթղթեր, սակայն 171-Ա որոշումը ունի իր առանձնահատկությունները:
| Փաստաթուղթ | Նպատակ | Կողմնակի ազդեցություն |
|---|---|---|
| 171-Ա | Հարկային պարտավորությունների գանձում | Անձանց պարտավորությունները շարունակական կարգով փոխանցել |
| Հարկային հաշվետվություն | Հարկային պարտավորության հաշվառում | Պետությանը պարտավորություններ ներկայացնել |
Աշխատանքային գործընթացը և սպասման եղանակները
Հարկային պարտավորությունների գանձման գործընթացը պահանջում է հստակ և համակարգված մոտեցում: Արդյունավետ աշխատանքի համար, հարկային մարմինները պետք է հետեւեն ստացած դիմումներին:
Դիմումի վիճակը կարելի է ստուգել առցանց՝ ՀՀ ՊԵԿ պաշտոնական կայքում: Դիմումի ընթացքը կարող է տևել տարբեր ժամանակահատվածներ, սակայն օրենքն ապահովում է, որ քաղաքացիները ստանան արագ և հստակ տեղեկություններ:
Հնարավորություններ և իրավական պահանջներ
Երբ դիմում եք ներկայացնում, դուք պետք է հետևեք բոլոր իրավական պահանջներին, որոնք ներկայացված են 171-Ա որոշման մեջ: Ուսումնասիրելով կարգավորումները, կարող եք հասնել ավելի հստակ և արագ արդյունքների:
Հարկային պարտավորությունների գանձման գործընթացը կարևոր է՝ ոչ միայն ձեզ համար, այլև ողջ երկրի տնտեսական կայունության համար:
Ուրիշ պարտավորությունների նկատմամբ վերահսկողություն
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված որոշումը, որը վերաբերում է ֆիզիկական անձի հարկային պարտավորությունների գանձմանը, պետք է դիտարկվի նաև լրամշակված հարկային օրենսդրության և վարչական ընթացակարգերի համատեքստում: Այս որոշման հիմքում ընկած է հարկային պարտավորությունների կատարելության վերահսկողությունը, որը, ինչպես նշվում է վարչական գործընթացների օրենսգրքում, նպատակ ունի ապահովել հարկային համակարգի արդարությունն ու թափանցիկությունը:
Հարկային պարտավորությունները գանձելու գործընթացը ենթադրում է, որ պետական մարմինները պետք է ունենան լիազորություններ և մեթոդներ, որոնք թույլ են տալիս արդյունավետ կերպով հետևել և հայթայթել պարտավորությունները: Որոշման տեսանկյունից, խորհրդանշական է, որ Արա Հարությունի Ավետիսյանի դեպքում ուշադրություն է դարձվել ոչ միայն առանձին պարտավորությունների, այլև մյուս հարկային պարտավորությունների նկատմամբ: Եթե ֆիզիկական անձը ունի նաև այլ պարտավորություններ, որոնք չեն կատարվել, այդ մասին պետք է հաղորդել համապատասխան մարմիններին, որպեսզի կարողանա ստանալ հստակ տեղեկատվություն իր պարտավորությունների վերաբերյալ:
Բողոքարկման գործընթաց և իրավական պաշտպանության միջոցներ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի ընդունած որոշմանը կարող է բողոքարկվել, ինչը կարևոր է պակասեցրած կամ սխալ լավալված հարկային պարտավորությունների դեպքում: Բողոքարկման գործընթացն իրականացվում է վարչական դատարանում, որտեղ անձը կարող է ներկայացնել իր փաստարկները և ապացույցները: Դրա համար անհրաժեշտ է նախապես գրել բողոք, որը պետք է համապատասխանելու ձևաչափին, ինչպես նաև ներկայացնել համապատասխան փաստաթղթեր:
Բողոքի ներկայացման ժամկետը, որպես կանոն, սահմանված է 30 օր: Սակայն, եթե անձը չի կարողացել ներկայացնել բողոքը նշված ժամկետում, կարող է դիմել վարչական դատարան՝ հանգամանքը հիմնավորելով: Այս դեպքում, դատարանը կարող է որոշել, որ բողոքը ընդունելի է, և անձը կարող է ստանալ իրավաբանական աջակցության հնարավորություն:
Բողոքարկման գործընթացում կարևոր է նշված ժամկետների պահպանման և անհրաժեշտ փաստաթղթերի տրամադրման ճշգրտությունը, քանի որ վարչական դատարանը կգնահատի ներկայացված ապացույցները և դրանք կհիմնի իր որոշումների վրա:
Ելքերը հարկային պարտավորություններին պատասխանելուց հետո
Եթե ֆիզիկական անձը կտրողեց իր պարտավորությունները, ապա նրա համար կարելի է սահմանել մի շարք ելքեր, որոնք կարող են թույլ տալ կարգավորել իր հարկային պարտավորությունները: Այդ ելքերը կարող են լինել՝ հարկային պարտավորությունների վերացարկում, ժամկետային վարկեր վերցնելու հնարավորություն կամ հարկային խթաններ, որոնք հնարավորություն են տալիս հարկային պարտավորությունները կրճատելու համար:
Այս կարգավորումները կարող են նախատեսվել համաձայն հարկային օրենսդրության փոփոխություններին և կառավարության որոշումներին: Որպես օրինակ, եթե ֆիզիկական անձն ունի պատմական պարտավորություններ, նա կարող է դիմել պետական մարմին՝ ստանալու համար հարկային արտոնություններ, որոնք կգործեն անցյալի պարտավորությունների նկատմամբ:
Հարկային պարտավորությունների կատարումը և երկրի հարկային համակարգում պաշտոնական կարգ ու կանոնների պահպանման գործին աջակցելը նաև կարևորում է ձևակերպված պաշտոնական հարաբերությունները: Այդ պատճառով, անհրաժեշտ է հետևել պետական մարմինների կողմից առաջարկվող տեղեկություններին և լուծումների հնարավորություններին: