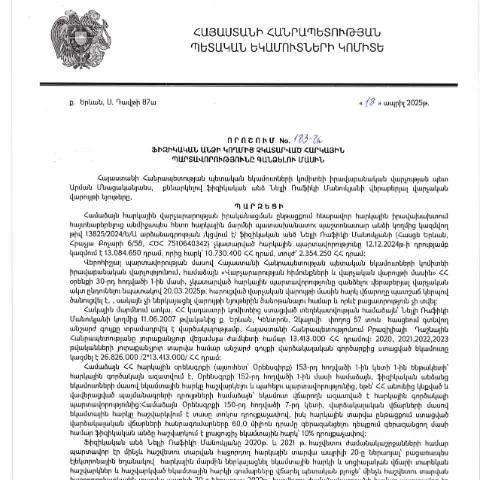
Իրավաբանական վարչության պետի կողմից կայացված որոշման նշանակությունը
2025 թվականի ապրիլի 18-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետ Նելլի Ռաֆիկի Մանուկյանի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 183-Ա որոշումն ունի մեծ նշանակություն հարկային համակարգում։ Այս փաստաթուղթը սահմանում է այն ընթացակարգերը, որոնք պետք է հետևել ֆիզիկական անձանց կողմից հարկային պարտավորությունների կատարման անհրաժեշտության դեպքում։ Այս գործընթացն ուղղված է հարկերի արդյունավետ հավաքագրմանը և երկրի ֆինանսական կայունության ապահովմանը։
Ովքեր են պարտավոր ներկայացնել այս փաստաթուղթը
Դիտարկվող որոշումն ուղղված է բացառապես նրանց ֆիզիկական անձանց, ովքեր ունեն չկատարված հարկային պարտավորություններ։ Այս անվանումը ներառում է, բայց չի սահմանափակվում հետևյալ դեպքերով՝
- Վարկային պարտքի ակտեր, որոնք չեն վճարվել ժամանակին;
- Հարկային ստուգումների ընթացքում հայտնաբերված պարտավորություններ;
- Այլ վարչական ակտեր, որոնք պարտադրում են հարկային վճարումներ կատարել որոշված ժամկետներում։
Եթե ֆիզիկական անձը ենթարկվում է այս օրենքին, ապա հարկավոր է նախապատրաստել և ներկայացնել տվյալ փաստաթուղթը։
Փաստաթղթի լրացման և ներկայացման ընթացակարգերը
Փաստաթղթի պատրաստման գործընթացը
Մինչ փաստաթղթը լրացնելը, հարկավոր է հավաքել անհրաժեշտ տվյալները, որոնք ներառում են անձնական տեղեկություններ, հարկային պարտավորությունների տեսակը և գումարը։ Հաճախակի պահանջվող տվյալներն են՝
- Անուն, ազգանուն, պապանուն;
- Անձնագիր կամ նույնականացման քարտի թիվ;
- Հարկային համարը (TIN);
- Հարկային պարտավորության տեսակը.
Ինչպես ներկայացնել փաստաթուղթը
Փաստաթուղթը կարող է ներկայացվել տարբեր եղանակներով՝ կախված քաղաքացիների նախընտրություններից և վարչական պահանջներից։ Որպեսզի պարզեցվի գործընթացը, ներկայացնում ենք երեք հիմնական kanalներ.
- Էլեկտրոնային եղանակով – Անհրաժեշտ է այցելել ՀՀ ՊԵԿ պաշտոնական կայք և օգտագործել էլեկտրոնային ծառայությունները ներկայացնելու համար։ Սա առավել արագ և արդյունավետ միջոց է, որը թույլ է տալիս օգտվել էլեկտրոնային ստորագրությունից:
- Թղթային տարբերակով – Եթե քաղաքացին prefers to submit a hard copy, he must prepare all documents in accordance with the requirements, including the tax authority's address. The documents can be submitted at the local tax office.
- Գործնականս ծառայությունները – Որոշ քաղաքացիներ ցանկություն ունեն դիմել անձամբ տարբեր գրասենյակներում, որտեղ կարող են ստանալ հստակ տեղեկություններ և աջակցություն, ինչպես նաև լրացնել անհրաժեշտ փաստաթղթերը:
Հարկային պարտավորությունների չկատարման հետևանքները
Ֆիզիկական անձինք պարտավոր են կատարել հարկային վճարումները ժամանակին, այլապես կարող են հայտնվել ֆինանսական դժվարությունների մեջ։ Մասնավորապես, չկատարված հարկային պարտավորությունների հետևանքները կարող են լինել հետևյալը՝
- Ավտանգություն կորցնելու հնարավորությունը՝ առանց հանդուրժելու հարկային պարտավորությունները;
- Հարկային վարչությունը կարող է կիրառել վարչական տուգանքներ;
- Հարկային պարտավորությունների անհապաղ կատարումը կարող է հանգեցնել վճարման մեծացման:
Որտեղ և ինչպես հետևել իրադարձությունների ընթացքին
Պետական հարկային մարմնից ստացված որոշման հիման վրա, քաղաքացիները կարող են հետևել իրենց հարկային պարտավորությունների վիճակին իրական ժամանակում։ Դա կարելի է իրականացնել՝
- Էլեկտրոնային համակարգերի միջոցով – Ինչպես նշվեց, դիմումը ներկայացնելուց հետո, քաղաքացիները կարող են մուտք գործել իրենց անձնական էջը ՀՀ ՊԵԿ կայքում՝ տեղեկանալու իրենց հարկային պարտավորությունների վերաբերյալ;
- Հեռախոսով – Հնարավոր է նաև զանգահարել հարկային մարմիններ և ստանալ տեղեկատվություն;
- Անձամբ – Կայքում կարող եք այցելել հարկային կենտրոն, որտեղ կարող եք անսահմանափակ աջակցություն ստանալ պատասխանող աշխատակիցներից:
Ամփոփում՝ Մասնավոր անձանց իրավունքները և պարտականությունները
Այս որոշումն ազդում է բոլոր ֆիզիկական անձանց վրա, ովքեր պարտավոր են կատարել հարկային վճարումները։ Ցանկացած անձ պարտավոր է իմանալ իր իրավունքներն ու պարտականությունները, որոնք կարող են լինել՝
- Հարկային պարտավորությունների շեղումներից խուսափելու հնարավորությունը;
- Այլ բողոքարկման հնարավորություններ, եթե մարդիկ դեմ են որակյալ որոշումներին;
- Պատասխանատու վերաբերմունքը հարկային պարտավորությունների կատարման նկատմամբ:
Իրավաբանական վարչության աշխատանքը՝ կարգապահության ապահովման գործում
ՀՀ ՊԵԿ իրավաբանական վարչությունը կիսում է քաղաքացիների ռեսուրսները և պարտավորությունները։ Սահմանափակ միջոցների օգտագործումը՝ ինչպես նաև վարչական ընթացակարգերի իրականացումը, անհրաժեշտ է ՝
- Տեղեկատվության տրամադրում՝ հարկային պարտավորությունների կատարման մասին;
- Քաղաքացիների իրավական գիտակցության բարձրացում;
- Նորաստեղծ օրենքների և վարույթների կիրառություն:
Նվազագույն պահանջներ և գործողություններ հարկային պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչությունը, ելնելով 18.04.2025 թվի 183-Ա որոշման մանրամասնությունների, սահմանել է նվազագույն պահանջներ, որոնք պետք է բավարարեն ֆիզիկական անձինք, երբ ի հայտ են գալիս չկատարված հարկային պարտավորություններ: Ըստ այդմ, յուրաքանչյուր ֆիզիկական անձի անհրաժեշտ է ներկայացնել հետևյալ փաստաթղթերը՝ ֆինանսական հաշվետվությունները, հարկային հայտարարագրերի կպցումները, ինչպես նաև պարտադիր վճարների վկայագրերը:
Նման գործընթացի ժամանակ, հարկային պարտավորությունների գանձման նպատակով, հարկային մարմինը կարող է պահանջել նաև լրացուցիչ փաստաթղթեր, որոնք կարող են հաստատել դիմողի ֆինանսական վիճակը, որպես օրինակ՝ վարկային պատմություն, աշխատանքային պայմանագրեր կամ այլ եկամտի աղբյուրների մասին տեղեկատվություն:
Հարկային պարտավորությունների գանձման ընթացակարգը՝ իրավունքներ և պարտականություններ
Ըստ 183-Ա որոշման, հարկային պարտավորությունների գանձման ընթացակարգում ֆիզիկական անձի իրավունքներն ու պարտականությունները անչափ կարևոր են: Դիմողը իրավունք ունի ներկայացնել իր դիրքորոշումները, եթե նա կարծում է, որ հարկային պարտավորությունները կարող են վերացվել կամ նվազեցվել: Այս հարցերի քննարկումը իրականացվում է պաշտոնական կարգով, որը պետք է ապահովի կողմերի հավասարություն:
Դիմողը պարտավոր է նաև ժամանակին ներկայացնել բոլոր պահանջվող փաստաթղթերը և պատասխանել հարկային մարմնի հարցումներին, ինչը լուրջ նշանակություն ունի ընթացքի արագացման և արդյունավետության համար:
Հարկային պարտավորությունների գանձման գործընթացի հեռահար դիտարկման և կանխարգելման հնարավորություններ
ՀՀ ՊԵԿ-ը ուշադրություն է դարձնում նաև այն փաստին, որ հարկային պարտավորությունների վաղաժամ կանխարգելման մեխանիզմները կարող են նվազեցնել մի շարք խնդիրները, որոնք կապված են հարկային պարտավորությունների հետ: Այս նպատակով առաջարկվում են կրթական ծրագրեր, որոնք ուղղված են հարկային գիտակցության բարձրացմանը, ինչպես նաև հարկային ավտոմատացված համակարգերի ներդրմանը, որոնք կարող են ապահովել ավելի ճշգրիտ հաշվարկներ:
Իրականում, ֆիզիկական անձինք պետք է տեղեկացված լինեն իրենց հարկային պարտականությունների վերաբերյալ և կարողանան իսկապես հասկանալ դրանց նշանակությունը: ՀՀ ՊԵԿ-ը համագործակցում է տարբեր օրգանիզացիաների և կրթական հաստատությունների հետ, որպեսզի ստեղծի ծրագրեր, որոնք կնպաստեն հարկային պարտավորությունների գիտակցմանը: