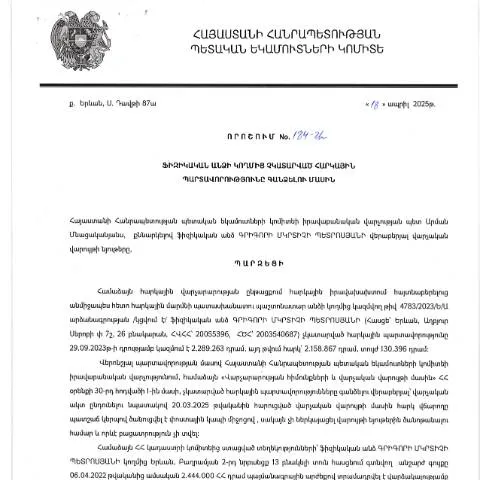
Նախաբան. Փաստաթղթի նշանակությունը և կիրառելիությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 18.04.2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 184-Ա որոշումը հանդիսանում է կարևոր փաստաթուղթ, որը նպատակ ունի կարգավորելու այն դեպքերը, երբ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները։ Դրանում ամրագրվող գործընթացները և պահանջները հնարավորություն են տալիս պետությանը արդյունավետ և իրավաչափ ձևով գանձել հարկային պարտավորությունները, ինչն ուղղակիորեն ազդեցություն ունի երկրի ֆինանսական կայունության վրա։
Ովքեր են պարտավոր ներկայացնելու փաստաթուղթը
Այս որոշումը վերաբերում է բոլոր այն ֆիզիկական անձանց, որոնք որևէ պատճառով չեն կատարել իրենց հարկային պարտավորությունները։ Սա կարող է ներառել, սակայն սահմանափակված չէ, հետևյալ խմբերին՝
- Անձինք, ովքեր չեն ներկայացրել հարկային հայտարարագիր;
- Ֆիզիկական անձինք, որոնցից հարկային մարմինները սպասում են վճարումներ;
- Տեղեկատվություն հրապարակողների այն ֆիզիկական անձինք, ովքեր չունեն բավարար ֆինանսական միջոցներ պարտավորությունների կատարման համար։
Փաստաթղթի լրացման գործընթաց
Փաստաթղթի լրացման գործընթացը պահանջում է կոնկրետ տողերի և հատվածների ճիշտ լրացում։ Կարևոր է հետևել հետևյալ քայլերին՝
- Նախապատրաստել անձնական տեղեկությունները: Անձի փաստացի անուն, ազգանուն, ՀՎՀՀ, անձնագրի համարը և ուրիշ կարևոր տեղեկություններ:
- Նշել հարկային պարտավորությունների տեսակները: Հարկային պարտավորությունները պետք է դասակարգվեն ըստ տեսակների, որոնք չեն կատարվել:
- Ներկայացնել ֆինանսական տվյալները: Կարևոր է ներկայացնել պարտավորությունների գումարը և ներկայացման ամսաթիվը:
Լրացման ընթացքում շատ կարևոր է, որ յուրաքանչյուր տող լրացվի ճիշտ, քանի որ սխալները կարող են հանգեցնել փաստաթղթի մերժման:
Փաստաթղթի ներկայացման եղանակները
Փաստաթուղթը ներկայացնելու համար կան որոշակի ձևեր, որոնք պետք է պահպանել. այն կարող է ներկայացվել ինչպես անձամբ, այնպես էլ էլեկտրոնային եղանակով:
- Անձամբ ներկայացում: Ֆիզիկական անձը պետք է այցելել ՀՀ ՊԵԿ կառույցները և ստորագրի փաստաթուղթը:
- Էլեկտրոնային ներկայացում: Օգտագործելով անձնական հաշիվ, անձը կարող է ներկայացնել փաստաթուղթը առցանց՝ ապահովելով համապատասխան էլեկտրոնային նշում:
Ինչ է սպասվում փաստաթղթի ներկայացումից հետո
Փաստաթղթի ներկայացումից հետո, ՀՀ ՊԵԿ-ը ստուգում է ներկայացված տեղեկատվությունը, որից հետո ընդունում է որոշում:
- Եթե փաստաթուղթը ընդունվում է, կնքվում է գործը և ստեղծվում են նոր պարտավորություններ:
- Եթե փաստաթուղթը մերժվում է, հայտարարվում է պատճառը, որի հիման վրա կարող եք դիմել վերաքննության:
Այսպիսով, կարևոր է, որ բոլոր ներկայացված տեղեկությունները լինեն լիարժեք և ճշգրիտ:
Դատական և վարչական գործողություններ
Եթե որոշումը մերժվում է, կարող եք դիմել վերաքննարկման:
- Վերաքննություն: Ձեր դիմումը պետք է ուղարկվի ՀՀ ՊԵԿ և պետք է հիմնավորվի, թե ինչու եք կարծում, որ որոշումը սխալ է:
- Դատական գործ: Եթե վերաքննության արդյունքում խնդիրներ են առաջանում, կարող եք դիմել դատարան:
Ամսաթվային սահմանափակումներ
Այս գործընթացները ենթակա են որոշակի ժամկետների:
| Գործընթաց | Ժամկետ |
|---|---|
| Փաստաթղթի ներկայացում | Մինչև նշված ժամկետը, կախված պարտավորությունից |
| Վերաքննություն | 10 օր |
| Դատարան դիմում | 30 օր |
Դիմումները և վարչական պատասխանատվություն
Որպեսզի գործընթացն իրականացվի առանց խնդիրների, պետք է հոգ տանել, որ դիմումը լինի ամբողջական:
- Պատասխանատուները: Համակարգում ձեզ ներկայացրած անձը պետք է լինի պատասխանատու:
- Հայտարարությունների ճիշտ ձևակերպում: Պետք է ապահովել, որ բոլոր տեղեկությունները լինեն ճշգրիտ:
Եզրակացություն
ՀՀ ՊԵԿ-ի 184-Ա որոշումը կարևոր է ոչ միայն պետական միջոցների պահպանման, այլև քաղաքացիների իրավունքների պաշտպանության տեսանկյունից։ Ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարման հետևանքները կարող են լինել շատ լուրջ։ Ուստի հորդորում ենք հետևել ներկայացված բոլոր քայլերին և ապահովել, որ բոլոր փաստաթղթերը ճիշտ լրացվեն:
Հարկային պարտավորությունների կատարումը և ընթացակարգերը
ՀՀ ՊԵԿ իրավաբանական վարչությունը որոշում է կայացրել, որը վերաբերում է ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացին: Հարկային պարտավորությունները, որոնք չեն կատարվել համապատասխան ժամկետներում, կարող են ունենալ լուրջ հետեւանքներ անձի հարկային կարգավիճակի համար: Պարտավորությունների կատարումը հարկադիր է, և ցանկացած ուշացում կամ անտեսում կարող է հանգեցնել հավելյալ տուգանքների և շահավետության կորուստների:
Հարկային պարտավորությունների գանձման գործընթացը, ըստ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 184-Ա որոշման, ենթադրում է մի շարք իրավական և վարչական քայլերի իրականացում: Առաջին հերթին, հարկային մարմինները պարտավոր են իրականացնել հարկային պարտավորությունների վերաբերյալ նախնական ծանուցում, որը ամրագրում է պարտքերի ողջ մակարդակը:
Դրանից հետո, եթե ֆիզիկական անձը շարունակում է չկատարել պարտավորություններն, կարող են կիրառվել հարկային պարտավորությունների գանձման միջոցառումներ, այդ թվում՝ ողջագրված ապացույցների հավաքագրում և հարկային սկսկել:
Հարկային պարտավորությունների գանձման ենթակա պայմանները
184-Ա որոշման համաձայն, հարկային պարտավորությունները համարվում են ենթակա գանձման մի շարք իրավիճակներում: Նախ, հարկային պարտավորության կատարումը պարտադիր է, երբ անձինք չեն կատարում իրենց ֆինանսական պարտավորությունները, որոնք առաջացել են այդ անձանց կողմից:
Երկրորդ, հարկային մարմինները կարող են սկսել գանձման գործընթացը, երբ հարկային պարտավորությունները չեն կատարվել օրենքով սահմանված ժամկետներում: Այս դեպքում, ՊԵԿ իրավաբանական վարչությունը կարող է որոշել, թե որոնք են այն միջոցները, որոնք պետք է կիրառվեն պարտավորությունների կատարումը ապահովելու համար:
Այլ կերպ ասած, հարկային պարտավորությունները ենթակա են գանձման, երբ անհատը ունի ստացած հարկային հայտարարություն, որի հիման վրա պետք է իրականացվի վճարումը:
Անձնական տվյալների պաշտպանությունը և իրավական միջավայր
Այն պետք է նկատի ունենալ, որ հարկային պարտավորությունների գանձման գործընթացը ենթադրում է նաև անձնական տվյալների բավարար պաշտպանություն: Կառավարության այն որոշումները, որոնք կապված են ֆիզիկական անձանց հարկային պարտավորությունների գանձման հետ, պետք է իրականացվեն համապատասխան օրենքների և կարգերի շրջանակներում:
Այսպիսով, հարկային մարմինները պարտավոր են ապահովել ֆիզիկական անձի տվյալների անվտանգությունը, ինչպես նաեւ տրամադրել գրանցված քաղաքացիներին անհրաժեշտ տեղեկությունը նրանց հարկային պարտավորությունների վերաբերյալ:
Ֆիզիկական անձինք իրավունք ունեն պահանջելու իրենց անձնական տվյալների փոփոխություններ, եթե դրանք տրվում են հարկային մարմինների կողմից, և նրանք կարող են դիմել ՊԵԿ համապատասխան վարչություններին այդ խնդրով: