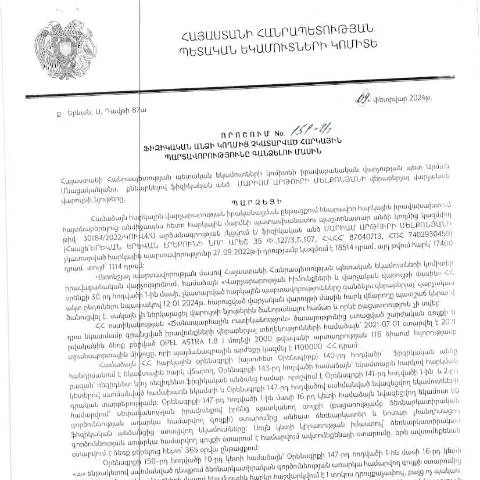
Պետական հարկային պարտավորությունների գանձումը և դրա նշանակությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 09.02.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 151-Ա որոշումը մի կարևոր քայլ է, որը նպատակ ունի ապահովել հարկերի վարկային համակարգի կայունությունը։ Այս որոշումը վերաբերում է այն ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները և մասնավորապես նախատեսում է պարտավորությունների գանձման ընթացակարգը։
Ովքե՞ր կարող են դիմել և ինչ գործընթաց է նախատեսված
Դիմումը ներկայացնելու իրավունք ունեն բոլոր այն ֆիզիկական անձինք, որոնք չեն կատարել իրենց հարկային պարտավորությունները։ Հարկային մարմինը, որն իրականացնում է այդ գործընթացը, հանդիսանում է ՀՀ ՊԵԿ-ը (Պետական եկամուտների կոմիտե)։ Նրանք, ովքեր չեն դիմել հարկային մարմին, կարող են բախվել ֆինանսական պատասխանատվության կամ տուգանքների, ինչը կարող է շատ ծանր հետևանքներ ունենալ՝ սկսած գույքի բռնագանձումից մինչև ֆինանսական քրեական պատասխանատվություն:
Դիմումի նախապատրաստման քայլեր
Դիմումը պետք է պատրաստվի նախնական ուսումնասիրությամբ և պետք է ներառի հետևյալ տեղեկությունները՝
- Անձի անուն և ազգանուն
- Հարկային կառույցի՝ պարտավորություններում նշված տվյալները
- Որպեսզի կարողանաք պարզաբանել, թե ինչու է առաջացել պարտավորությունը և ինչ քայլեր եք ձեռնարկելու դրա կատարելու համար
Դիմման լրացման ընթացակարգը
Դիմումի լրացման ընթացքում կարևոր է ուշադիր լինել այն դաշտերին, որոնք պահանջվում են։ Պետք է ապահովել, որ բոլոր տեղեկությունները ճիշտ և ամբողջությամբ լրացված են, քանի որ որևէ սխալ կարող է հանգեցնել դիմումի մերժմանը։ Առանձնահատուկ ուշադրություն պետք է դարձնել հետևյալ կետերին՝
- Անձնական տվյալներ: Անուն, ազգանուն, ծննդյան ամսաթիվ, հասցե՝ անպայման պետք է համապատասխանեն անձնագրի տվյալներին։
- Հարկային պարտավորությունները: Գրեք բոլոր պարտավորությունները, որոնք չեք կատարե։
Ինչպիսին է ժամանակացույցը և վերջին ժամկետները
Դիմումը պետք է ներկայացվի ՊԵԿ-ին 2024 թվականի մարտի 1-ից մինչև մարտի 30-ը։ Եթե դիմումը ներկայացվել է ուշ, ապա կարող է առաջանալ իրավական հետևանքներ։ Դիմումի տվյալները պետք է ստուգվեն, և վարույթը կարող է տևել մոտ 15 օր, հետո՝ վարչական մարմինը պետք է դիմորդին հայտնել արդյունքները:
Հաջորդ ընթացքը
Եթե դիմումը հաստատվում է, դիմողը պետք է կատարի հարկային պարտավորությունները սահմանված ժամկետներում։ Սա ներառում է նաև ֆինանսական պատասխանատվության ապահովումը, որը կարող է կիրառվել, եթե պարտավորությունները չեն կատարվում ըստ ժամանակացույցի։
Դիմորդների իրավունքները և պարտականությունները
Դիմորդները ունեն իրավունքներ, որոնք ներառում են՝
- Ինֆորմացիայի ստացում՝ իրենց հարկային պարտավորությունների վերաբերյալ
- Հարկային մարմնի կողմից տրամադրվող խորհրդատվությունից օգտվելու իրավունք
Իսկ նրանց պարտականությունները են՝
- Մնալ օրենքի շրջանակներում և կատարել բոլոր հարկային պարտավորությունները
- Դիմել հարկային մարմնին՝ պարտավորությունները կատարելու ժամկետները պահպանելու համար
Ինչպե՞ս հետևել դիմումի ընթացքին
Դիմողի համար կարևոր է իմանալ, թե ինչպես կարող է հետևել իր դիմումի ընթացքին։ Դրա համար ՀՀ ՊԵԿ-ի պաշտոնական կայքում կան համապատասխան բաժիններ, որտեղ կարելի է մուտք գործել օգտագործելով ID քարտ կամ էլեկտրոնային ստորագրություն։
Կայքում գրանցում և ստուգում
Դիմողը պետք է գրանցվի կայքում և մուտք գործի իր անձնական էջ։ Այնտեղ նա կարող է տեսնել իր դիմումների վիճակը, ստանալ տեղեկություններ անհրաժեշտության դեպքում և պարզաբանել բոլոր հարցերը։
Ավելորդ փաստաթղթեր և ինֆորմացիա
Դիմումի հետ կապված, դիմողը պետք է պատրաստի մի շարք փաստաթղթեր, որոնք ներառում են՝
- Անձնագիր
- Հարկային պատմություն
- Այլ փաստաթղթեր, որոնք կարող են պահանջվել ՊԵԿ-ի կողմից
Այս փաստաթղթերը անհրաժեշտ են, որպեսզի կարելի լինի հաստատել դիմողի ամենավերջին հարկային պարտավորությունները և ֆինանսական դիմումները:
Պետական որոշման շրջանակներում կապակցվող հարցեր
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը սահմանում է նաև, թե ինչպիսի ծագման հիմքերով կարող են առաջանալ հարկային պարտավորությունները։ Այն կարող է լինել աշխատավարձից, ինչպես նաև այլ եկամուտներից, որոնք չեն հայտարարվում:
Պետական կարգի պահպանման կարևորությունը
Հարկային պարտավորությունների կատարումը կարևոր է պետության ֆինանսական կայունության համար։ Երբ քաղաքացիները հավատարիմ են օրենքներին, երկրի սոցիալական և տնտեսական համակարգերը կարող են աշխատել ավելի արդյունավետ:
Նոր հարկային պարտավորությունների ժամկետի և գործընթացի մանրամասները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 09.02.2024թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 151-Ա որոշումը նախատեսում է նոր կարգավիճակներ և ժամկետներ, որոնք վերաբերում են ֆիզիկական անձանց հարկային պարտավորությունների կատարմանը: Ծրագրի շրջանակներում սահմանվում են ժամկետներ, որոնց ընթացքում հարկ վճարողները կարող են ազատվել տույժերից և արտոնություններ ստանալ: Այս ժամկետները փոփոխական են՝ կախված հարկ վճարողի գործունեության տեսակից, իսկ որոշ ժամանակահատվածներում կարող են գործել հատուկ պայմաններ:
Օրինակ, որոշման համաձայն, եթե ֆիզիկական անձն ունի պարտքեր, որոնք գերազանցում են 300,000 դրամը, նա կարող է դիմել հարկային մարմինին մինչև 2024թ. հունիսի 1-ը՝ հարկային պարտավորությունների կատարումը չուշացնելու համար, որպեսզի բացահայտի իր վիճակը և ստանա անհրաժեշտ խորհրդատվություն:
Այս գործընթացը նաև ներառում է բողոքարկման մեխանիզմներ, որոնք հնարավորություն են տալիս քաղաքացիներին դիմել ավելի բարձր ատյաններ՝ հարկային պարտավորությունների հարցերով, եթե նրանք չեն համաձայնում սահմանված որոշումների հետ:
Հարկային պարտավորությունների նախագիծը՝ քաղաքացիների իրավունքներն ու պարտականությունները
Հայաստանի Հանրապետություն ՊԵԿ-ի 151-Ա որոշումը նաև ընդգծում է քաղաքացիների իրավունքներն ու պարտականությունները հարկային պարտավորությունների հետ կապված: Այդ իրավունքը, որը ստանում են բոլոր ֆիզիկական անձինք, ներառում է իրավունքը դիմել հարկային մարմիններին պարզաբանումներ ստանալու համար, ինչպես նաև պարտավորություն ապահովել որոշված ժամկետներում հարկային հայտարարագրերի ներկայացումը:
Բացի այդ, քաղաքացիները սույն որոշմամբ ստացել են նաև որոշակի արտոնություններ: Օրինակ, ֆիզիկական անձինք, ովքեր առաջին անգամ ունեն հարկային պարտավորություններ, կարող են օգտվել բարձրացված ծանուցման ճյուղից, որը թույլ է տալիս նրանց նվազեցնել տույժերը և կապահովի հնարավորություն, որ նրանք չեն հայտնվի հարկային պարտավորությունների խախտման մեջ:
Գիտակցելով, որ հարկային պարտավորությունների կատարումը կարող է լինել բարդ գործընթաց, ՊԵԿ-ը ստեղծել է էլեկտրոնային համակարգ, որտեղ քաղաքացիները կարող են ստանալ առցանց խորհրդատվություն, կազմել իրենց հարկային պարտավորությունների հաշվետվություն և ստանալ պատասխաններ ավելի արագ:
Պատասխանատվությունները և արդյունքները՝ հարկային պարտավորությունների կատարման դեպքում
Տվյալ որոշումը նաև նախատեսում է պատասխանատվություն այն ֆիզիկական անձանց համար, ովքեր չկատարեն իրենց հարկային պարտավորությունները: Այդ պատասխանատվությունը կարող է ներառել ինչպես վարչական տույժեր, այնպես էլ քրեական պատասխանատվություն՝ կախված պարտավորությունների չափից և բնույթից:
Այսպիսով, եթե ֆիզիկական անձը չի կատարում վճարումները կամ չի ներկայացնում հարկային հաղորդագրությունները, կարող է ենթարկվել վարչական պատասխանատվության՝ տուգանքի տեսքով, որը կարող է հասնել մինչև 50,000 դրամի: Այս իրավիճակները ենթադրում են նաև, որ հարկային մարմինները կարող են սկսել հարկային պարտավորությունների գանձման գործընթացը, որի արդյունքում կարող են կիրառվել ավելիները:
Հաշվի առնելով այս բոլոր պայմանները, ՀՀ ՊԵԿ-ը հորդորում է քաղաքացիներին ակտիվորեն հետևել իրենց հարկային պարտավորություններին, օգտվել առկա տեղեկատվական ռեսուրսներից և հնարավորինս շուտ սկսել հարկային քարտում անհրաժեշտ փոփոխությունների կատարումը, որպեսզի խուսափեն խնդիրներից: