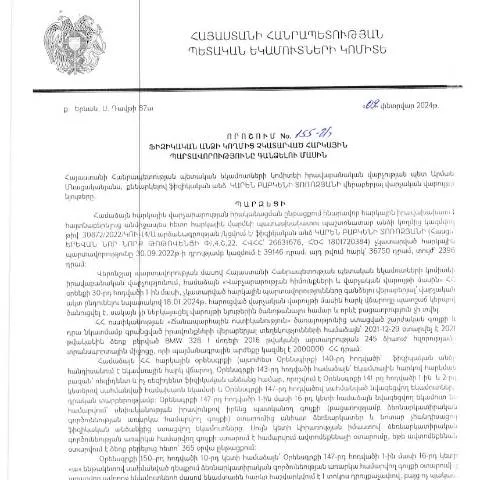
Ներածություն՝ հարկային պարտավորությունների գանձման գործընթացում
2024 թվականի փետրվարի 9-ին Կառավարության որոշմամբ հաստատված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը մարմինների և քաղաքացիների համար ունի կենսական նշանակություն: Այս փաստաթուղթը նախատեսում է այն դեպքերը, երբ ֆիզիկական անձը չի կատարել հարկային վճարումներ, և պետությունը նախաձեռնում է հարկային պարտավորությունների գանձման գործընթաց: Համաձայն ՀՀ ՊԵԿ պաշտոնական կայքում հրապարակված տեղեկությունների, այս որոշման հիմքում ընկած է հարկային օրենսդրության համապատասխանությունը և հարկային պարտավորությունների կատարման արդյունավետությունը:
Հարկային պարտավորությունների գանձման կարգավորումը
Առաջին հերթին, հարկային պարտավորությունների գանձման կարգը սահմանված է ՀՀ Արդարադատության նախարարության կողմից ընդունված վարչական փաստաթղթերի շրջանակներում: ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված այս որոշումը հանդիսանում է վարչական վարույթի մի մաս, որը նախատեսում է հարկերի և պարտավորությունների կատարումը:
- Ֆիզիկական անձի տեղեկություններ: Հարկ վճարողի անուն, ազգանուն, ՀՎՀՀ և անձնագիր: Այս տվյալները պետք է լրացվեն ճշտորեն, որպեսզի չէր լինեն խնդիրներ:
- Հարկային պարտավորությունների տեսակ: Պարտավորությունները կարող են լինել տարբեր տեսակի, օրինակ՝ եկամտային հարկ, ԱԱՀ:
- Գանձման մեթոդներ: Պարտավորությունները կարող են գանձվել հարկային մարմինների կողմից տարբեր եղանակներով:
Ովքեր կարող են դիմել այս կարգով
Այս կարգով դիմելու իրավունք ունեն բոլոր ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ, որոնք չեն կատարվել: Այս մասին կարող են դիմել ինչպես անձինք, այնպես էլ իրավաբանական անձինք, բայց որոշակի պայմաններ պետք է պահպանվեն:
Արտասահմանից ժամանած քաղաքացիները նույնպես կարող են դիմել, սակայն պետք է ապահովեն համապատասխան փաստաթղթերը:
Դիմումի կազմման և ներկայացման գործընթացը
Դիմումի ճիշտ կազմումը շատ կարևոր է, քանի որ սխալ լրացված տվյալները կարող են հանգեցնել վարչական ընթացակարգի ձգձգման կամ դիմումի մերժման:
Դիմումի կառուցվածք
Դիմումը պետք է պարունակի հետևյալ տեղեկությունները:
- Հարկ վճարողի լիազորությունների նկարագրություն:
- Հարկային պարտավորությունների տեսակ:
- Պատճառները, թե ինչու չեն կատարվել հարկային վճարումները:
- Խնդրեմ, նշեք առաջարկությունները պարտավորությունների կատարման համար:
Դիմումը պետք է ներկայացվի ՀՀ ՊԵԿ իրավաբանական վարչության կողմից:
Ոչ սխալվող կետեր և լրացման խորհուրդներ
Հարկային պարտավորությունների գանձման դիմումի լրացման ընթացքում հնարավոր են որոշակի սխալներ, որոնք կարող են անկասկած երկկողմանի հետևանքներ ունենալ:
Սխալների կանխարգելման արահետ
- Անհրաժեշտ փաստաթղթերի հավաքագրում: Դուք պետք է ապահովեք բոլոր անհրաժեշտ փաստաթղթերը, որոնք կարող են աջակցել Ձեր դիմումը:
- Տվյալների ճշտություն: Ամեն մանրուք պետք է ճշգրիտ լինի, իսկ փաստաթղթերի անմասնակազմը կարող է հանգեցնել հանրային մարմնի մերժմանը:
- Մեկնաբանությունների ավելացում: Եթե ինչ-որ բան unclear է, ուրեմն ավելացրեք մեկնաբանություններ դիմումում:
Դիմումը ներկայացնելը և ընթացքը
Դիմումը պետք է ներկայացվի էլեկտրոնային եղանակով՝ օգտագործելով անձնական հաշիվը, որի համար անհրաժեշտ է ունենալ էլեկտրոնային ստորագրություն: Տվյալները պետք է լրացվեն համակարգում, այսինքն՝ պարտադիր պետք է լինեն:
ՀՀ ՊԵԿ պաշտոնական կայքում կարող եք գտնել դիմումի համապատասխան ձևը:
Դիմումի ստացման գործընթացն ու վարչական որոշումը
Դիմումը ներկայացնելուց հետո, հարկային մարմինը կսքնակի դիմումը և կհանձնարարի համապատասխան մասնագետին՝ գործի ուսումնասիրություն կատարելու համար:
Ինչպես է իրականացվում ուսումնասիրությունը
- Գործի ուսումնասիրությունն իրականացվում է 14 օրվա ընթացքում:
- Եթե անհրաժեշտություն կա լրացուցիչ տեղեկություններ ստանալու համար, հարկային մարմինը կարող է դիմել ֆիզիկական անձին:
Վերջնական որոշումը և դրա հետևանքները
Ուսումնասիրության ավարտից հետո համադրվում են բոլոր առկա տվյալները և հրավիրվում է վերջնական որոշում:
Եթե դիմումը հաստատվում է, հարկային մարմինը կսկսի գործողությունները՝ հարկային պարտավորությունների գանձման համար:
Եթե դիմումը մերժվում է, դուք կունենաք իրավունքը դիմելու վերաքննելու համար:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
Այս գործընթացի ընթացքում կարևոր է նաև հասկանալ, որ հարկային պարտավորությունների գանձման մեթոդներըտարբեր են:
Գանձման մեթոդներ
| Մեթոդ | Նկարագրություն |
|---|---|
| Ներդրում | Հարկերը կարող են գանձվել ֆինանսական ռեսուրսների միջոցով: |
| Հարկային զեղչեր | Մեկ այլ մեթոդ է հարկային պարտավորությունների նվազեցումը: |
| Վարչական տուգանք | Եթե ֆիզիկական անձը կրկին չի կատարի պարտավորությունները, կարող է նշանակվել տուգանք: |
Հիմնական ամփոփումներ
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը կարգավորում է հարկային պարտավորությունների կատարման գործընթացը երկրում: Դիմումը կազմելու և ներկայացնելու գործընթացը կարևոր է, քանի որ սխալները կարող են հանգեցնել մերժման:
Այս փաստաթուղթը կարող եք գտնել ՀՀ ՊԵԿ պաշտոնական կայքում, որտեղ կան նաև բոլոր անհրաժեշտ ձևերը:
Հայաստանի Հանրապետության հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 09.02.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 155-Ա որոշումն, որը վերաբերում է ՀՀ հարկային օրենսդրության շրջանակներում հարկավճարների կատարման պարտավորություններին, նուրբ խնդիր է, որը պահանջում է իրավական և վարչական խորացված գիտելիքներ:
Այս կարգավորման առանցքում են այն դեպքերը, երբ ֆիզիկական անձիք չկատարում են իրենց հարկային պարտավորությունները, ինչը կարող է առաջացնել հարկային պարտավորությունների գանձում: Պահանջների հետ կապված, անհրաժեշտ է թվարկել մի շարք կարևոր քայլեր, որոնք հարկային մարմինները իրականացնելու են:
Առաջին հերթին, հարկային մարմինները պետք է իրականացնեն հարկային պարտավորությունների տվյալների վերլուծություն: ՀՀ ՊԵԿ-ը պետք է արտացոլի պարտավորությունները տվյալների բազայում, որտեղ յուրաքանչյուր ֆիզիկական անձի վերաբերյալ կարտագրվեն իր հարկային պարտավորությունների մասին տվյալները:
Երկրորդ, հարկային մարմինը պետք է ապահովի, որ ֆիզիկական անձին նախքան գանձման գործընթացի սկսելն ուղարկվեն հաղորդագրություններ: Այս հաղորդագրությունները պետք է պարունակեն տեղեկատվություն պարտավորությունների մասին և համապատասխան օրենքների եւ կարգադրությունների հղումներ:
Զբաղվածության իրավունքի բացառություն և հարկային պարտավորությունների վճարում
ՀՀ օրենսդրությունը նախատեսում է որոշակի բացառություններ, որոնք կարող են ազդել ֆիզիկական անձանց հարկային պարտավորությունների վրա: Օրինակ, եթե ֆիզիկական անձը գտնվում է զբաղվածության պայմաններում, որոնք ենթադրում են ժամանակավոր աշխատունակության անկում կամ աշխատանքային իրավունքի խախտում, նա կարող է դիմել հարկային մարմիններին՝ պահանջելով հարկային պարտավորությունների ժամանակավոր ազատում:
Այսպիսով, կարևոր է, որ ֆիզիկական անձինք, որոնք ենթակա են այդպիսի պայմանների, նախօրոք տեղյակ լինեն իրենց իրավունքից և կարողանան ներկայացնել համապատասխան փաստաթղթեր, որոնք ապացուցում են նրանց զբաղվածության վիճակը:
Ծրագրի շրջանակներում, հարկային մարմինները պետք է տրամադրեն ուղեցույցներ և խորհուրդներ, որպեսզի քաղաքացիները կարողանան պատվիրել իրենց իրավունքները և հարկային պարտավորությունները:
Մասնագիտական խորհրդատվություն հարկային պարտավորությունների գանձման գործընթացում
Ֆիզիկական անձինք, որոնք կանգնած են հարկային պարտավորությունների գանձման վտանգի առաջ, հաճախ օգտվում են մասնագիտական խորհրդատվություններից, որոնք կարող են առաջարկել իրավաբանական կամ հարկային մասնագետներ: Այս տեղեկատվությունը կարևոր է, քանի որ մասնագետները կարող են օգնել քաղաքացիներին ճիշտ ուղով ընթացել և կանխարգելել հնարավոր հավանական խնդիրները:
Նրանք կարող են նաև ներկայացնել փաստաթղթերի կազմման ընթացակարգեր, ապահովել ներկայացված փաստաթղթերի իրավական ճիշտություն և պաշտպանել ֆիզիկական անձանց շահերը հարկային մարմիններում:
Նման խորհրդատվությունն առանձնապես կարևոր է, երբ դիմումները ներկայացվում են քննական փուլում: Այն դեպքում, երբ հարկային պարտավորություններն արդեն կատարվել են, հարկային մարմինները պետք է կատարեն փաստական տվյալների վերլուծություն, և այդ ժամանակ իրավաբանական խորհրդատվությունը կարող է օգնել: