Իրավական հիմքեր և փաստաթղթի նշանակություն
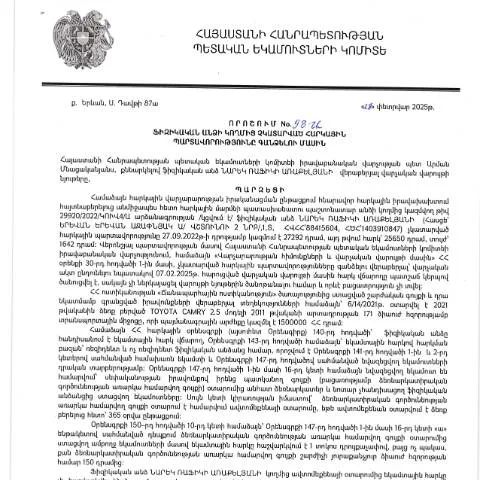
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 28․02․2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 98-Ա որոշումը ներկայացնում է կարևոր իրավական փաստաթուղթ, որը կարգավորում է ֆիզիկական անձանց հարկային պարտավորությունների կատարման գործընթացը։ Այս որոշումը հիմք է հանդիսանում հարկային պարտավորությունների գանձման գործընթացի մեջ, որը կիրառում են ՀՀ ՊԵԿ-ի կողմից։
Նշված որոշման ընդունման պատճառները բազմազան են, և դրանք ներառում են հարկային իրավունքի կատարելագործումը, սոցիալական արդարության ապահովումը և պետական բյուջեի եկամուտների ավելացումը։ Այս որոշումը նաև միտված է կարգավորելու այն իրավիճակները, երբ ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները, ինչն անխուսափելիորեն կարող է հանգեցնել պետական մարմինների կողմից վարչական գործընթացների իրականացմանը։
Փաստաթղթի դերը պարտավորությունների կառավարման մեջ
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 98-Ա որոշումը հանդիսանում է միջոց, որ facilitates պետական մարմինների կողմից հարկային պարտավորությունների իրականացման ներկայացումը։ Այն համակարգում է և կարգավորում է հարկային պարտավորությունների գանձման գործընթացը՝ ապահովելով իրավական հիմքեր և ընթացակարգեր, որոնք պետք է հետևվեն, երբ ֆիզիկական անձը չի կատարել իր պարտավորությունները:
- Անհրաժեշտ է, որ ֆիզիկական անձը ներկայացնի մեր ներկայացրած փաստաթղթերը՝ պարզեցված ձևով։
- Այս փաստաթուղթը կարող է օգտագործվել նաև որպես ապացույց հարկային պարտավորությունների չկատարելու դեպքում:
- ՊԵԿ-ն ստանում է իրավասություն հարկային պարտավորությունները գանձելու համար։
Ինչպես պատրաստել և լրացնել փաստաթուղթը
Փաստաթուղթը լրացնելու գործընթացը կարող է թվալ դժվար, սակայն եթե հետևեք հետևյալ քայլերին, ապա այդ գործընթացը կդառնա ավելի պարզ:
- Պատրաստեք անհրաժեշտ փաստաթղթերը. Ավելի մանրամասն պետք է հավաքել բոլոր փաստաթղթերը, որոնք կարող են լինել արդյուքնում:
- Լրացրեք փաստաթուղթը: Ֆիզիկական անձը պետք է կարդա և լրացնի բոլոր պահանջվող մասերը, որոնք նշված են փաստաթղթի մեջ։
- Հաստատեք փաստաթուղթը: Փաստաթուղթը պետք է լինի ստորագրված և հնարավոր է, որ պահանջվում է էլեկտրոնային ստորագրություն.
- Ներկայացրեք փաստաթուղթը: Այն պետք է ներկայացվի համապատասխան պետական մարմիններին ընտրված ձևաչափով։
Բժշկական փաստաթղթերի անհրաժեշտություն
Ներկայացնելու համար հարկային պարտավորությունները գանձելու գործընթացում անհրաժեշտ են որոշակի փաստաթղթեր, որոնք կարող են լինել հետևյալները:
- Հարկային հաշվետվություններ՝ վերջին տարիներից։
- Փաստաթուղթ, որը հաստատում է ձեր եկամուտները՝ ստացվա՞ծ, թե՞ այլ աղբյուրներից։
- Ներկայացման համար նախատեսված էլեկտրոնային ստորագրություն՝ փաստաթղթի վավերականության համար։
Հաղորդակցվելու համար հարկավոր է կապվել համապատասխան պետական մարմնի ներկայացուցիչների հետ, որպեսզի նրանք ձեզ տրամադրեն ավելին:
Ինչպես գործել, եթե դիմումը չկա
Եթե դիմումը մերժվել է կամ չկա, ապա հարկավոր է սկսել գործընթացը նորից՝ հասկանալով մերժման պատճառները։ Մերժման դեպքում դուք կարող եք դիմել համապատասխան պետական մարմիններին՝ պարզելու, թե ինչու է ձեր դիմումը մերժվել:
Դուք կարող եք նաև դիմել վերաքննիչ մարմնին, եթե համոզված եք, որ ձեր դիմումը չի ընդունվել արդարացի հիմքերով:
Հիշեք, որ իրավական աջակցություն ստանալը կարող է օգնել ձեզ պաշտպանել ձեր իրավունքները՝ հարկային գործընթացներում:
Փաստաթղթի օգտագործումը լայնածավալ գործընթացում
Այս փաստաթուղթը մի մասն է ավելի լայն գործընթացի, որտեղ ներգրավված են այլ վարչական մարմիններ, որոնց միջև գրանցվում են փոխհարաբերություններ։ Բացի հարկային մարմնից, այլ գործակալություններ կարող են ներգրավվել՝ օրինակ, սոցիալական ապահովության վարչությունը կամ դատական մարմինները:
ՀՀ-ում հարկային պարտավորությունների կատարման գործընթացը ենթադրում է նաև, որ յուրաքանչյուր ֆիզիկական անձ պետք է իր պարտավորությունները կատարի ժամանակին, որպեսզի կարողանա խուսափել վարչական տույժերից:
Ինչպես զտել այս փաստաթուղթը այլ նմանատիպ փաստաթղթերից
Իրականում, այս փաստաթուղթը կարող է շփոթեցվել այլ կարգավորող փաստաթղթերի հետ, որոնք վերաբերվում են հարկային պարտավորություններին։ Սակայն, կարևոր է իմանալ, որ այս փաստաթուղթը կոնկրետ վերաբերում է ֆիզիկական անձանց՝ հարկային պարտավորությունների չկատարումից առաջացած հետևանքներին:
| Փաստաթուղթ | Նպատակ | Ով կարող է դիմել |
|---|---|---|
| Ֆիզիկական անձի հարկային պարտավորությունների գանձման մասին | Չկատարված վճարումների գանձում | Ֆիզիկական անձ |
| Իրավաբանական անձանց հարկային պարտավորությունների գանձման մասին | Իրավաբանական անձանց պարտավորությունների գանձում | Իրավաբանական անձ |
| Հարկային հաշիվների բացման մասին | Հարկերի հաշվեկշիռի կազմում | Ինչ-որ եկամուտ ունեցող բոլորը |
Համակարգային խնդիրներ և լուծումներ
Այս գործընթացը կարող է իր մեջ ներառել բազմաթիվ խնդիրներ, որոնք կարող են առաջանալ փաստաթղթերի լրացման ընթացքում կամ դրանց ներկայացման ժամանակ:
Շատ հաճախ այնպիսի խնդիրներ, ինչպես փաստաթղթում առկա սխալները կամ լրացուցիչ պահանջների բացակայությունը, կարող են հանգեցնել դիմումների մերժմանը։ Ուստի կարևոր է հետևել բոլոր ընթացակարգերին:
- Աջակցություն ստանալ: Եթե հարցեր ունեք, ձեր իրավասու իրավաբանները կարող են օգնել ձեզ:
- Մենք կարող ենք տալ ավելին: Անընդհատ կապը պետական մարմինների հետ կարևոր է:
- Հասցեագրեք բարձրաձայն: Եթե խնդիրներ ունեք, դրանք պետք է բարձրաձայնվեն:
Վերջում, «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» փաստաթուղթը կարևոր դեր ունի Հայաստանի հարկային համակարգում, որը թույլ է տալիս պետությանը կարգավորել հարկերի հավաքման գործընթացը՝ պահպանելով իրավական դաշտը:
Որոշման նշանակությունը և ազդեցությունը հարկային պարտավորությունների վրա
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 98-Ա որոշումը, որը վերաբերում է Նարեկ Ռաֆիկի Առաքելյանին, կարևոր նշանակություն ունի հարկային համակարգում, քանի որ այն ընդլայնում է պետական մարմինների հնարավորությունները հարկային պարտավորությունների սպասարկման և գանձման հարցերում:
Այս որոշումը, ինչպես նաև դրա հրապարակումը ՊԵԿ պաշտոնական կայքում, ազդանշանում է քաղաքացիների հաշվետվողականության բարձրացմանը, ինչպես նաև հարկային օրենսդրության կատարելագործմանը: Որոշման օրինակելի դերը կայանում է նրանում, որ այն փակցնում է քաղաքացիների հարկային պարտավորությունները, որոնք նախկինում անտեսվել են:
Նախատեսված է, որ որոշումը միաժամանակ պետք է խթանի քաղաքացիներին, որպեսզի նրանք կարճ ժամանակահատվածում կատարեն իրենց հարկային պարտավորությունները, իսկ նրանց համար, ովքեր չեն կատարում այդ պարտավորությունները, կստեղծվեն իրավական հետևանքներ:
Անձնական տվյալների պաշտպանության իրավունքներ և հնարավորությունները
ՀՀ-ում հարկային պարտավորությունների գանձման գործընթացը, ինչպես նաև որոշման կիրարկումը, պահանջում է հատուկ ուշադրություն անձնական տվյալների պաշտպանության հարցերի վրա: ՀՀ օրենքները, որոնք վերաբերում են անձնական տվյալների պահպանմանը, նախատեսում են, որ ցանկացած հարկային տեղեկատվություն, այդ թվում՝ ֆիզիկական անձի տվյալները, պետք է մշակվեն ու պահպանվեն օրենքով սահմանված պահանջներին համապատասխան:
Որոշման կիրարկման ընթացքում անձնական տվյալների պաշտպանության իրավունքի ապահովումն անհրաժեշտ է, որպեսզի բացառվեն հնարավոր խախտումները, որոնք կարող են առաջացնել քաղաքացիների իրավունքների և ազատությունների սահմանափակումներ:
ՊԵԿ-ը պետք է ապահովի, որ բոլոր ընթացակարգերը, որոնք վերաբերում են հարկային պարտավորությունների գանձմանը, իրականացվեն օրենքի շրջանակներում, ապահովելով քաղաքացիների անձնական տվյալների անվտանգությունը և մասնավորության իրավունքը:
Իրավական միջավայրի զարգացումը և հետագա քայլերը
ՀՀ ՊԵԿ իրավաբանական վարչության կայացրած որոշման հիմքերը, բացի հարկային պարտավորությունների գանձումից, նաև ընդգրկում են հարկային վերահսկողության բարելավմանն ուղղված քայլերը: Այս որոշումը պետք է ընկալի որպես մի կարևոր քայլ՝ իրավական միջավայրի զարգացման ուղղությամբ, որը պետք է նպաստի հարկային օրենսդրության կատարելագործմանը:
Ամբողջական հարկային համակարգի բարելավման համար անհրաժեշտ է կատարել քայլեր, որոնք կօգնեն նվազեցնել հարկային խարդախությունը և կբարձրացնեն քաղաքացիների վստահությունը պետական մարմինների հանդեպ:
Անհրաժեշտ է նաև զարգացնել կրթական ծրագրեր և տեղեկատվական արշավներ, որոնք կօգնեն քաղաքացիներին հասկանալ հարկային օրենքները և իրենց պարտավորությունները, ինչը կնպաստի ավելի պատասխանատու հարկային վարքագծի ձևավորմանը: