Սահմանափակ իրավունքների նախկին հարկային պարտավորությունները և դրանց կատարման ընթացակարգը
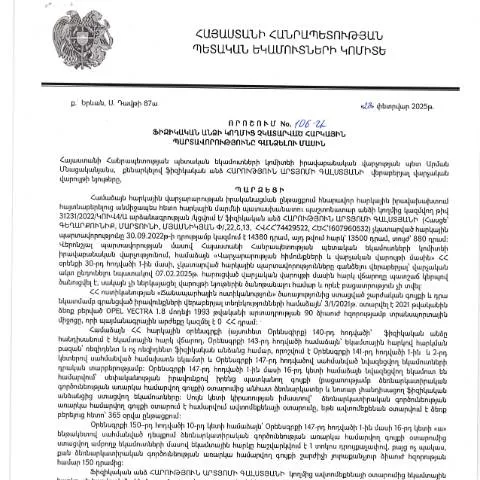
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 28․02․2025 թվականի «106-Ա» որոշումը կարևոր դեր ունի հարկային պարտավորությունների կատարման ապահովման գործընթացում։ Այս որոշումը նախատեսում է այն անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, համապատասխան հարկային մարմինների կողմից իրականացվող միջոցառումները և նրանց հետևանքները։
Ովքեր են ենթարկվում այս որոշմանը
Այս որոշումն ըստ էության վերաբերում է բոլոր ֆիզիկական անձինքերին, ովքեր ունեին հարկային պարտավորություններ, սակայն չեն կատարել դրանք։ Շատ կարևոր է փաստել, որ որոշումը կարող է կիրառվել նաև նրանց նկատմամբ, ովքեր ունեն հատուկ իրավիճակներ, օրինակ՝ ֆինանսական դժվարություններ կամ այլ պատճառներով կապված լրացուցիչ վերապահումներ։
- Ֆինանսական կարողություն: Անձը կարող է ներկայացնել ապացույցներ իր ֆինանսական վիճակի մասին, և որոշումը կարող է վերանայվել, եթե իրավիճակը արդարացնող է։
- Հաշվետվության ուշացում: Մի շարք դեպքեր կարող են առաջանալ, երբ հաշվետվությունը չի ներկայացվել սահմանված ժամկետում, սակայն այն կարող է լինելու հիմնավորված։
Խնդիրները, որոնք կարող են առաջանալ պարտավորությունների չկատարման դեպքում
Պարտավորությունների չկատարման հետևանքով կարող են առաջանալ մի քանի խնդիրներ, որոնք ունեն օրինական հետևանքներ և կարող են ազդել անձի ֆինանսական վիճակի վրա։
- Հարկային տուգանքներ: Չկատարված պարտավորությունների պատճառով կարող են կիրառվել տուգանքներ, որոնք ավելանում են հիմնական պարտքի վրա։
- Հաշվետվությունների պատժամիջոցներ: Հարկային մարմինները կարող են կիրառել պատժամիջոցներ, որոնք կարող են թույլ չտալ անձին այլ հարկային ծառայություններից օգտվել։
Զգուշացումներ ապօրինությունների դեպքում
Հարկային մարմինները ունեն իրավասություն իրականացնելու թաքնված ստուգումներ, որոնք կարող են հանգեցնել մեծ խնդիրների։ Այս պատճառով, եթե անձը գիտակցում է, որ ունենք չէ կատարած պարտավորություններ, կարևոր է արագ աջակցություն ստանալ մասնագիտական խորհրդատուներից։
Ինչ է նախատեսում որոշման ընթացակարգը
Այս որոշման շրջանակում նախատեսվում են մի շարք քայլեր, որոնք պետք է իրականացվեն՝ սկսած պարտավորությունների ծանուցումից մինչև դրանց կատարման վերահսկում։
- Ծանուցում: Հարկային մարմինը պարտավոր է ծանուցել ֆիզիկական անձին՝ չկատարված պարտավորությունների առկայության մասին։
- Հարկային պարտավորությունների գնահատում: Ծանուցման ստանալուց հետո, անձը կարող է գնահատել իր պարտավորությունները և որոշել, թե ինչպես պետք է կատարել դրանք։
- Կատարման ընթացակարգ: Եթե անձը որոշել է կատարել պարտավորությունները, ապա հարկային մարմինը կարող է տրամադրել տարբեր վարկային կամ վճարման ծրագրեր։
Ակնկալվող ընթացիկ ժամկետները
Հարկային պարտավորությունների կատարման ժամկետները հաճախ որոշվում են օրենքով, սակայն որոշ դեպքերում կարող են անհատականացվել՝ կախված անձի ֆինանսական վիճակից։ Օրինակ, եթե անձը ներկայացնի իր ֆինանսական վիճակը ապացուցող փաստաթղթեր, հնարավոր է, որ հարկային մարմինը տրամադրի լրացուցիչ ժամկետներ։
Դրամարկղային գործընթացների և պարտավորությունների կատարումը
Ֆիզիկական անձի կողմից հարկային պարտավորությունների կատարումը ենթադրում է մի շարք քայլերի կատարում, որոնք պետք է կազմակերպվեն ճիշտ և արդյունավետ։ Եվս մեկ կարևոր պահ է, որ որոշման շրջանակներում հարկային մարմինները կարող են ներկայացնել օգնություն կամ խորհրդատվություն՝ նպատակ ունենալով պարզեցնել գործընթացը։
«Այս որոշումն ապահովում է հարկային պարտավորությունների կատարման և վերահսկման արդյունավետ ընթացակարգեր, ինչը կարևոր է ազգային ֆինանսական կայունության համար» - ՀՀ ՊԵԿ գրասենյակի ղեկավար.
Փոփոխությունների անհրաժեշտություն
Երբեմն հարկային համակարգում կարող են տեղի ունենալ փոփոխություններ, և այդ պատճառով կարևոր է, որ անձինք հետևեն նորություններին և պարտավորեն հրապարակային կայքերում։ Նման փոփոխությունները կարող են ազդել նաև գործող պարտավորությունների վրա։
Որոնք են լինելու արդյունքները, եթե պարտավորությունները չեն կատարվում
Եթե ֆիզիկական անձը չի կատարում իր պարտավորությունները, դա կարող է հանգեցնել մի շարք բացասական հետևանքների, որոնք բացի ֆինանսական տուգանքներից, կարող են ներառել նաև իրավաբանական խնդիրներ՝ սկսած դատական գործընթացներից մինչև ունեցվածքի բռնագանձում։
Ապօրինի գործողությունները, որոնք կարող են հանգեցնել հարկային օրենսդրության խախտմանը, կարող են բերել նաև քրեական պատասխանատվության։ Այսպիսով, անհրաժեշտ է խուսափել պարտավորությունների չկատարմանը։
Ելքը պարտավորությունների կատարման գործընթացում
Եթե ֆիզիկական անձը զգում է, որ իր պարտավորությունները չեն կարող կատարվել, նա կարող է դիմել մասնագիտական խորհրդատվության, որպեսզի գտնվի լավագույն լուծումը՝ իրեն համար։ Սա կարող է ներառել նաև պարտավորությունների վերանայում կամ ֆինանսական աջակցության ծրագիր՝ նպաստելով իր ֆինանսական կայունությանը։
Հարկային մարմինների և քաղաքացիների համագործակցությունը
Հարկային մարմինները պարտավոր են համագործակցել քաղաքացիների հետ, որպեսզի ապահովվեն հարկային օրենքների ճիշտ և արդյունավետ կիրառում։ Սա հնարավորություն է տալիս քաղաքացիներին ավելի լավ հասկանալ իրենց իրավունքներն ու պարտականությունները, և, հետևաբար, նվազեցնում է օրենքներից բխող խնդիրների հավանականությունը։
Հարկային մարմինների կողմից քաղաքացիների համար կազմակերպվող տեղեկատվական միջոցառումները կարող են լինել շատ օգտակար, որպեսզի մարդիկ տեղեկացված լինեն իրենց հարկային պարտավորությունների մասին։
Մարտահրավերները և լուծումներն
Մինչդեռ հարկային ենթակառուցվածքների զարգացմանը, կան մի շարք մարտահրավերներ, որոնք պետք է հաղթահարվել՝ կապված տեղեկատվության տարածման և քաղաքացիների ներգրավման հետ։ Դրանք կարող են ներառել նաև տեխնոլոգիական լուծումների ներդրումը, որոնք կարող են բարելավել գործողությունները և հեշտացնել քաղաքացիների համար հարկային պարտավորությունների կատարումը։
Հարկային պարտավորությունների հետագա զարգացումներ
Հարկային պարտավորությունները և դրանց կատարման ընթացակարգերը շարունակաբար զարգանում են, և անհրաժեշտ է շարունակել ուշադրություն դարձնել նորություններին և փոփոխություններին։ Այս ոլորտում կարող են լինել բազմաթիվ հետաքրքիր նորություններ, որոնք վերաբերում են ինչպես հարկային օրենսդրությանը, այնպես էլ քաղաքացիների իրավունքներին։
Պարտավորությունների կատարումն այլևս չի կարող լինել միայն պարտաճանաչություն։ Այն պետք է լինի նաև կրթության և տեղեկացվածության հարց, ինչը կարևոր է յուրաքանչյուր ֆիզիկական անձի համար։
Ազգային հարկային համակարգը և պարտավորությունների կատարումը
ՀՀ հարկային համակարգը կազմված է մի շարք հիմնարար սկզբունքներից, որոնք սահմանում են այն, թե ինչպես պետք է քաղաքացիները կատարեն իրենց հարկային պարտավորությունները: Հարկային պարտավորությունները կարող են ընդգրկել եկամտային հարկ, արժեք ավելացման հարկ (VAT), սոցիալական ապահովության հարկ և այլ հարկատեսակներ: Այս համակարգը նպատակ ունի ապահովել հանրային ֆինանսների կայունությունը, ինչպես նաև պետական ծառայությունների մատուցման ֆինանսավորում: Մանրամասն ուսումնասիրելով հարկային պարտավորությունների առկայությունը, կարելի է նշել, որ յուրաքանչյուր ֆիզիկական անձ պետք է գիտակցի, որ հարկային պարտավորությունների չկատարումը կարող է հանգեցնել ինչպես վարչական, այնպես էլ քրեական պատասխանատվության:
ՀՀ ՊԵԿ իրավաբանական վարչությունը, որի ղեկավարն է Հարություն Արտյոմի Գալստյանը, իրավասու է հետևել, վերահսկել և իրականացնել հարկային պարտավորությունների կատարման գործընթացը: Այս վարչության միջոցով իրականացվում են նաև համապարփակ ուսումնասիրություններ, որոնք旨ինում են պարզել ֆիզիկական անձանց հարկային պարտավորությունների կատարումը: Եթե հարկային պարտավորությունները չկան, ապա դա կարող է հանգեցնել 106-Ա որոշման կիրառման:
106-Ա որոշման նշանակությունը և դրա ազդեցությունը
106-Ա որոշումը, որը ՀՎՀՀ 74429522 համարով ընդունվել է 28․02․2025 թվականին, հետագայում ենթադրում է պատասխանատվություն ֆիզիկական անձի՝ Հարություն Արտյոմի Գալստյանի համար, ով պարտավորություններ չի կատարել: Այս որոշման ընդունումը պայմանավորված է նրանով, որ հարկային մարմինները պարտավոր են վերը նշված անձի նկատմամբ կիրառել հարկային պարտավորություններն ու դրանց գանձումը:
Հարկային մարմինները, ըստ ՀՀ օրենսդրության, ունեն իրավասություն որոշակի միջոցառումներ ձեռնարկելու, որպեսզի հավաքեն պարտավորությունները՝ ներառյալ բանկային հաշիվների հանդիպման կամ որոշակի գույքի բռնագանձման միջոցով: Դա հստակեցնում է, որ քաղաքացիները պետք է ուշադիր հետևեն իրենց հարկային վիճակին և հարկային պարտավորությունների կատարումը:
Այս որոշման ուժի մեջ մտնելու հետևանքով հարկային պարտավորությունները կարող են ոչ միայն հանգեցնել ֆինանսական պատիժների, այլ նաև վարչական իրավախախտումների արձանագրման: Դրա համար հարկադիր միջոցների իրականացումը անխուսափելի է: Հարկային մարմինները հեռանկարային պետք է վերահսկեն և արձանագրեն յուրաքանչյուր նման դեպք:
Հարկային պարտավորությունների չկատարելու պատճառները և դրանց կանխարգելման միջոցները
Ֆիզիկական անձի հարկային պարտավորությունների չկատարելու պատճառները բազմազան են: Մեծ մասում դրանք պայմանավորված են կամ անտեղյակության, կամ ֆինանսական դժվարությունների հետևանքով: Օրինակ, ֆիզիկական անձի կարող է լինել մի քանի տարվա ընթացքում կարող է լինել եկամտի անկում, որը կբերի նրան, որ նա չի կարողանա կատարել իր հարկային պարտավորությունները: Այսպիսի դեպքեր հնարավոր է լինեն նաև նորաստեղծ ձեռնարկատերերի համար, ովքեր չեն ծանոթանում հարկային կանոններին:
Այսպիսի իրավիճակներում, անհրաժեշտ է պետական մարմինների կողմից ներդնել տեղեկատվական արշավներ, որոնք կծառայեն համայնքի գիտակիցության բարձրացմանը: Օրինակ, կազմակերպել կլոր սեղաններ, որտեղ մասնագետները կբերեն հարկային պարտավորությունների կատարումն ու դրանց նշանակությունը:
Միաժամանակ, հարկային մարմինները կարող են առաջարկել հատուկ ծրագրեր՝ ֆինանսական դժվարությունների հաղթահարելու համար, օրինակ՝ երկարաձգված վճարման ժամկետները կամ հարկային կրեդիտներ: Այսպիսով, հարկային պարտավորությունների կատարումը կդառնա ավելի մատչելի և հասանելի: