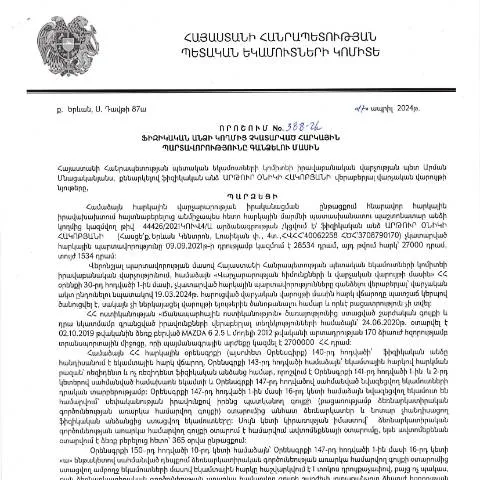
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացը
Արմենիայի հարկային համակարգը ձևավորվում է բազմաթիվ որոշումների և կանոնակարգերի հիման վրա, որոնք ուղղված են հարկերի հավաքագրմանը և հարկային պարտավորությունների կատարմանը: ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 17.04.2024 թվականին ընդունված որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորություններին, կարևոր քայլ է՝ նպատակ ունենալով ապահովել հարկային կարգապահություն և օրինականություն:
Նայենք, թե կոնկրետ ինչ է նախատեսվում այս որոշմամբ:
- Պարտավորության բնույթ: Որոշումը տրամադրում է այն մեխանիզմները, որոնց միջոցով պետական մարմինները կարող են պահանջել չկատարված հարկային պարտավորությունները:
- Տևողությունը: Որոշման ուժի մեջ մտնելու ժամանակահատվածը և համապատասխան ընթացակարգերը:
- Դիմումի ներկայացման կարգը: Ի՞նչ քայլեր պետք է ձեռնարկվեն հարկ վճարողների կողմից:
Դիմողի կարգավիճակը և ներկայացնելու իրավունքը
Հարկային պարտավորությունները կարող են ներկայացվել տարբեր կարգավիճակներում գտնվող անձանց կողմից: Այս մասում կարևոր է հաշվի առնել հետևյալ կատեգորիաները:
- Ֆիզիկական անձինք: Նրանք, ովքեր չեն կատարել իրենց օրենքով սահմանված հարկային պարտավորությունները:
- Փոխարենը՝ իրավաբանական անձանց: Այս որոշումն անմիջականորեն վերաբերում է միայն ֆիզիկական անձանց:
Երբ և ինչպես պետք է ներկայացնել դիմումը
Դիմումը պետք է ներկայացրու հարկային մարմիններին որոշման ընդունումից հետո՝ մինչև նշված ժամկետները: Այս գործընթացը ներառում է:
- Զեկույցի կազմման ժամանակը: Հարկային մարմինը պարտավոր է տրամադրել որոշակի ժամանակահատված՝ պարտավորությունների կատարումը փաստարկելու համար:
- Ներկայացված փաստաթղթերը: Դիմունքը ենթադրում է առանձին փաստաթղթեր, որոնք պետք է ներկայացվեն, այդ թվում՝ անձնագրի պատճեն:
Ստացման գործընթացի փուլերը
Դիմումն ներկայացնելուց հետո, գործընթացը բաժանում է մի քանի կարևոր փուլերի:
- Հարկային մարմնի ստուգում: Հարկային մարմինը ստուգելու է ներկայացված տվյալները և համապատասխանությունը:
- Անձնական հաշվետվություն: Եթե հարկ վճարողները չեն կատարել իրենց պարտավորությունները, հարկային մարմինը կարող է պատրաստել համապատասխան հաշվետվություն:
- Դիմումի ընթացքի մասին տեղեկացում: Դիմողին պետք է տրամադրվի տեղեկատվություն դիմումի ընթացքի վերաբերյալ:
Ինչու է այս որոշումը կարևոր
Այս որոշման ընդունումը կարևոր նշանակություն ունի, քանի որ այն ուղղված է հարկային պարտապանների պատասխանատվության բարձրացմանը:
- Հարկային կարգապահություն: Այն նպաստում է հարկերի ժամանակին վճարմանը:
- Երբևէ չկատարված պարտավորությունների վերահսկողություն: Պետությունը կարող է վերահսկել և իրականացնել հարկային պարտավորությունների կատարման գործընթացը:
Հնարավոր բացառություններ և դեպքեր
Չնայած որոշումը նախատեսում է որոշակի ընթացակարգեր, կան նաև բացառություններ, որոնք կարող են գործել որոշակի իրավիճակներում:
- Արտասահմանում ապրող անձինք: Նրանք, ովքեր չեն կարող կառավարել իրենց հարկային պարտավորությունները անձամբ:
- Իրավաբանական անձի կողմից ներկայացված դիմումներ: Այս որոշումը, սակայն, գրեթե ամեն դեպքում վերաբերում է միայն ֆիզիկական անձանց:
Ամփոփում և հաջորդ քայլեր
Այսպիսով, ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված որոշումը կարևոր քայլ է, որը հնարավորություն է տալիս օրենքով սահմանված կարգով պահանջել չկատարված հարկային պարտավորությունները:
Հարկ վճարողները, ովքեր չեն կատարել իրենց պարտավորությունները, պետք է ունենան գիտակցված մոտեցում՝ ներկայացնելու անհրաժեշտ տեղեկությունները և փաստաթղթերը:
Հարկային պարտավորությունների կատարման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 388-Ա որոշումը ներկայացնում է ընթացակարգ, որտեղ հարկային պարտավորությունները չկատարած անձանց նկատմամբ կիրառվում են հարկային պահանջներ: Այս գործընթացը ենթադրում է մի շարք քայլեր, որոնք պետք է իրականացվեն հարկային պարտավորությունների վերականգնման արդյունավետության ապահովման նպատակով:
Առաջին հերթին, պետք է նշվի, որ ֆիզիկական անձը պետք է ունենա հարկային բնույթի գրանցում, ինչը նշանակում է, որ նա պետք է գրանցված լինի ՀՀ ՊԵԿ-ում՝ ունենալով հարկային կոդ: Հարկային պարտավորությունների մերժման կամ չկատարման դեպքում, կարելի է դիմել ՀՀ ՊԵԿ տարածքային բաժիններ, որտեղ պետք է ներկայացվեն համապատասխան փաստաթղթերը:
Հաջորդ կարևոր քայլը՝ հարկային պարտավորությունների գիտակցումն է: Ֆիզիկական անձը պարտավոր է ունենալ տեղեկություն իր հարկային պարտավորությունների վերաբերյալ, որոնք կարող են ներառել եկամտային հարկ, ԱԱՀ և այլ հարկային վճարումներ: Այս շրջանակներում կարևոր է, որ հարկ վճարողը տեղյակ լինի նաև վարչական պատիժների մասին, որոնք կարող են կիրառվել հարկային պարտավորությունները չկատարելու դեպքում:
Ավելին, ՀՀ ՊԵԿ-ն իր կողմից կստանա չկատարված հարկային պարտավորությունների մասին տեղեկություններ, որոնք կարտահայտվեն համապատասխան հաղորդագրություններում: Դրանք կուղարկվեն հարկ վճարողին, և նա պետք է ունենա 30 օր ժամանակահատված՝ արձագանքելու համար:
Իրավական հիմքեր և կարգավորումներ
ՀՀ ՊԵԿ-ի 388-Ա որոշումը հիմնված է վարչական իրավական կարգավորումների վրա, որոնք սահմանում են հարկային պարտավորությունների կատարումը, դրանց վերահսկումը և հարկային վճարումները:
Ընդհանուր առմամբ, հարկային օրենսգիրքը, ինչպես նաև Հայաստանի Հանրապետության վարչական իրավական կարգավորումները, ապահովում են հարկային պարտավորությունների կատարման և հարկային վարչարարության իրավական հիմքերը: ՀՀ վարչական գործընթացների օրենսգիրքը (HO-139-N) սահմանում է այն վարչական ընթացակարգերը, որոնք պետք է իրականացվեն հարկ վճարողների նկատմամբ:
Այս կարգավորումների համաձայն, ՀՀ ՊԵԿ-ն ունի իրավասություն պահանջելու հարկային պարտավորությունների կատարումից և կիրառելու վարչական պատիժներ, եթե հարկ վճարողը չկատարի այդ պարտավորությունները: Նման դեպքերում, հարկ վճարողը կարող է դիմել վերաքննիչ հանձնաժողովներ՝ իր իրավունքները պաշտպանելու համար:
Հարկային պարտավորությունների գանձման մեթոդներ
ՀՀ ՊԵԿ-ն կիրառել կարող է մի քանի մեթոդներ՝ հարկային պարտավորությունների գանձման գործընթացում: Դրանցից մեկը, օրինակ, բանկային փոխանցում է. հարկ վճարողը պարտավոր է կատարել վճարումներ բանկային հաշվեհամարով, որը տրամադրվում է ՀՀ ՊԵԿ-ի կողմից:
Այլ մեթոդները ներառում են նաև վճարման կազմակերպումների միջոցով իրականացված վճարումները, որոնք պետք է համապատասխանում ՀՀ օրենսդրությանը: Այս մեթոդները, իհարկե, ենթադրում են, որ հարկ վճարողը պետք է պարտադիր համապատասխանություն ունենա իր պարտավորությունների նկատմամբ:
Ներկայումս, հարկային պարտավորությունների գանձման գործընթացը առավելագույնս ավտոմատացվել է, և հարկ վճարողները պետք է օգտագործեն էլեկտրոնային ստորագրություններ և անձնական համարներ՝ գործընթացն իրականացնելու համար: