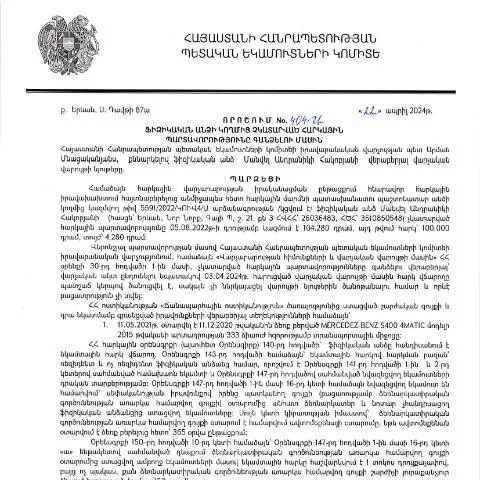
Բիզնեսի հարկային պարտավորությունները. Նոր որոշում ՀՀ ՊԵԿ-ից
2024 թվականի ապրիլի 22-ին, ՀՀ ՊԵԿ իրավաբանական վարչության պետ Մանվել Անդրանիկի Հակոբյանի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 404-Ա որոշումը 2024 թվականի մայիսի 6-ին պաշտոնապես հրապարակվեց:
Որոշման նշանակությունը և նպատակները
Այս որոշման ընդունման նպատակն է բարելավել հարկային հավաքագրումը և ապահովել հարկային պարտավորությունների կատարումը ֆիզիկական անձանց կողմից: Որոշումը նախատեսում է այն դեպքերը, երբ ֆիզիկական անձի կողմից հարկային պարտավորությունները չեն կատարվել, և որոշակի գործընթացներ՝ դրանց գանձման նպատակով:
Դիմելու գործընթացը
Ֆիզիկական անձը կարող է դիմել Հայաստանի Հանրապետության պետական եկամուտների կոմիտեի՝ իր հարկային պարտավորությունների կատարումը հավաստելու համար: Դիմումը ներկայացվում է էլեկտրոնային եղանակով, որտեղ անհրաժեշտ է լրացնել որոշակի ձևաթուղթ:
Դիմում ներկայացնելու քայլերը
- Գրանցվել ՀՀ ՊԵԿ էլեկտրոնային ծառայությունում:
- Լրացնել «Կառավարության որոշման» պահանջները ներկայացնող ձևաթուղթը:
- Ներդնել համապատասխան փաստաթղթերը:
- Հանձնել դիմումը և սպասել դիմումի մշակման արդյունքներին:
Ֆորմայի կառուցվածքը և լրացման մանրամասները
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» դիմումը բաղկացած է մի շարք բաժիններից, որոնք պետք է լրացվեն մանրամասն:
Ֆորմայի բաժինները
- Հասցե: Անհրաժեշտ է նշել անձի բնակության հասցեն:
- Հարկային Կոդ: Ինքնություն հաստատող փաստաթղթերի հիման վրա հարկային կոդի նշումը:
- Հարկային պարտավորությունների տեսակը: Նշել, թե որ պարտավորություններն են չկատարվել:
Խուսափեք սխալներից
Դիմումի լրացման ընթացքում կարևոր է քննադատաբար մոտենալ տվյալների ճիշտ լրացմանը՝ խուսափելով հնարավոր սխալներից:
Դիմումի մշակման ընթացքը
Քայլ առ քայլ, դիմում ներկայացնելուց հետո, դիմումը ենթակա է մշակման ՀՀ ՊԵԿ-ի կողմից:
Մշակման ժամանակահատվածը
- Դիմումը ստանալուց հետո ՀՀ ՊԵԿ-ն ունի 30 օր ժամկետ՝ ուսումնասիրելու և որոշման կայացման համար:
- Եթե անհրաժեշտ լինեն լրացուցիչ փաստաթղթեր, դիմող անձին կտրվի ևս 15 օր ժամանակ:
Ահա թե ով կարող է դիմել
Այս որոշման շրջանակներում հարկային պարտավորություններ ունեցող բոլոր ֆիզիկական անձինք կարող են դիմել:
Հատուկ դեպքեր
Ավելացնենք, որ որոշ արդիական դեպքերը կարող են ներառել.
- Եթե անձը գտնվում է արտերկրում:
- Եթե հայտատուն անչափահաս է կամ հոգեկան առողջության խնդիրներ ունի:
- Եթե հարկային պարտավորությունը կապված է անձի մասնագիտական գործունեության հետ:
Հրատապ պարագայում գործողությունները
Եթե դիմումը մերժվում է կամ ուզում եք միջնորդել, անհրաժեշտ է առկա փաստաթղթերն ու միջնորդության ձևը համապատասխանաբար ներկայացնել:
Սխալների ուղղում
Եթե դիմումի ընթացքում բացակայում են որոշ փաստաթղթեր կամ լրացումներ, դիմողը կարող է գրավոր դիմում ներկայացնել ՀՀ ՊԵԿ-ին՝ նշելով դրա պատճառները:
Վերջնական ստեղծված որոշումները
Եթե դիմումն ընդունվում է, ՀՀ ՊԵԿ-ը կհատկացնի համապատասխան տեղեկանք, որտեղ կնշվեն կատարված հարկային պարտավորությունների տվյալները:
Որոշման իրավական ուժը
Այս որոշումն ունի իրավական ուժ և պարտադիր է բոլոր ֆիզիկական անձանց համար, որոնք չեն կատարել իրենց հարկային պարտավորությունները:
Ավելին, հաշվի առնենք առավելություններն ու խոչընդոտները
Այս գործընթացն ունի իր առավելությունները, սակայն արժե նշել նաև հնարավոր խոչընդոտները:
Առավելությունները
- Հնարավորություն է տալիս մակագրելու հարկային պարտավորությունները:
- Բարելավում է հարկային համակարգը:
Խոչընդոտները
- Մարդիկ կարող են չիմանալ իրենց իրավունքները:
- Պատասխանատուների չհասկանալը կարող է առաջացնել մերժումներ:
Եզրափակելով
Մեր տեղեկություններով, ՀՀ ՊԵԿ-ի կողմից ընդունված այս որոշումը հիանալի հնարավորություն է ֆիզիկական անձանց համար ո՛չ միայն կատարել հարկային պարտավորությունները, այլև ստանալ իրավաբանական աջակցություն:
Հարկային պարտավորությունների ոչ կատարման հիմքերը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 404-Ա որոշման շրջանակներում կարևոր է հասկանալ այն հիմքերը, որոնց վրա հիմնվում են ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարման փաստերը: Ըստ վարչության ներկայացրած փաստաթղթերի, հարկային պարտավորությունները կարող են չկատարվել մի քանի պատճառներով, որոնք ներառում են, բայց չեն սահմանափակվում, ֆինանսական խոչընդոտներով, իրավաբանական անձի կողմից հայտարարագրված եկամուտների նվազեցմամբ, կամ հարկային հիմքերի վրայի սխալներով:
Այս հարցի շուրջ ՀՀ օրենսդրությունը նախատեսում է մի շարք կարգավորումներ, որոնք թույլ են տալիս պետական մարմիններին ստեղծել հարկային պարտավորությունների գանձման ընթացակարգեր: Օրինակ, եթե ֆիզիկական անձը չունի բավարար ֆինանսական միջոցներ, դա կարող է հանգեցնել նրա պարտադիր հարկային պարտավորությունների չկատարմանը, ինչը, իր հերթին, կարող է հիմք հանդիսանալ պետական մարմինների կողմից հարկային պարտավորությունների գանձման համար:
Գանձման գործընթացի իրավական դաշտը
404-Ա որոշման հիմքում դրված է հարկային դրույքաչափերի կիրառումը և ֆիզիկական անձի ֆինանսական վիճակի գնահատումը: ՀՀ վարչական պրոցեդուրների օրենքի համաձայն՝ հարկային պարտավորությունների գանձման գործընթացը ենթադրում է մի շարք ընթացակարգեր, որոնք պետք է իրականացվեն օրենքի շրջանակներում ու պահպանելով բոլոր անհրաժեշտ իրավունքը:
Ծառայությունը պարտավոր է ապահովել, որ յուրաքանչյուր հարկ վճարող, ում նկատմամբ գանձման գործընթաց է սկսվել, տեղյակ լինի իր իրավունքներից և պարտականություններից: Հարկային մարմինները պարտավոր են իրականացնել բացահայտ և թափանցիկ գործընթացներ, որոնք թույլ են տալիս պահանջատերերի և պարտապանների միջև վստահության միջավայր ստեղծել:
Այլ հնարավոր լուծումներ և փոփոխություններ
404-Ա որոշման հիմքով, եթե ֆիզիկական անձը չի կարողանում կատարել իր հարկային պարտավորությունները, ապա ՀՀ ՊԵԿ-ը կարող է առաջարկել այլ լուծումներ, որոնք կարող են ներառել վճարման ժամանակավոր սյունամիջոցներ կամ հարկային պարտավորությունների մարման ծրագրեր: Օրինակ, կարող են գործել ժամկետային վճարումները, որոնք կնպաստեն պարտապանի ֆինանսական ծանրության նվազեցմանն ու նրան հնարավորություն կտան կատարել իր պարտավորությունները:
Եթե ֆիզիկական անձը համոզված է, որ իր հարկային պարտավորությունները չկատարելու պատճառները արդարացված են, կարող է դիմել վարչությանը՝ պահանջելով ծառայություններից պարզաբանումներ կամ հաշվետվություններ: Այս գործընթացը կարող է ներառել որոշակի փաստաթղթերի ներկայացում, որը կօգնի ապացուցել նրա իրավասությունները: