Ներդաշնակված հարկային պարտավորությունների գանձման գործընթացը
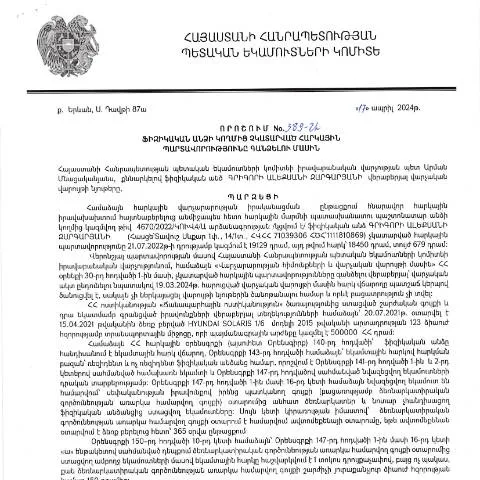
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 17.04.2024թ. կայացված որոշումը «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» ունի իր յուրահատուկ նշանակությունն ու կարեւորությունը հարկային համակարգում։ Այդ որոշման նպատակը հարկային պարտավորությունների կատարումը խթանելն է, որն ապահովում է պետության ֆինանսական կայունությունը։
Որոշման կարևորությունը և նպատակները
- Հարկային պարտավորությունների կատարման խթանում: Այս որոշումը նպատակ ունի ապահովել, որ բոլոր ֆիզիկական անձինք կատարեն իրենց հարկային պարտավորությունները, ինչը թույլ է տալիս պետությանը ստանալ անհրաժեշտ միջոցներ հանրային ծառայությունների համար։
- Իրավական կարգավորումների ամրապնդում: Այն փաստը, որ այս որոշումը նախատեսում է իրավական պարտավորությունների կատարման վերահսկողություն, ապահովում է հարկային օրենսդրության կայունությունը և կանխում հարկային խախտումները։
- Հասարակության տեղեկացվածությունը: Ծրագրի շրջանակներում հասարակությանը տրամադրվում են մանրամասն տեղեկություններ հարկային պարտավորությունների մասին, ինչը նպաստում է նրանց պատասխանատվությանը։
Դիտարկման ենթակա իրավիճակները
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը կարող է կիրառվել տարբեր իրավիճակներում։ Օրինակ, այն կարող է ներառել ֆիզիկական անձանց՝ օտարերկրյա քաղաքացիներ, ովքեր իրենք չգիտեն իրենց հարկային պարտավորությունները, կամ այն անձինք, ովքեր գտնվում են կոմպլեքս պայմաններում, ինչպիսիք են երեխաների խնամքը:
Օտարերկրյա քաղաքացիների հարկային պարտավորությունները
Անհրաժեշտ է, որպեսզի օտարերկրյա քաղաքացիները, ովքեր աշխատում են Հայաստանում, ունենան համապատասխան հարկային նույնականացման համար (ՀՎՀՀ) և կատարեն իրենց հարկային պարտավորությունները:
Դժվարությունների առկայությունը
Ֆիզիկական անձանց մոտ կարող են առաջանալ խնդիրներ հարկային պարտավորությունների կատարումից, օրինակ, առողջական խնդիրներ կամ ֆինանսական դժվարություններ:
Կարգավորումներ և ժամկետներ
ՀՀ ՊԵԿ-ի որոշումը կիրառելի է 2024 թվականի ապրիլի 17-ից և տարածվում է բոլոր ֆիզիկական անձանց վրա, ովքեր չեն կատարել իրենց հարկային պարտավորությունները:
Ժամկետները
- Դիմումի ներկայացման ժամանակահատվածը: Ֆիզիկական անձինք կարող են ներկայացնել իրենց դիմումները մինչև 2024 թվականի օգոստոսի 31-ը:
- Հարկային պարտավորությունների կատարումը: Դիմումի ընդունումից հետո հարկային մարմինները 30 օրվա ընթացքում պետք է արձագանքեն, իսկ պարտավորությունների կատարելու ժամկետը սահմանվում է 60 օր:
Դիմումի ներկայացման գործընթացը
Դիմումի ներկայացման գործընթացը պարտադիր է կատարել առցանց, որն ապահովում է ավելի արագ և արդյունավետ ընթացակարգ:
Արժեքավոր փաստաթղթերը
- Մաշտաբային հաշվետվություն: Այս փաստաթուղթը պետք է ներկայացնել, որպեսզի գնահատվի հարկային պարտավորությունների ծավալը:
- Հարկային նույնականացման ուղերձ: Դիմումը ներկայացնելիս հարկավոր է ունենալ համապատասխան ՀՎՀՀ-ով փաստաթուղթ:
Քայլ առ քայլ ընթացք
- Գրանցվել ՀՀ ՊԵԿ-ի էլեկտրոնային համակարգում:
- Ընտրել համապատասխան ձևը՝ «Դիմում հարկային պարտավորությունների գանձման»:
- Լրացնել դիմումը՝ նշելով բոլոր անհրաժեշտ տեղեկությունները:
- Ներբեռնել անհրաժեշտ փաստաթղթերը:
- Ուսումնասիրել և հաստատել դիմումը:
- Ստանալ տեսանելիություն ձեր դիմումի ընթացակարգում:
Հարկային մարմինների պատասխաններն ու ընթացքը
Դիմումները մշակելու համար հարկային մարմինները ստանում են 30 օրվա ընթացքում պատասխան:
Ինչպես ստանալ տեղեկություններ դիմումների մասին
Ֆիզիկական անձինք կարող են ստանալ տեղեկություններ իրենց դիմումների ընթացքի մասին ՀՀ ՊԵԿ պաշտոնական կայքում:
Ծրագրի արդյունքները
Եթե դիմումը ընդունվում է, հարկային մարմինները պետք է տրամադրեն տեղեկություններ վճարման ժամկետների մասին, որոնք պետք է պահպանվեն:
Դիմումի վիճակի հետևում և վերահսկում
Դիմումների վիճակը կարելի է հետևել առցանց, ինչպես նաև հարկային մարմինների միջոցով:
Վիճակի վերանայում
- Հնարավորությունը վերականգնման: Եթե դիմումը մերժվում է, ֆիզիկական անձինք կարող են դիմել վերանայման համար:
- Վերջնական որոշումը: Վերջնական որոշումն ընդունվում է տվյալ մարմնի կողմից և կարող է չեղարկվել միայն օրենքով սահմանված հիմքերի դեպքում:
Եզրափակիչ գաղափարներ
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված այս որոշումը օգնում է ապահովել որակյալ հարկային վարչարարություն և խթանել հարկային պարտավորությունների կատարումը։ Ֆիզիկական անձանց համար կարևոր է լինել տեղեկացված և խիստ հետևել ներկայացրած դիմումներին, որպեսզի իրենց իրավունքները պաշտպանվեն:
Հարկերի չկատարումը և դրա հետեւանքները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 389-Ա որոշման շրջանակներում սահմանվում են այն միջոցները, որոնք կարող են կիրառվել հարկային պարտավորությունները չկատարած անձանց հանդեպ: Տվյալ որոշման ուժով, պետական հարկային մարմինները պարտավորվում են իրականացնել խիստ վերահսկողություն՝ հարկային պարտավորությունների կատարման նկատմամբ, իսկ հարկ վճարողների հանդեպ կիրառվող պատիժները կարող են ընդգրկել ինչպես վարչական, այնպես էլ քրեական պատասխանատվություն:
Ըստ ՀՀ հարկային օրենսդրության, հարկային պարտավորությունները չկատարած ֆիզիկական անձանց նկատմամբ կարող են կիրառվել ֆինանսական տուգանքներ, որոնք հաշվի են առնվելու տվյալ անձի ներկայացրած հարկային հաշվետվությունների վրա: Այս տուգանքների չափը, ինչպես նաև վճարման ժամկետները պարտադիր նշվում են հարկային մարմնի կողմից տրամադրված հաղորդագրություններում:
Նշված որոշմամբ, հարկային մարմինները հնարավորություն ունեն կիրառել միջոցներ, որոնք ուղղված են հարկային պարտավորությունների կատարումը խթանելու նպատակով՝ սկսած զգուշացումներից մինչև հարկային գանձումների իրականացման գործընթաց:
Հարկային պարտավորությունների վերագրման գործընթաց
Հարկային պարտավորությունների գանձման գործընթացը ենթադրում է մի շարք վարչական քայլեր, որոնց կազմում են հարկ վճարողի իրավունքների պաշտպանությունը, ինչպես նաև հարկային մարմինների կողմից իրականացվող ստուգայցերը: Անմասնակից հարկ վճարողները կարող են դիմել ՀՀ ՊԵԿ իրավաբանական վարչություն՝ իրենց իրավունքների պաշտպանության նպատակով:
Հարկային մարմինը պարտավոր է ներկայացնել բոլոր անհրաժեշտ տեղեկատվությունները՝ լրացուցիչ փաստաթղթերի ներկայացման համար, որոնք կարող են վերաբերվել հարկ վճարողների կատարված վճարումներին, փոխանցումներին, ինչպես նաև մինչև նաև հարկային պարտավորությունների չկատարումից առաջ իրականացված գործողություններին:
Մինչև հարկային պարտավորությունների չկատարելը, հարկ վճարողները կարող են դիմել հարկային մարմիններին՝ իրենց պարտավորությունները վերագրվելու համար, ինչպես նաև միջոցներ ձեռնարկելու համար, որոնք կօգնեն նվազեցնել տուգանքների հնարավոր ռիսկը:
Հարկային պարտավորությունների գանձման քրեական պատասխանատվություն
ՀՀ տարածքում հարկային պարտավորությունների չկատարումը կարող է հանգեցնել ոչ միայն վարչական, այլ նաև քրեական պատասխանատվության: Հարկային օրենսդրությունը սահմանում է այն դեպքերը, երբ հարկերի չկատարումը կարող է փոխադարձաբար գնահատվել որպես ֆինանսական հանցագործություն, որը ենթակա է քրեական հետապնդման:
Այդ իսկ պատճառով, հարկ վճարողները պետք է ուշադիր վերաբերվեն իրենց հարկային պարտավորությունների կատարմանը և վեր կանգնեն ցանկացած հնարավոր չհասկացված մեկնաբանություններից, որոնք կարող են հանգեցնել ստուգարկման:
Տվյալ իրավիճակում հարկ վճարողները կարող են դիմել իրավաբանական խորհրդատվության, որպեսզի կարողանան կանխել իրենց իրավական պարտավորությունների խախտումը և համապատասխան կարգավիճակի պահպանմանը: