Մաքսիմալ նախաձեռնություն՝ հարկային պարտավորությունների մասին
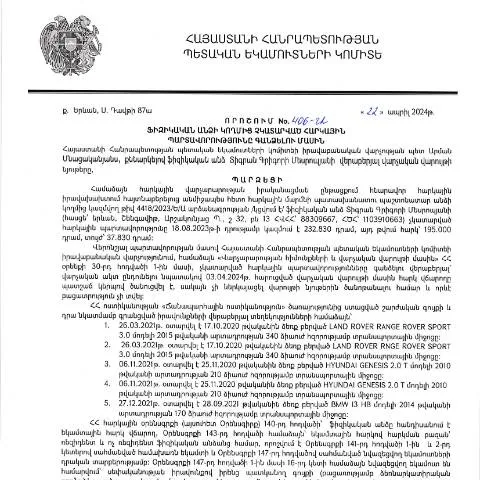
Հայաստանի Հանրապետությունում հարկային պարտավորությունների չկատարման հարցը խիստ կարևոր է ոչ միայն պետական եկամուտների համար, այլև քաղաքացիական իրավունքի լայն շրջանակի համար: 22.04.2024թ. ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 406-Ա որոշումը նպատակ ունի կարգավորել այդ պարտավորությունները, ապահովելով երկրում օրինականության և ֆինանսական կայունության պահպանությունը: Այս փաստաթուղթը հանդիսանում է կարևոր քայլ, որը նախատեսում է միջոցներ ոչ միայն հարկային պարտավորությունների կատարումը, այլև դրանց հետագա հետևանքները:
Ովքե՞ր են պատասխանատու դիմելու համար
Այս փաստաթուղթը նախատեսված է ֆիզիկական անձանց համար, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Դիմումը կարող են ներկայացնել՝
- էլեկտրոնային եղանակով՝ օգտագործելով անձնական թիվը և էլեկտրոնային ստորագրությունը,
- կամ փաստաթղթային կարգով՝ ՀՀ ՊԵԿ համապատասխան կառույցներին:
Դիմողը կարող է լինել ցանկացած ֆիզիկական անձ, ով չունի ստացված հարկային պարտավորությունների կատարում կամ ունի հարկային պարտավորություն, որի վճարումներն ուշացվել են:
Առաջին քայլեր՝ գործընթացի մեկնարկ
Գործընթացը սկսվում է դիմումը լրացնելով՝ հաշվի առնելով փաստաթղթում նշված բոլոր պահանջները: Այս քայլը կարևոր է, քանի որ ցանկացած վրիպակ կամ բացթողում կարող է հանգեցնել դիմումը չընդունվելու:
Դիմումը լրացնելու հիմնական փուլեր
- Նյութի հավաքագրում: Նախօրոք հավաքեք բոլոր անհրաժեշտ փաստաթղթերը, որոնք կօգնեն հաստատելու հարկային պարտավորությունների մասին տեղեկությունները:
- Տեղեկությունների լրացում: Լրացրեք դիմումը՝ ստուգելով, որ բոլոր դաշտերը համալրված են:
- Հաստատման գործընթաց: Ստուգեք, թե արդյոք դուք ունեք բոլոր անհրաժեշտ փաստաթղթերը:
Հատկապես կարևոր է լրացնել դիմումն առանց սխալների, քանի որ դա կարող է խոչընդոտել գործընթացին:
Անհրաժեշտ տեղեկությունների ընդգրկում
Դիմումի ձևը պարունակում է մի շարք դաշտեր, որոնք անհրաժեշտ է լրացնել:
Դաշտերի մանրամասնություն
- Անուն, ազգանուն: Լրացրեք ձեր անունն ու ազգանունը, ինչպես նշված է անձնագրում:
- Հարկային համարը: Ձեր հարկային համարը (ՀՎՀՀ) պարտադիր է:
- Հայտարարության ուսումնական տվյալները: Մասնավորապես հարկային պարտավորությունների մանրամասները:
Այս դաշտերում որևէ վրիպակ կամ չլրացված դաշտ կարող է հանգեցնել գործընթացի երկարաձգման:
Դիմումը ներկայացնելու եղանակները
Դիմումը կարող է ներկայացվել երկու ձևով՝ էլեկտրոնային կամ ձեռամբ:
Էլեկտրոնային դիմում
Դիմումը կարող եք ներկայացնել ՀՀ ՊԵԿ պաշտոնական կայքում՝ օգտագործելով ձեր էլեկտրոնային ստորագրությունը, ինչը թույլ կտա արագ և արդյունավետ կերպով համակարգել ձեր դիմումը:
Փաստաթղթային դիմում
Փաստաթղթային տարբերակը ենթադրում է, որ դիմումը պետք է ներկայացվի ՀՀ ՊԵԿ տեղամասային գրասենյակներին:
Դիմումը վերանայման փուլում
Դիմումը ներկայացնելուց հետո, այն անցնում է վերանայման գործընթացի: Այս փուլում հարկային մարմինները ստուգում են ներկայացված փաստաթղթերը և տվյալները:
Որպեսզի գործընթացը լինի հաջող
- Դիմողը կարող է ստանալ տեղեկություններ իր դիմումով՝ զանգահարելով կամ այցելելով համապատասխան գրասենյակ:
- Հնարավոր խնդիրների դեպքում դիմողը կարող է օրինական կարգով պաշտպանել իր իրավունքը:
Ինչպես վարվել, եթե դիմումը մերժվի
Դիմումի մերժման դեպքում անհրաժեշտ է հասկանալ պատճառները. այն կարող է կապված լինել փաստաթղթերի անբավարարությանը կամ սխալներին:
Վերաբերմունքի քայլեր
- Բողոքարկման գործընթաց: Ակտիվացրեք բողոքարկման գործընթացը՝ հիմք ընդունելով մերժման պատճառները:
- Նոր դիմում: Եթե իրականում կան բացթողումներ, այնպես որ, լրացրեք նոր դիմում:
Իրավական հետևանքները
Եթե քաղաքացին չի կատարում իր հարկային պարտավորությունները, ապա կարող են կիրառվել հետևյալ հետևանքները:
- Ավելի բարձր տուգանքներ:
- Հարկային պարտավորությունների գանձում:
- Հնարավոր են նաև քրեական պատասխանատվություն:
Այսպիսով, հարկային պարտավորությունները չկատարելը կարող է բոլորովին նոր խնդիրներ ստեղծել:
Անհրաժեշտ գործողություններ՝ պարտավորությունների կատարման համար
Հարկային պարտավորությունները կատարելիս, հարկավոր է ուշադրություն դարձնել հետևյալ կետերին:
Սահմանափակումները
- Պահանջվում է կատարել բոլոր հարկային վճարումները ժամանակին:
- Մասնակցել հարկային խորհրդատվական հանդիպումներին:
Հարկային պարտավորությունների ժամանակին կատարումը ապահովում է քաղաքացիական պատասխանատվությունը:
Որտեղից սկսել նոր գործընթաց
Եթե ցանկանում եք սկսել նոր գործընթաց, մասնավորապես՝ հարկային պարտավորությունների կատարումը, ապա կարևոր է սկսել նախանշված քայլերից:
- Հավաքել անհրաժեշտ փաստաթղթերը:
- Համոզվել, որ բոլորը լրացված են ճիշտ:
Այս քայլերն ապահովում են իրավական կարգավիճակի պահպանումը:
Որևէ կոնկրետ իրավիճակներում հարկային պարտավորությունների գանձման գործընթացը
Հարկային պարտավորությունների գանձման գործընթացը կարող է ունենալ բազմաթիվ առանձնահատկություններ, որոնք կախված են ֆիզիկական անձի կամ կազմակերպության իրավիճակից։ Օրինակ, եթե ֆիզիկական անձը չունի բավարար միջոցներ՝ պարտավորությունները կատարման համար, կարելի է դիմել հարկային մարմնին՝ հարկային պարտավորությունների հիմնական մասի վարկավորման կամ ներկայացման ուղիների առաջարկներով։ ՀՀ հարկային օրենսդրությունը նախատեսում է նաև հնարավորություն՝ հարկային պարտավորությունների մարման ժամկետների երկարացման համար, այն դեպքում, եթե ֆիզիկական անձը կամ կազմակերպությունը ապացուցի ֆինանսական դժվարությունները։
Բացի այդ, հարկ վճարող անձի սոցիալական վիճակը կարող է ազդել պարտավորությունների գանձման գործընթացի վրա։ Օրինակ, խոցելի խմբերից (երիտասարդներ, հաշմանդամություն ունեցող անձինք) մարդիկ կարող են ստանալ հատուկ պաշտպանություն և արտոնություններ, որոնք կօգնեն նրանց ի վիճակի լինել հարկային պարտավորությունները կատարելու։ Այս հարցերի շուրջ պարտադիր է խորհրդակցել համապատասխան հարկային մարմինների հետ՝ հստակ տեղեկություններ ստանալու համար:
Հարկային պատիժների և համապատասխան ընթացակարգերի կիրառումը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված որոշումը կարող է ստանալ հարկային պատիժների կիրառման հիմունք։ Ըստ ՀՀ հարկային օրենսդրության, հարկային պատիժները կարող են կիրառվել այն դեպքերում, երբ ֆիզիկական անձը կամ կազմակերպությունը չի կատարում իրենց պարտադիր հարկային պարտավորությունները ժամանակին։ Հարկային պատիժները կարող են ներառել տույժեր, տուգանքներ և այլ ֆինանսական պարտավորություններ, որոնք պարտավոր են վճարվել լրացուցիչ:
Այս գործընթացում կարևոր է, որ հարկ վճարող անձը տեղյակ լինի իր իրավունքներից և պարտականություններից, իսկ հարկային մարմինները պարտավոր են տրամադրել բոլոր անհրաժեշտ տեղեկությունները և հիմունքները հարկային պարտավորությունների գանձման համար։ Հարկային պատիժների հարցում հավասարակշռությունը պահպանելու համար, հարկ վճարող անձի կողմից ներկայացված բոլոր փաստաթղթերը պետք է ուշադիր ուսումնասիրվեն, իսկ նախորդ պարտավորությունների իրականացման պատմությունը հաշվի առնվի:
Հարկային վիճակագրություն և տվյալների հրապարակման կարևորությունը
Հարկային պարտավորությունների գանձման գործընթացը և դրա արդյունքները կարևոր դեր են խաղում երկրի ֆինանսական համակարգի կայունության պահպանման գործում։ ՀՀ ՊԵԿ-ի կողմից հրապարակվող հարկային վիճակագրությունները թույլ են տալիս հետևել հարկային պարտավորությունների կատարմանը, ինչն էական ազդեցություն ունի ժողովրդի սոցիալ-տնտեսական վիճակի վրա։ Հարցման արդյունքում ստացված տվյալները կարող են նաև օգտագործվել հարկային քաղաքականության բարեփոխումների համար և առանձին ոլորտների զարգացման ծրագրերի իրականացնելու նպատակով:
Պետք է նկատի ունենալ, որ հարկային վիճակագրության հրապարակումը պետք է լինի թափանցիկ և հասանելի բոլոր շահագրգիռ կողմերի համար։ Սա ոչ միայն վստահություն է ստեղծում հարկ մարմինների նկատմամբ, այլև հնարավորություն է ընձեռում քաղաքացիներին ստանալ ճշգրիտ և ժամանակին տեղեկություններ իրենց հարկային պարտավորությունների մասին: