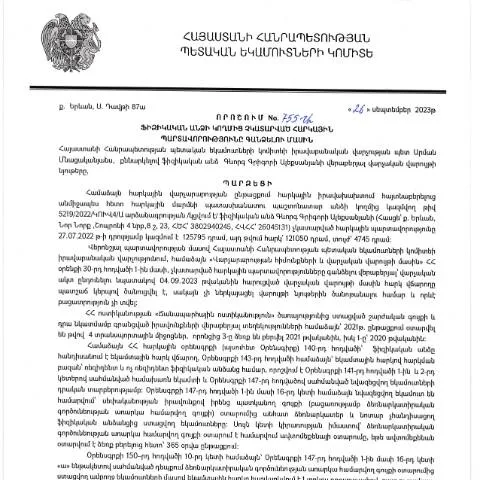
Հարկային պարտավորությունները գանձելու գործընթացը. 755-Ա որոշման նշանակությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կկայացվի 26.09.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 755-Ա որոշումը, որը հրապարակվել է 01․11․2023թ․: Սա կարևոր գործընթաց է, որը վերաբերում է անհատների հարկային պարտավորություններին, որոնք չեն կատարվել ժամանակին:
Հանձնաժողովի դերակատարությունը՝ պարտավորությունների գանձման մեջ
Այս որոշման միջոցով նախատեսվում է հարկային պարտավորությունների գանձման գործընթացը պարզեցնել ու կարգավորել: Հանձնաժողովը հնարավորություն կունենա հետևել և ապահովել, որ ֆիզիկական անձինք իրականացնում են իրենց պարտավորությունները:
Դիմումի ձևաթուղթը. կարևոր մոմենտներ
Դիմումի ձևաթղթի լրացումը պահանջում է զգույշ մոտեցում: Ստորև ներկայացված են լրացման հիմնական կետերը, որոնք անհրաժեշտ է հաշվի առնել:
- Անուն և տրված անուն: Հստակ և ճիշտ լրացնել:
- Հարկային նույնականացման համար: Համոզվեք, որ նշված է ճիշտ:
- Հարկային պարտավորության տեսակը: Պարտադիր է նշել:
Ինչպես բացատրել որոշման կիրառման պրոցեսը
Այս որոշումն ուժի մեջ է մտնում հրապարակման օրվանից, և դրա կիրառման ընթացակարգը որոշակի քայլեր է պահանջում:
| Վիճակը | Գործողությունները | Ժամկետները |
|---|---|---|
| Դիմումի ներկայացում | Հարկային պարտավորությունների վերաբերյալ դիմումի լրացում | 1 ամիս |
| Փորձաքննություն | Դիմումը ստուգվում է համապատասխան оргանների կողմից | 2 շաբաթ |
| Հաստատման գործընթաց | Դիմումի հաստատում կամ մերժում | 1 ամիս |
Որպես օգտվող, ինչ իրավունքներ և պարտավորություններ ունեք
Օգտվողները պետք է գիտակցեն, որ որոշման համաձայն, նրանք պարտավոր են ներկայացնել ճիշտ տեղեկատվություն: Ցանկացած սխալ կամ ուշացում կարող է հանգեցնել իրավական հետևանքների:
Եզրակացություններ և իրավական բարդություններ
Հարկային պարտավորությունների չկատարման հետևանքները կարող են լինել տարբեր իրավական հետևանքներ, որոնք կարող են ներառել տույժեր և տուգանքներ: Սա կարևոր է հաշվի առնել:
Ամբողջ գործընթացի ժամանակահատվածը
Ուշադրություն դարձնելով, թե արդյոք առաջացող հարցերը լուծվում են ժամանակին կամ ոչ: Սա կարևոր է, քանի որ լրացուցիչ ժամանակի բացակայությունը կարող է հանգեցնել լրացուցիչ խնդիրների:
Դիմումի ներկայացման ճանապարհները
- Այնլայն: Դուք կարող եք ներկայացնել դիմումը էլեկտրոնային եղանակով:
- Փաստաթղթերով: Բացի այդ, դիմումը կարող եք ներկայացնել նաև անձամբ:
Այս որոշումն իր նշանակությամբ չափազանց կարևոր է ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացում: Այն աշխարհագրորեն և իրավաբանականորեն կարգավորում է պարտավորությունների իրականացումը, հստակեցնելով նաև հնարավորությունները և իրավունքները:
ՊԵԿ իրավաբանական վարչության որոշման կարևորությունը և դրա ազդեցությունը հարկային պարտավորությունների կատարման գործընթացում
ՀՀ պետական եկամուտների կոմիտեի (ՊԵԿ) իրավաբանական վարչության պետ Գևորգ Գրիգորի Ալեքսանյանի կողմից 2023 թվականի սեպտեմբերի 26-ին կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 755-Ա որոշումը մի կարևոր իրավական փաստաթուղթ է, որն ունի նշանակալի ազդեցություն հարկային պարտավորությունների կատարման գործընթացում: Այս որոշման նպատակն է կարգավորել բնական անձանց հարկային պարտավորությունների կատարման վերահսկողությունը, ինչպես նաև խթանել հարկային մշակույթը հանրապետությունում:
Այս որոշման շրջանակներում ՊԵԿ-ը կարող է կիրառել գանձման տարբեր մեթոդներ, այն է՝ հարկային պարտավորությունների գանձման գործընթացը սկսվում է հարկ վճարողի հաշվին գումարների բռնագրավմամբ, ինչը թույլ է տալիս արագացնել հարկային պարտավորությունների կատարման գործընթացը:
Հարկային պարտավորությունների գանձման գործընթացի փուլեր
Այս որոշման արդյունքում նախատեսված են մի շարք փուլեր, որոնք հարկ վճարողները պետք է իմանան իրենց պարտավորությունների կատարման գործընթացում:
- Հարկային պարտավորությունների արձանագրում: ՊԵԿ-ը նախապես պետք է արձանագրի հարկ վճարողի չկատարված պարտավորությունները, ինչը տեղի է ունենում տվյալ անձի հարկային հաշվեհամարին համապատասխան:
- Հայտարարություն և տեղեկացում: Հարկ վճարողին անպայման պետք է ցուցադրեն նրա պարտավորությունների մասին, ինչը իրականացվում է համապատասխան ծանուցագրի միջոցով:
- Գանձման գործողություններ: Եթե հարկ վճարողը չկատարի իր պարտավորությունները, ՊԵԿ-ը իրավունք ունի սկսել գանձման գործընթացը, որը կարող է ներառել դրամական միջոցների բռնագրավում:
Հարկային պարտավորությունների կատարման վերահսկողության նշանակությունը
ՊԵԿ-ի կողմից հարկային պարտավորությունների պարտադիր կատարումը ուժեղացնում է հարկային վերահսկողությունը հանրապետությունում: Դա օգնում է ապահովել պետական բյուջեին անհրաժեշտ ֆինանսական միջոցների հոսքը և նվազեցնել հարկերից խուսափելու դեպքերի թիվը:
Այս գործընթացը նաև իր մեջ ներառում է հարկ վճարողների իրավունքի պաշտպանությունը՝ նրանց գանձման գործընթացի վերաբերյալ պատշաճ տեղեկացվածության ապահովմամբ: Հարկ վճարողները պետք է ունենան ամբողջական տեղեկատվություն իրենց պարտավորությունների և հնարավոր հետևանքների մասին: