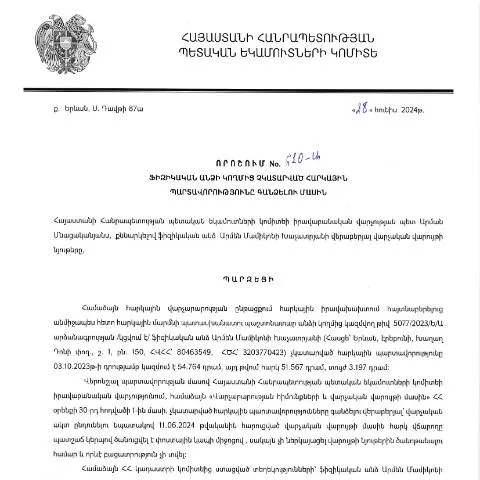
Առաջին քայլերը հարկային պարտավորությունների կարգավորման գործընթացում
Հայաստանի Հանրապետությունում ֆիզիկական անձի կողմից հարկային պարտավորությունների կատարումը պարտադիր է և ենթադրում է պետական վերահսկողության ներքո գտնվող գործընթաց: ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված 28.06.2024թ.-ին կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 610-Ա որոշումը հիմք է հանդիսանում հարկային պարտավորությունների կարգավորման, անհամապատասխանությունների լուծման և հարկային վարչարարությունների իրականացման համար:
Ովքեր են ներկայացնում այս փաստաթուղթը
Այս որոշումը կամ դրա կիրառման գործընթացը կարող են ներկայացնել բոլոր այն ֆիզիկական անձինք, որոնք ունեն չկատարված հարկային պարտավորություններ: Այն, ով չի կատարել իր պարտավորությունները, պետք է ուշադիր հետևի կարգավորումներին, քանի որ դրանց չկատարումը կարող է հանգեցնել ֆինանսական պատիժների և այլ հետևանքների:
Փաստաթղթի նշանակությունը և կիրառումը
Ֆիզիկական անձի կողմից հարկային պարտավորությունների գանձման գործընթացը կարևոր քայլ է պետական բյուջեի համալրման և հարկային օրենսդրության պահպանման համար: Այս գործընթացը, որն իրականացնում է ՀՀ ՊԵԿ-ն, թույլ է տալիս պետությանը վերահսկել հարկերի վճարման մակարդակը և ապահովել ֆինանսական կայունությունը:
Կառավարության որոշումը նախատեսում է, որ պարտադիր հարկային վճարումները պետք է կատարվեն ժամանակին, և ցանկացած ուշացում կարող է բերել հաշվարկված տոկոսների և տուգանքների:
Դիմումի ձևակերպման գործընթացը
Դիմումը պետք է լրացվի համապատասխան ձևով, որը կարելի է ձեռք բերել ՀՀ ՊԵԿ-ի պաշտոնական կայքում: Դիմումը պետք է ներառի հետևյալ տեղեկությունները:
- Ֆիզիկական անձի անուն, ազգանուն, հայրենական ազգություն;
- Հարկային համարը (TIN);
- Հարկային պարտավորության տեսակը;
- Վճարման ժամկետները;
- Այլ անհրաժեշտ տեղեկություններ:
Ինչպես լրացնել դիմումն
Դիմումի լրացման ընթացքում կարևոր է ուշադիր հետևել բոլոր ընտրված դաշտերին: Անհրաժեշտ տեղեկությունները պետք է ճիշտ և ամբողջական նշվեն: Դիմումը կարող է ներկայացվել էլեկտրոնային տարբերակով, որը ապահովում է արագությունը և արդյունավետությունը:
Մասնավորապես, դիմումը կարող է ուղարկվել через ՀՀ ՊԵԿ-ի էլեկտրոնային ծառայություններ՝ օգտագործելով անձնական համար և էլեկտրոնային ստորագրություն:
Հարկային պարտավորությունների իրականացումը
Հարկային պարտավորությունների կատարումը պայմանավորված է մի շարք գործոններով, որոնք կարող են ազդել ինչպես պարտավորության կիրառմանը, այնպես էլ դրա պատժամիջոցներին: Երբ ֆիզիկական անձը չի կատարում իր պարտավորությունները, նրա դեմ կարող են գործադրվել հետևյալ քայլերը:
- Հարկային ռիսկերի գնահատում;
- Դիմումատուի հարկային պարտավորությունների պատժի ծրագրերի մշակումը;
- Աջակցել հարկային պարտավորությունների կարգավորմանը՝ տալով հնարավորություն:
Հարկային պարտավորությունների կատարումը կարող է ընդգրկել
- Հարկային պարտավորության մարման գործընթացը;
- Տուգանքների և տոկոսների հաշվարկը;
- Հարկային գրանցման փոփոխություններ;
- Միջնորդային գործընթացներ:
Նկատի ունեցեք՝ տուգանքների հնարավորությունները
Երբ ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները, հարկային իրավախախտումների դեպքում կարող են կիրառվել տարբեր տուգանքներ, որոնք կախված կլինեն կախվածության տևողությունից և հարկային պարտավորության տեսակներից:
Այսպիսով, հարկային պարտավորությունների կատարումը, ինչպես նաև դրանց հետևանքների գիտակցումը կարևոր է յուրաքանչյուր ֆիզիկական անձի համար, ով ցանկանում է խուսափել ֆինանսական վնասներից:
Կարգավորման գործընթացը՝ փուլ առ փուլ
Հարկային պարտավորությունների կարգավորման գործընթացը հետևյալ փուլերով է բաղկացած:
| Փուլ | Նկարագրություն |
|---|---|
| 1 | Դիմումի ներկայացում՝ առցանց կամ փաստաթղթային ձևով: |
| 2 | Փաստաթղթի ստուգում և գնահատում ՀՀ ՊԵԿ կողմից: |
| 3 | Հարկային պարտավորությունների կարգավորում կամ նրանց մարման ընթացակարգ: |
| 4 | Հարկային վճարումների իրականացումը: |
| 5 | Հարկային պարտավորությունների վերահսկում: |
Անհրաժեշտ փաստաթղթերի հավաքագրումը
Դիմելիս հարկավոր է նախապատրաստել մի շարք փաստաթղթեր, որոնք պետք է ներկայացվեն ՀՀ ՊԵԿ-ին: Դրանք կարող են ներառել հետևյալը:
- Հանձնարարական վճարումների վկայական;
- Դիմումի տվյալների հաստատող փաստաթղթերը;
- Ֆիզիկական անձի անձնագիր կամ նույնականացման քարտ:
Այս փաստաթղթերի հավաքագրմանը մեծ ուշադրություն պետք է դարձնել, որպեսզի մեր դիմումը չհետաձգվի:
Ավարտական փուլը՝ որոշումների կայացումը
Դիմումի վերանայման և գնահատման գործընթացը կարող է տևել որոշակի ժամանակ: Ֆիզիկական անձի կողմից ներկայացված փաստերը ստուգելուց հետո, ՀՀ ՊԵԿ-ը պետք է կայացնի համապատասխան որոշում՝ հիմնված օրենսդրական պահանջների և փաստերի վրա:
Եթե դիմումը հաստատվում է, ապա ֆիզիկական անձը պետք է կատարի իր հարկային պարտավորությունները մինչև նշված ժամկետները, իսկ ամենաթույլ պահանջների դեպքում՝ խնդիրները պետք է լուծվեն:
Հարկային պարտավորությունների գանձման գործընթացը
Հարկային պարտավորությունների գանձման գործընթացը ՀՀ ՊԵԿ իրավաբանական վարչության կողմից իրականացվող իրավական մեթոդաբանություն է, որը հիմնված է ՀՀ հարկային օրենսդրության վրա: Այս գործընթացի շրջանակներում հարկ վճարողների նկատմամբ կարող են կիրառվել տարբեր միջոցներ, ինչպիսիք են հարկային պարտավորությունների չկատարման դեպքում պատժամիջոցների կիրառումը:
Ընդհանուր առմամբ, գործընթացը սկսվում է հարկ վճարողի նկատմամբ ստուգումներ իրականացնելուց, որի արդյունքում պարզվում է չկատարված պարտավորությունների առկայությունը: Եթե հարկ վճարողը չի ներկայացնում պահանջվող փաստաթղթերը կամ չի կատարում իր պարտավորությունները, ապա պետական մարմինները կարող են ձեռնարկել հարկային պարտավորությունների գանձմանն ուղղված գործողություններ:
Այս նշված գործողությունները կարող են ներառել պարտադիր վճարների և տուգանքների հաշվարկ, ինչպես նաև հարկ վճարողի իրավունքների պաշտպանություն՝ ըստ համապատասխան օրենքների: Կարևոր է, որ հարկ վճարողները հետևեն իրենց հարկային պարտավորությունների կատարմանը, որպեսզի խուսափեն պատժամիջոցներից:
Հարկային պարտավորությունների գանձման օրհնյալ իրավական շրջանակները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված որոշումները, այդ թվում նաև «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 610-Ա որոշումը, հենվում են ոչ միայն ՀՀ հարկային օրենսդրության, այլև միջազգային իրավական նորմերի վրա: Այս որոշումը նաև փորձում է ապահովել համապատասխանության մակարդակը միջազգային ֆինանսական կազմակերպությունների առաջադեմ պահանջներին:
Քանի որ հարկային պարտավորությունների գանձման գործընթացը կարևոր դեր է խաղում պետության ֆինանսական կայունության պահպանման գործում, ՀՀ օրենքները սահմանում են գործողությունների կոնկրետ շրջանակներ: Այն բաղկացած է մի շարք քայլերից, որոնք պետք է իրականացվեն հետևողականորեն՝ սկսած հարկ վճարողի մասին տեղեկատվության հավաքումից մինչև անհրաժեշտ փաստաթղթերի ներկայացումն ու պարտավորությունների կատարման վերահսկումը:
Այնուամենայնիվ, հարկ վճարողներին տրված իրավունքները և պարտականությունները նաև ունեն իրենց սահմանաչափերը, որոնց մասին հարկ է առավելագույնս տեղեկացված լինել, որպեսզի նրանք կարողանան պաշտպանել իրենց իրավունքները հարկային վարույթներում:
Ազգային և միջազգային չափանիշների համեմատությունը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից մշակված հարկային օրենքները և քաղաքականությունները երբեմն համեմատվում են միջազգային չափանիշների հետ, որպեսզի ապահովվի հարկային համակարգի արդիականությունը և արդյունավետությունը: Ասվածը հատկապես կարևոր է, քանի որ գլոբալիզացիայի պայմաններում հարկային քաղաքականությունները պետք է համապատասխանեն միջազգային լավագույն պրակտիկային:
Օրինակ, պետությունները հաճախ փոխանակում են տեղեկատվություն հարկային պարտավորությունների կատարելու գործընթացների վերաբերյալ, ինչը թույլ է տալիս կանխել հարկերից խուսափելու դեպքերը: ՀՀ ՊԵԿ-ն ակտիվորեն համագործակցում է միջազգային կազմակերպությունների հետ, ինչպիսիք են ՀԱԿ (Համագործակցող Ակումբներ) և Առևտրի միջազգային հիմնադրամը, որպեսզի բարելավի իր հարկային համակարգը:
Այնուամենայնիվ, հարկային պարտավորությունների գանձման գործընթացի բարելավման նպատակով անհրաժեշտ է նաև ներքին համակարգերի բարելավում: ՀՀ ՊԵԿ-ը մշտապես աշխատում է տվյալների վերլուծության և տեղեկատվական տեխնոլոգիաների կիրառման ուղղությամբ՝ անցում կատարելով էլեկտրոնային ձևաչափերի: