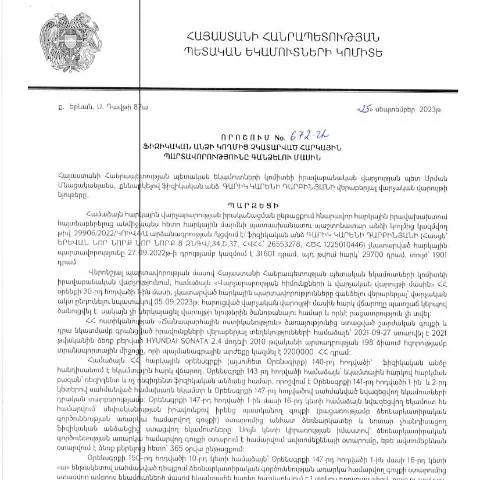
Հարկային պարտավորությունների կատարումը. Ձեռնարկատերերի և ֆիզիկական անձանց մտահոգությունները
Հարկային պարտավորությունների կատարումը յուրաքանչյուր քաղաքացի և կազմակերպություն չի կարող անտեսել։ Երբ հարկային պարտավորությունները չեն կատարվում, այդ դեպքում տեղի են ունենում իրավական հետևանքներ, որոնցից խուսափելու համար կարևոր է ունենալ տեղեկություն, թե ինչպես պետք է լրացնել և ներկայացնել համապատասխան փաստաթղթերը։ ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 25.09.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 672-Ա որոշումը, որը հրապարակվել է 27․11․2023թ․, հանդիսանում է կարևոր իրավական փաստաթուղթ, որը կարգավորում է հարկային պարտավորությունների կատարումը և տեղում այլ իրավական գործընթացներ:
Փաստաթղթի նշանակությունը և կիրարկման շրջանակը
Այս որոշման հիմնական նպատակն է կարգավորել այն գործընթացները, որոնք առնչվում են ֆիզիկական անձանց կողմից հարկային պարտավորությունների կատարումը։ Այն հանգեցնում է նրան, որ հարկային ինքնավարության մարմինները կարող են իրականացնել հարկեր հավաքելու գործընթացը, իսկ քաղաքացիներն ունեն իրավունքներ և պարտականություններ, որոնցով պետք է առաջնորդվեն:
- Հարկային պարտավորությունների գործընթացը. Կառավարության այս որոշումը հնարավորություն է տալիս հարկային մարմիններին իրականացնել հարկային պարտավորությունների նկատմամբ վերահսկողություն։
- Իրավունքները և պարտականությունները. Որպես հարկային վճարող, դուք պարտավոր եք կատարել ձեր հարկային պարտավորությունները, իսկ պետությունը պարտավոր է ապահովել համապատասխան գործընթացների արդարությունը։
Ինչպես լրացնել և ներկայացնել փաստաթուղթը
Պարզ գործընթացի համար անհրաժեշտ է հետևել որոշակի քայլերի, որպեսզի ապահովվի, որ բոլոր պահանջները կատարվեն։ Որպեսզի ճիշտ լրացնեք փաստաթուղթը, պետք է ապահովել հետևյալը:
- Անձնական տվյալներ. Լրացրեք ձեր անձնական տվյալները, որոնք ներառում են անուն, ազգանուն, ծննդյան ամսաթիվ և նույնականացման համար:
- Հարկային պարտավորությունները. Պարզ սահմանեք, թե որ հարկային պարտավորությունները չեք կատարել:
- Նրբություններ. Բացատրեք պատճառները, թե ինչու պարտավորությունները չեն կատարվել:
Այս ամենը պետք է ներկայացնել առցանց կամ ֆիզիկապես համապատասխան հարկային մարմին:
Կրթական և խորհրդատվական միջոցառումներ
Տեղական իշխանությունները հաճախ կազմակերպում են խորհրդատվական միջոցառումներ, որոնք նախատեսված են քաղաքացիների համար, որպեսզի նրանք տեղեկացված լինեն իրենց իրավունքների և պարտականությունների մասին։ Այդպիսի միջոցառումները կարող են ներառել:
- Հարթակներ. Պետական մարմինները ստեղծում են առցանց հարթակներ, որտեղ քաղաքացիները կարող են ստանալ տեղեկատվություն:
- Սեմինարներ. Տեղական համայնքներում տեղի են ունենում սեմինարներ, որտեղ մասնագետները ներկայացնում են հարկային պարտավորությունների կատարման կարևորությունը:
Վճարման գործընթացի խնդիրները և լուծումները
Հարկային պարտավորությունների կատարումը կարող է բախվել տարբեր խնդիրների, եթե անհրաժեշտ փաստաթղթերը չեն ներկայացվել կամ լրացված են սխալ: Այդպիսի իրավիճակներում ի՞նչ անել:
| Առաջարկվող գործողություններ | Նկարագրություն |
|---|---|
| Սխալների ուղղում | Եթե նկատել եք ձեր փաստաթղթում սխալ, դիմեք անմիջապես հարկային մարմնին: |
| Վճարման ուշացում | Եթե ուշացել եք վճարումից, հարկային մարմինը կարող է կիրառել տուգանքներ: |
| Շրջանառության կասեցում | Իրավական հարցերի դեպքում, կարող եք դիմել իրավաբանական խորհրդատվություն: |
Հետագա քայլեր և նրանց հետևանքները
Հայաստանի Հանրապետությունում հարկային պարտավորությունների կատարումը միակողմանի չէ, և հարկային մարմինները ունեն իրավունքներ, որոնք կարող են կիրառել, եթե պարտավորությունները չեն կատարվում:
- Հարկային ստուգումներ. Եթե պարտավորությունները շարունակաբար չեն կատարվում, հարկային մարմինները կարող են իրականացնել ստուգումներ:
- Անցանկալի հետևանքներ. Հարկային պարտավորությունների չկատարման հետևանքով կարող են առաջանալ իրավական խնդիրներ:
Այլ իրավական գործընթացների դերը
Այս որոշումը չի գործող միայն մի ժանրում, այլ կարող է լինել մի շարք այլ իրավական գործընթացների մաս, որոնք կարող են առնչվել ֆիզիկական անձանց:
- Հարկային հաշվետվություն. Հարկային մարմինները կարող են պահանջել հաշվետվություններ, որոնք պետք է ներկայացվեն ժամանակին:
- Ապահովագրության հարցեր. Հարկային պարտավորությունները կարող են ազդել նաև ապահովագրական գործընթացների վրա:
Փաստաթղթի առանձնահատկությունները և համեմատությունը նախորդ փաստաթղթերին
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը կրել է մի շարք առանձնահատկություններ, որոնք այն տարբերում են նախկին փաստաթղթերից:
- Թարմացում. Մինչև այս որոշումն ուժի մեջ էին նախկին որոշումներ, սակայն դրանք չեն ընդգրկել մի շարք նորարարություններ:
- Պարզեցում. Նախկին փաստաթղթերը ունեն ավելի complicité, իսկ այս փաստաթղթում կարևոր հարցերը պարզեցված են:
- Ավելի մեծ վերահսկողություն. Այս որոշումը ավելացնում է հարկային մարմինների վերահսկողությունն ու հնարավորությունները:
Արտոնություններ և բացառություններ հարկային պարտավորությունների կատարման համար
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 25.09.2023թ․ որոշումը, որի հիմնական նպատակն է հարկային պարտավորությունների գանձումը, պարունակում է մի շարք արտոնություններ և բացառություններ, որոնք կարող են օգտակար լինել ֆիզիկական անձանց համար: Օրինակ, որոշակի պայմաններում, եթե հարկային պարտավորությունները չկատարվել են տեխնիկական սխալների կամ անհետաձգելի պատճառների պատճառով, ՀՀ հարկային օրենսդրությունը հնարավորություն է տալիս դիմել հարկային մարմիններ՝ խնդրելով այս պարտավորությունների առնչությամբ արտոնություններ:
Հարկային պարտավորությունների մասով բացառություններ կան նաև այն անձանց, ովքեր նախորդ տարիների ընթացքում ունեցել են հարկային անհրաժեշտություններ, որոնք կապված են սոցիալական խնդիրների կամ առողջական խնդիրների հետ: Այս անձիք կարող են օգտվել բարձրացված գործընթացից, որպեսզի ապահովեն իրենց իրավունքները և գանձման գործընթացը դյուրացնելու համար:
Պատասխանատվություն և վճարման կարգ
Որպեսզի հարկային պարտավորությունները կատարվեն ըստ որոշման, հարկ վճարողը պետք է ծանոթանա վճարման կարգին և պատասխանատվության բոլոր չափանիշներին: Որպես հարկ վճարող, ձեր պարտավորությունն է վճարել բոլոր պարտավորություններն՝ ըստ սահմանված ժամկետների: Հարկային մարմիններն ունեն իրավասություն կատարել հարկային ստուգումներ և, եթե հարկ վճարողը չի կատարում իր պարտավորությունները, կարող են կիրառել վարչական պատասխանատվություն:
Վճարումները կարող են իրականացվել մի շարք ձևերով՝ ներառյալ բանկային փոխանցումները, էլեկտրոնային վճարումները և այլ մեթոդներ, որոնք սահմանված են ՀՀ ՊԵԿ կողմից: Կարևոր է պահպանել բոլոր վճարման ապացույցները, քանի որ դրանք կարող են պահանջվել հետագա վիճաբանությունների կամ ստուգումների դեպքում:
Էլեկտրոնային ծառայությունների օգտագործումը հարկային պարտավորությունների կառավարման համար
ՀՀ ՊԵԿ-ի լրացուցիչ ծառայությունների գործառույթները թույլ են տալիս հարկ վճարողներին կատարել իրենց հարկային պարտավորությունները առավել արդյունավետորեն: Էլեկտրոնային ստորագրությունը և անձնական համարները ակտիվորեն օգտագործվում են հարկային գործընթացներում, ինչը հեշտացնում է հարկային փաստաթղթերի առաքումն ու բանկային գործարքները:
Այս ծառայությունների միջոցով հարկ վճարողները կարող են հետևել իրենց հարկային պարտավորություններին, ստանալ հաշվետվություններ, տեղափոխել գումարներ և կատարել այլ անհրաժեշտ գործողություններ: Դիմելով էլեկտրոնային ծառայություններին, հարկ վճարողները կարող են խուսափել երկար սպասելուց և ավելորդ վարչական աշխատանքից, ինչը, ի վերջո, նպաստում է արդյունավետ և բարեկեցիկ հարկային համակարգի ձևավորմանը: