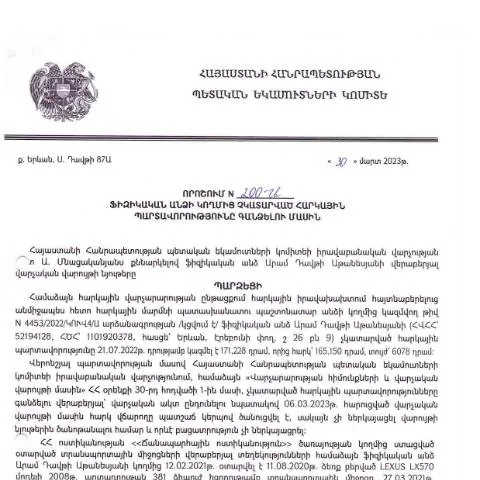
Հարկային պարտավորությունները գանձելու գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության հետ կապված 30.03.2023թ․ որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորություններին, կարևոր քայլ է պետական միջոցների հավաքագրման գործընթացում։ Այս փաստաթուղթը բխում է հարկային վարչության կողմից իրականացվող վերահսկողական և հարկային պարտավորությունների կատարումը ապահովելու նպատակներից։
Որոնք են պարտավորությունները
Հարկային պարտավորությունների չկատարումը կարող է ունենալ լուրջ հետեւանքներ՝ ինչպես ֆինանսական, այնպես էլ իրավաբանական։ Այդ պատճառով, կարևոր է, որ հարկ վճարողը ուշադիր լինի իր պարտավորություններին ու կատարի դրանք ժամանակին:
Ով է դիմում
- Ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ:
- Նրանք, ովքեր ունեն ֆինանսական դժվարություններ և չեն կարող կատարել պարտավորությունները:
- Իրավաբանական անձինք, որոնց հսկողության տակ են ֆիզիկական անձինք:
Դիմումը լրացնելու գործընթացը
Դիմումը լրացնելու համար հարկ է նշել մի շարք կարևոր տեղեկություններ, որոնք ողջամիտ են համարվում դիմողի կողմից:
- Անվանացանկ: Դիմողի անձնական տվյալները (անուն, ազգանուն, ծննդյան ամսաթիվ):
- Հարկային պարտավորություններ: Այդ պարտավորությունների մանրամասն նկարագրություն, այդ թվում գումարի չափը և վճարման ժամկետը:
- Հաստատող փաստաթղթեր: Պարտավորության մասնակի կամ ամբողջական կատարման մասին ապացույցներ:
Հաստատող փաստաթղթերի նախապատրաստում
Հարկային պարտավորությունների կատարման պրոցեսը պահանջում է որոշակի փաստաթղթերի նախապատրաստում: Դրանք կարող են ներառել.
- Փոխանցման պահանջները հաստատող տրված փաստաթղթեր:
- Ավանդական ֆինանսական հաշվետվություններ:
- Հարկային վճարումների ապացույցներ:
Դիմումի ներկայացման ալիքները
Դիմումը կարող է ներկայացվել մի քանի եղանակներով` կախված դիմողի նախընտրությունից:
Առցանց դիմում
Առցանց դիմումը առավել արագ և հարմարավետ ճանապարհ է, որը հնարավորություն է ընձեռում դիմողին կատարել գործընթացը հեռավար:
Փոստով կամ անձամբ
Եթե դիմողը ցանկանում է տրամադրել փաստաթղթերն անձամբ կամ ուղարկել պատվերով, անհրաժեշտ է, որ դիմումը լինի ցույց տված կարգով լրացված:
Վարչական գործընթացը և դիմումի կարգավիճակի հետևում
Դիմումը ներկայացնելուց հետո կարևոր է հետևել դրա ընթացքին:
Դիմումի ստացում
Հարկային վարչությունը գրավոր հաստատում է, որ դիմումը ստացել է:
Մանրամասներին ծանոթացում
Տեղեկատվությունը դիմողի համար հասանելի է, և կարող է պարզել դրա ընթացքը՝ դիմելով վարչություն:
Իրավունքներ և պարտականություններ
Դիմողը իրավունք ունի տեղեկություններ ստանալու իր դիմումի ընթացքի վերաբերյալ:
- Իրավունքներ: Դիմողը կարող է պահանջել իր դիմումը վարելիս չկատարել որևէ պարտավորություն:
- Պարտականություններ: Դիմողը պարտավոր է տրամադրել ճիշտ և լիարժեք տեղեկատվություն:
Ինչպես վարվել մերժման դեպքում
Եթե դիմումը մերժվում է, դիմողը կարող է դիմել վերաքննիչ շրջանակին:
Հատուկ դեպքերի կառավարում
Հարկային պարտավորությունների կատարման դեպքերը կարող են տարբեր լինել:
Արտասահմանցի դիմողներ
Արտասահմանից եկած ֆիզիկական անձինք պետք է լրացուցիչ փաստաթղթեր ներկայացնեն:
Մինորներ
Մինորները հարկային պարտավորություն ունեն միայն ըստ իրենց հորինվածքի:
Հարկային պարտավորությունների շարունակականության ապահովում
Հարկային պարտավորությունները շարունակաբար պահպանելու համար պաշտպանության մեթոդներ և ենթաբաժիններ են մշակվում՝ կախված դիմողից:
Դիմողների համար ընդհանուր տեղեկություններ տրամադրվելուց բացի, հարկային վարչությունը մշտապես պատրաստ է օգնել:
Կայք և լրացուցիչ տեղեկություններ
Հարկային վարչության պաշտոնական կայքում կարելի է գտնել բոլոր անհրաժեշտ տեղեկությունները, որոնք անհրաժեշտ են դիմելու և ներկայացնելու:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 30.03.2023 թ. որոշումը, որն առնչվում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորություններին, կարևոր դեր է խաղում հարկային համակարգի արդյունավետության բարձրացման գործում: Պետք է ընդգծել, որ այս գործընթացը ընդգրկում է մի շարք փուլեր, որոնք սկսվում են հարկային պարտավորությունների ձևակերպումից և ավարտվում՝ պարտավորությունների գանձմամբ:
Նախ, հարկադիր գանձման գործընթացը սկսվում է հարկային մարմնի կողմից ֆիզիկական անձի նկատմամբ պարտավորությունների հայտնաբերումով: Այս փուլում կիրառվում են հսկայական տեխնոլոգիական միջոցներ, ինչպիսիք են էլեկտրոնային համակարգերը, որոնք թույլ են տալիս պետությանը արագ և արդյունավետ կերպով ճանաչել ոչ կատարված վճարումները:
Այնուհետև, պարտադիր գանձման վերաբերյալ տեղեկություններ են տրամադրվում պարտապանին, որը պետք է ունենա հնարավորություն դրան արձագանքելու: Հարկային մարմինը պարտավոր է ապահովել, որ պարտապանը տեղեկացված լինի իրեն վերապահված պարտավորությունների մասին, ինչը կարևոր է սահմանված ժամկետներում պատշաճ արձագանքման համար:
Եթե ֆիզիկական անձը, չնայած տեղեկացվածությանը, չի կատարում պարտավորությունները, ապա սկսվում է հարկային պարտավորությունների գանձման վարչական գործընթացը: Այս փուլում ՀՀ ՊԵԿ-ն իրավասու է կիրառել հարկադիր միջոցներ, որոնք կարող են ներառել ֆինանսական տուգանքներ կամ գանձման գործընթացի մեկնարկ:
Հարկային պարտավորությունների գանձման իրավական հիմքեր
Հարկային պարտավորությունների գանձման իրավական հիմքերը հիմնված են Հայաստանի Հանրապետության օրենսդրության վրա, հատկապես՝ «Հարկային օրենսդրության հիմունքները» և «Ադմինիստրատիվ ընթացակարգերի մասին» օրենքը: Հարկային մարմինները պարտավոր են կատարել իրենց գործառույթները՝ հարգելով օրենքի բոլոր պահանջները:
Մասնավորապես, որոշումը, որը հրապարակվել է 29.05.2023 թ., հիմնված է ՀՀ ՊԵԿ-ի համաձայնագրերի և ընթացակարգերի վրա, որոնք սահմանում են հարկային պարտավորությունների գանձման միջոցները: Այս որոշման հիման վրա հարկային մարմինները ունեն իրավասություն կիրառել հարկային պարտավորությունների գանձման մեթոդներ, որոնք կարող են տարբերակվել՝ կախված պարտապանի ֆինանսական վիճակից:
Ավելին, այս որոշումը ենթադրում է նաև օրենքով նախատեսված ռեսուրսների ստուգման և վերահսկման մեթոդների կիրառություն, ինչը ապահովում է, որ գանձման գործընթացը լինի թափանցիկ և արդար:
Օրենքը նաև պահանջում է, որ հարկային մարմինները ընդգծեն ու մանրամասնեն պարտավորությունների գանձման գործընթացի բոլոր քայլերը, որպեսզի պարտապանները կարողանան գնահատել իրենց իրավունքներն ու պարտավորությունները:
Հարկային պարտավորությունները չկատարելու հետևանքները
Ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարումը կարող է բերել մի շարք բացասական հետևանքների, որոնք կարող են ազդել ինչպես անձնական ֆինանսական վիճակի, այնպես էլ ապագա ֆինանսական գործարքների վրա: Առաջին հերթին, հարկային պարտավորությունների չկատարումը կարող է բերել ֆինանսական տուգանքների և հավելյալ վճարումների:
Դրանից բացի, ՀՀ ՊԵԿ-ն կարող է սկսել հարկադիր դատական գործընթացներ, որոնք կարող են ներառել պարտավորությունների գանձում դատական կարգով: Սա նշանակում է, որ պարտապանը կարող է կանգնել լուրջ ֆինանսական դժվարությունների առաջ, եթե չի արձագանքում հարկային մարմինների պահանջներին:
Միաժամանակ, հարկային պարտավորությունների չկատարման հետևանքով իրականացվող հարկադիր միջոցները կարող են խաթարել ֆիզիկական անձի վարկային պատմությունը, ինչը կարող է ազդել ապագայում վարկեր ստանալու հնարավորությունների վրա:
Վերջապես, հարկային պարտավորությունների չկատարումը կարող է նաև հանգեցնել ավելի խորքային իրավական խնդիրների, որոնք պահանջում են իրավաբանական աջակցություն և կարող են ունենալ ֆինանսական ծանրաբեռնվածություն: