Նոր հարկային պարտավորությունների գանձման գործընթացի ծանոթացում
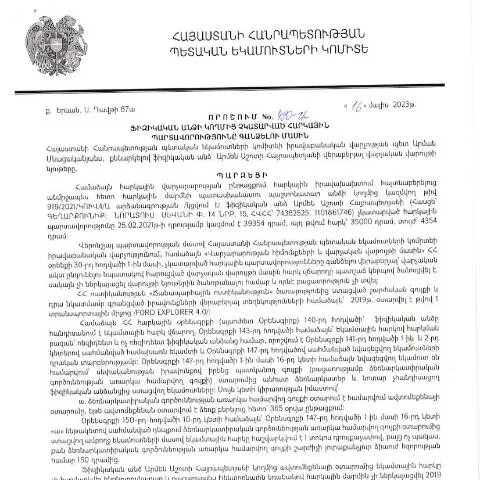
2023 թվականի մայիսի 16-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 490-Ա որոշումը կարևոր դեր ունի ՀՀ հարկային համակարգում։ Այս որոշումը նպատակ ունի կարգավորել այն դեպքերը, երբ ֆիզիկական անձինք չեն կատարում իրենց հարկային պարտավորությունները։ Դա կարող է ներառել տարբեր իրավիճակներ, ինչպիսիք են հարկերի չվճարումը կամ ուշացած վճարումները, ինչը կարող է հանգեցնել ֆինանսական պատիժների։
Ի՞նչ է 490-Ա որոշումն ու ինչպե՞ս է այն գործում
Այս որոշումը հանդիսանում է իրավական հիմք, որի միջոցով առաջանում են անհրաժեշտ ընթացակարգեր, որոնք կարգավորում են հարկային պարտավորությունների կատարումը։ Իրականում, այն նախատեսում է հարկային պարտավորությունների գանձման մեթոդաբանության ու ընթացակարգերի հստակեցում, այնուհետև հնարավորություն տալիս պետական կառավարման մարմիններին ընդունել համապատասխան միջոցներ պարտավորությունների կատարման համար։
Դրույթներ և ընթացակարգեր
- Հարկային պարտավորությունների հաստատում: Որոշումը սահմանում է, թե ինչպես են հաստատվում հարկային պարտավորությունները, որոնք պետք է վճարվեն։
- Պարտավորությունների գնահատում: Պետական մարմինները գնահատում են պարտավորությունները՝ հիմնված տվյալների վրա, որոնք տրամադրում է ՀՀ ՊԵԿ-ը։
- Ձեռնարկվող միջոցառումներ: Որպեսզի պարտավորությունները կատարվեն, որոշում է ընդունվում կարգավորելու գործընթացը՝ համապատասխան պատժամիջոցների կիրառմամբ։
Ովքե՞ր են ներկայացնում փաստաթուղթը
Այս որոշման կիրառման շրջանակը վերաբերում է բոլոր ֆիզիկական անձանց, որոնք ունեն հարկային պարտավորություններ։ Ի տարբերություն այլ հրապարակային փաստաթղթերի, այս որոշումը չի պահանջում լրացուցիչ փաստաթղթեր, ինչը նշանակում է, որ գործընթացն ավելի արդյունավետ կարող է լինել մուտք գործող անձանց համար։
Ընդհանուր պահանջներ
- Ֆիզիկական անձիք պետք է ունենան բարեխիղճ հարկային պատմություն՝ առանց չկատարված պարտավորությունների:
- Հարկային պարտավորությունների չկատարման դեպքում պետք է լինել պատրաստ՝ արժանանալու համապատասխան միջոցառումների:
Ինչպես լրացնել և ներկայացնել փաստաթուղթը
Դիմումը ներկայացնելու գործընթացը կարող է իրականացվել տարբեր եղանակներով՝ ներառելով էլեկտրոնային և ավանդական ձևերով։ Պետք է հաշվի առնել, որ որոշումը նախատեսում է նաև ունակություն փաստաթղթերի էլեկտրոնային ներկայացման համար, ինչը հնարավորություն է տալիս ավելի արագ և անվտանգ կերպով գործել:
Լրացման քայլեր
- Ֆորմայի ընտրություն: Ընտրեք համապատասխան ֆորմա՝ հիմնվելով ձեր անհրաժեշտության վրա:
- Տվյալների լրացում: Լրացրեք բոլոր անհրաժեշտ դաշտերը, մի մոռացեք նշելու ձեր անձնական տվյալները:
- Փաստաթղթերի վերահաստատում: Перед подачей документа проверьте все данные еще раз:
- Ներկայացում: Ազգային հարկային ծառայություն կարող եք ներկայացնել փաստաթուղթը:
Համաձայնեցման ժամանակահատված
Հարկային պարտավորությունների գանձման գործընթացն ունի ստանդարտ ընթացակարգ՝ որոշակի ժամանակահատվածներում։ Որոշումը խստորեն կարգավորում է ժամկետները, ինչը նշանակում է, որ ցանկացած տառապանք, որ կարող է առաջանալ, պետք է քննարկվի անհիմն հետաձգման դեպքում:
Բացի այդ, կարևոր է նշել, որ:
- Հարկային մարմինները պարտավոր են պատասխանել ներկայացրած փաստաթղթերին՝ ընդունելով կամ մերժելով դրանք:
- Պատասխանները կարող են տրվել էլեկտրոնային կամ փոստային եղանակով:
Իրավական հիմքերը և օրենքները
490-Ա որոշման ընդունումն արտացոլում է ՀՀ վարչական գործընթացների մասին օրենսդրությունը, որը կարգավորում է հարկային պարտավորությունների կատարման մեթոդաբանությունը։ Այդ իսկ պատճառով, հարկային մարմինները կարող են կիրառել վարչական միջոցներ, որոնք նախատեսված են գործող օրենքներով:
Կարևոր օրենքներ
- ՀՀ հարկային օրենսգիրքը:
- ՀՀ վարչական ընթացակարգերի մասին օրենքը:
- Անձնական տվյալների պաշտպանությունը:
Ինչով է թարմացվում այս փաստաթուղթը
490-Ա որոշումը ենթակա է փոփոխությունների, որոնք կարող են գալ ՀՀ կառավարության կողմից։ Այդ պատճառով, հարկ է հնարավորինս հաճախ չորացնել տեղեկատվությունը, քանի որ այն կարող է փոփոխվել:
Իրավական նորություններ
Որպեսզի միշտ տեղյակ լինեք համապատասխան փոփոխություններից, խորհուրդ ենք տալիս հետևել ՀՀ ՊԵԿ պաշտոնական կայքին, որտեղ տեղադրվում են բոլոր նորությունները և իրավական ակտերը:
Վերջին խորհուրդներ
Այս որոշման հետ կապված գործընթացները կարող են սովորաբար լինել բարդ, սակայն կիրառելով ճիշտ տեղեկությունները և հետևելով ընթացակարգերին, դուք կարող եք հեշտությամբ ավարտել ձեր հարկային պարտավորությունները։ Կարևոր է նաև գիտակցել, որ սեփական իրավունքներն ու պարտականությունները ընթանում են ձեռնարկությունների և ֆիզիկական անձանց միջև:
Որպես հեռանկարային քայլ, եթե դուք բախվում եք խնդիրների ձեր հարկային պարտավորությունների կատարման ընթացքում, խորհուրդ է տրվում դիմել մասնագիտական խորհրդատվության և իրավաբանների օգնությանը:
Հարկային պարտավորությունների կատարելու ընթացակարգեր
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 490-Ա որոշումն ի հայտ է բերում ֆիզիկական անձի հարկային պարտավորությունների կատարումը ապահովելու նոր ընթացակարգեր: Անհրաժեշտ է ուշադրություն դարձնել այն փաստին, որ որոշման շրջանակներում սահմանվում են հարկային պարտավորությունների կատարումը վերահսկող մարմինների ներգրավվածությունը: Ի տարբերություն նախկինի՝ այժմ ավելացել են նաև նոր մեխանիզմներ, որոնք նախատեսում են էլեկտրոնային միջավայրում պարտավորությունների կատարումը, ինչը թույլ է տալիս նվազեցնել վարչական բեռը և արագացնել ընթացակարգը:
Նախկինում, հարկային պարտավորությունների կատարումը պահանջում էր ֆիզիկական անձից՝ այցելել հարկային մարմին և ներկայացնել համապատասխան փաստաթղթեր: Այսօր, շնորհիվ էլեկտրոնային ծառայությունների զարգացումից, հնարավոր է իրականացնել ամբողջ գործընթացը առցանց՝ անձնական գրանցման համարը և էլեկտրոնային ստորագրությունը օգտագործելով:
Հարկային պարտավորությունների չկատարման հետևանքները
Չկատարված հարկային պարտավորությունները կարող են բերել մի շարք հետևանքների, որոնք ընդգրկում են ոչ միայն վարչական պատասխանատվություն, այլև իրավաբանական հետևանքներ: Այս որոշման համաձայն, ֆիզիկական անձը, ով չեն կատարել հարկային պարտավորությունները, կարող է ենթարկվել տուգանքների, որոնք հաշվարկվում են չկատարված հարկային պարտավորությունների հիման վրա:
Այսպիսով, հարկային պարտավորությունների չկատարումը կարող է հանգեցնել նաև այլ ֆինանսական պարտավորությունների առաջացման, ինչպես օրինակ՝ տոկոսներ և տուգանքներ: Կարևոր է, որ հարկատուները տեղյակ լինեն նման հետևանքներից և կանխարգելեն դրանք՝ կատարելով իրենց պարտավորությունները ժամանակին:
Հարկային պարտավորությունների վերահսկողություն և իրավական պաշտպանություն
ՀՀ ՊԵԿ իրավաբանական վարչության ստեղծած նոր կարգավորումները նախատեսում են նաև հարկային պարտավորությունների կատարումը վերահսկողությանը սպառիչ մոտեցում: Այս գործընթացում կարևոր դեր է խաղում հարկային համակարգի թափանցիկության ապահովումը, ինչը հնարավոր է կազմակերպել տեղեկատվական տեխնոլոգիաների միջոցով:
Դրա հետ մեկտեղ հարկ վճարողները կարող են դիմել իրավաբանական պաշտպանության մեխանիզմներին, եթե նրանք կարծում են, որ իրենց իրավունքները խախտված են: Նրանք կարող են ներկայացնել բողոքներ ՀՀ ՊԵԿ-ի համապատասխան մարմիններին, ինչպես նաև ստեղծել դատական հայցեր, եթե դա անհրաժեշտ է:
Այս նոր կարգավորումները նաև հնարավորություն են տալիս հարկատուներին պահանջել տեղեկատվություն իրենց հարկային պարտավորությունների մասին, ինչը նրանց խրախուսում է ավելի ակտիվ մասնակցել իրենց հարկային գործերում: