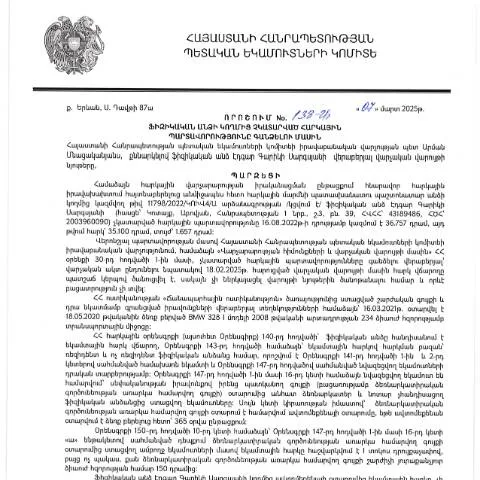
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 07․03․2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 138-Ա որոշման համատեքստը
2025 թվականի մարտի 7-ին ուժի մեջ եկած ՀՀ ՊԵԿ իրավաբանական վարչության պետի 138-Ա որոշումը հատուկ կարևորություն ունի հարկային համակարգում, քանի որ այն սահմանում է այն ընթացակարգերը, որոնց միջոցով ֆիզիկական անձինք պարտավոր են կատարել իրենց հարկային պարտքերն, եթե դրանք չեն կատարվել։ Այս որոշումը հաստատվել է Էդգար Գարիկի Սարգսյանի կողմից, իսկ պաշտոնական հրապարակումը տեղի է ունեցել 2025 թվականի ապրիլի 30-ին։
Այս որոշման նպատակը հարկային պարտավորությունների կատարումը ապահովելն է, ինչն ունի կարևոր դեր տնտեսության կայունության և պետական բյուջեի լրացման համատեքստում։ Հարկային պարտավորությունները չեն կատարվում այն դեպքերում, երբ ֆիզիկական անձը չի կատարում իր հարկային վճարումները ժամանակին, ինչը կարող է հանգեցնել ֆինանսական դժվարությունների սեփականության և ֆինանսական վիճակի վրա։
Պետական կազմակերպությունների հանձնարարականները
Որոշման նպատակն է հատկապես անհատական դեպքերով կարգավորել հարկային պարտավորությունների գանձումը։ Մոտեցման մեջ կարևոր է ՀՀ ՊԵԿ (Պետական եկամուտների կոմիտե) և ՀՀ Ֆինանսների նախարարություն -ի համագործակցությունը, որոնք ապահովում են օրենքի կիրառման և հարկային համակարգի կայունության վերահսկողությունը։
Այն հստակեցնում է, թե ինչպիսին պետք է լինի ընթացակարգը, և ինչպես կարող են քաղաքացիները ստանալ անհրաժեշտ տեղեկություններ, որպեսզի կարողանան կատարել իրենց պարտավորությունները և խուսափել հնարավոր քրեական պատասխանատվությունից։
Համաձայնեցված կարգը և փաստաթղթերի կազմը
Որոշումը սահմանում է այն փաստաթղթերը, որոնք անհրաժեշտ են հարկային պարտավորությունների գանձման գործընթացում։ Ֆիզիկական անձինք պետք է ապահովեն համապատասխան ձևաթղթեր, որոնք հաստատում են իրենց եկամուտները, դրամական միջոցները և ուրիշ տեղեկություններ, որոնք կարևոր են կարգավորող մարմնի համար։
- Հարկային հայտարարություն (Dimum Dzev N2)
- Անձնական ինքնության փաստաթուղթ
- Հարկային պարտավորությունների գնահատման հաշվետվություն
Ֆորմաների լրացման նրբությունների ախտորոշում
Ֆորմաների լրացման ժամանակ շատ կարևոր է ուշադրություն դարձնել ներքնաբառերի ճիշտ լրացմանը։ Սովորաբար, տրանսպորտային միջոցների կամ անշարժ գույքի նկատմամբ մուտքային տեղեկություններն ունեն իրենց առանձնահատկությունները։
Տեղեկանքների ճիշտ լրացում թույլ կտա նվազեցնել վարչական ստուգումների քանակը և հնարավոր սանկցիաները։ Օրինակ, եթե ֆիզիկական անձը մոռանում է նշել, թե որակի որակում ունի, դա կարող է հանգեցնել հարկային պարտքերի ավելացման։
Ավարտական գործընթացը և սխալների հնարավորությունները
Ֆորմաների մանրակրկիտ ստուգումն արձանագրելուց հետո, հարկային մարմինները ստանում են հայտը և սկսում են դրա մշակման գործընթացը։ Սովորաբար, վարչական մարմինները ունեն 10-15 աշխատանքային օր՝ հնարավոր հարցումների պատասխանելու համար։
Այս ընթացքում կարող են առաջանալ տարբեր հարցեր, որոնք հարկավոր է լուծել, որոնց պատճառով հաճախ անհրաժեշտություն է առաջանում դիմել վարչական մարմնի աշխատակիցներին՝ պարզաբանելով իրավիճակը։
Քաղաքացիների իրավունքները և պարտականությունները
Հարկային պարտավորությունների գանձման գործընթացն ունի քաղաքացիների իրավունքների և պարտականությունների հավասարակշռություն։ Քաղաքացիները իրավունք ունեն պահանջել բոլոր անհրաժեշտ տեղեկությունները և պատասխանները իրենց հարցերին, սակայն նաև պարտավոր են ներկայացնել ճիշտ և լրիվ տեղեկություններ՝ հիմք ընդունելով օրենքի պահանջները։
Եթե քաղաքացիները չեն կատարում իրենց պարտավորությունները, ապա կարող են ենթարկվել ֆինանսական պատիժների, որոնք կարող են փոխել նրանց սոցիալ-տնտեսական վիճակը։ այդ իսկ պատճառով կարևոր է արագ արձագանքել հարկային պարտավորությունների կատարման հարցում։
Ծրագրային ժամանակացույց և հաջորդ քայլերը
Որոշման իրականացման ժամանակացույցը ունի բավականին հստակ գործառույթներ։ Այդ թվում՝ հայտատարման պարունակությունը և հնարավոր հետևանքները պետք է իրականացվեն ըստ 2025 թվականի հունիսի 1 -ի, որպեսզի կարողանան ապահովել պետական բյուջեի կայունություն։
- Առաջին հարկային վճարումները պետք է կատարվեն մինչև 2025 թվականի հուլիսի 1
- Մշտական վերանայում և ճշտումներ մինչև 2025 թվականի օգոստոսի 1
- Վերջնական փաստաթղթերի կնքում 2025 թվականի սեպտեմբերի 1
Ելքը՝ պետական աջակցություն
Ըստ որոշման, պետական մարմինները նաև պարտավոր են տրամադրել աջակցություն քաղաքացիներին՝ անհրաժեշտ տեղեկատվություն տրամադրելու և գործընթացը պարզեցնելու համար։ Նրանք կարող են դիմել նաև իրավաբանական օգնության, եթե անհրաժեշտություն կա։
ՀՀ ՊԵԿ -ը ունի զանգվածային տեղեկատվական բաժանորդների ծառայություն, որը կարող եք օգտագործել։ Միաժամանակ, քաղաքի տարբեր հատվածներում ձևավորվել են նաև խորհրդատվության կենտրոններ, որտեղ քաղաքացիները կարող են դեմ առ դեմ հանդիպել իրավաբանական մասնագետների հետ։
Նախապատմություն և համատեքստ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 07․03․2025 թվականին կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 138-Ա որոշումը մեծապես անդրադառնում է հարկային կարգավորումների բարեփոխումների վրա, որոնք նպատակ ունեն ավելացնել պետության եկամուտները, իսկապես նպաստելով տնտեսության զարգացմանը: Այս որոշման ընդունման հիմքում ընկած են վերջին տարիների ընթացքում ֆիզիկական անձանց կողմից հարկային պարտավորությունների կատարման հետ կապված խնդիրները:
Հարկային պարտավորությունները չկատարելու գրանցման գործընթացը, ըստ ՀՀ ՊԵԿ-ի, նշանակալի մարտահրավեր է եղել ֆինանսական կայունության համար, և որոշումը նախատեսում է մի շարք քայլեր, որոնք ուղղված են խնդիրների լուծմանը, ինչպես նաև օրենքի կարգի պահպանմանը:
Որոշման ընթացակարգեր և կիրառվող մեթոդներ
Երբ 138-Ա որոշումն ընդունվում է, ՀՀ ՊԵԿ իրավաբանական վարչությունն սկսում է գործընթաց, որն ներառում է մի շարք փուլեր՝ սկսած հարկատուների հանդեպ նախազգուշացնող նամակներից մինչև հարկային պարտավորությունների պահանջը: Այս գործընթացը ենթադրում է նաև հարկային պահանջների հավաքագրում՝ հաշվի առնելով հատուկ իրավիճակները:
Հարկային պահանջները հաճախ կատարվում են առցանց համակարգերով, որտեղ հարկատուները ստանում են անհետաձգելի ծանուցումներ: Ընդգծվում է, որ որոշումն ունի նաև հակամարտությունների կարգավորման մեխանիզմ: Եթե հարկատուները չեն համաձայնվում որոշման հետ, նրանք ունեն իրավունք՝ ներկայացնելու առանձնահատուկ դիմում՝ հիմնավորված փաստարկումներով:
Հարկային պարտավորությունների կատարումը և դրա հետևանքները
Հարկային պարտավորությունների կատարումը կարևոր է յուրաքանչյուր ֆիզիկական անձի համար, քանի որ դրա չկատարումը կարող է հանգեցնել ֆինանսական պատիժների և իրավաբանական հետևանքների: 138-Ա որոշման շրջանակներում ակնկալվում է, որ հարկային պարտավորությունները պետք է կատարվեն սահմանված ժամկետներում՝ նվազեցնելով դատարանների լցվածությունը և տրամադրելով իդեալական պայմաններ հարկատուների համար:
Հարկային պարտավորությունների ժամանակին կատարումը նաև նպաստում է պետության տնտեսության կայունությանը, քանի որ հավաքված հարկերը ներդրվում են սոցիալական ծրագրերի, ենթակառուցվածքների բարելավման և կրթության ոլորտներում:
Իր հերթին, հարկային վարչությունը պատրաստ է տրամադրել խորհրդատվություն և աջակցություն բոլոր շահագրգիռ կողմերի համար, որպեսզի նրանք կարողանան ստանալ մանրամասն տեղեկություններ իրենց իրավունքների և պարտականությունների մասին: