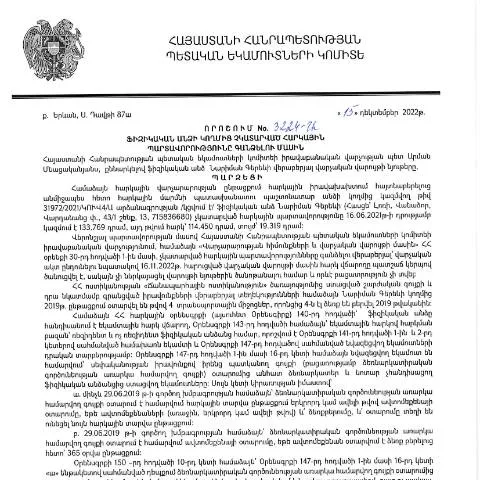
Ռազմավարական կարևորություն և փաստաթղթի դերը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 15.12.2022 թվի 3224-Ա որոշումը հանդիսանում է կարևորակշիռ փաստաթուղթ, որը նպատակ ունի կարգավորվել ֆիզիկական անձանց հարկային պարտավորությունների գանձումը: Այս որոշումը մեծ նշանակություն ունի ոչ միայն պետական բյուջեի համալրման, այլ նաև հարկ վճարողների իրավունքների և պարտականությունների պարզեցման տեսանկյունից:
Փաստաթղթի հիմնական նպատակները
- Հարկային պարտավորությունների գանձումը՝ ըստ օրենքի պահանջների;
- Ֆիզիկական անձանց հայտնաբերում և հաշվառում՝ նրանց հարկային պարտավորությունների լիցքավորման համար;
- Պետական ռեսուրսների արդյունավետ օգտագործումը;
- Հարկային համակարգի արդիականացված կառավարման ապահովումը:
Կայքում ներկայացված տեղեկությունների ավելի լայն շրջանակ
Այս որոշումը հանդիսանում է ՀՀ հարկային օրենսդրության շրջանակներում ավելի լայն ծրագրի բաղկացուցիչ մասը, որը նպատակ ունի բարելավել հարկային համակարգը: Այն նախատեսում է, որ հարկային մարմինները պետք է իրականացնեն հետևողական գործողություններ՝ պարտադիր հարկային պարտավորությունները ժամանակին կատարելու համար:
Հաշվառման և պարտավորությունների դրույթները
Փաստաթղթում նշվում են նաև հարկային պարտավորությունների կատարման անհրաժեշտությունները և պայմանները, որոնք պետք է պահպանվեն՝ հարկ վճարողների իրավասությունների պաշտպանությունը ապահովելու համար:
Անհրաժեշտ փաստաթղթերը և դրանց պատրաստման ընթացքը
Որպեսզի մաքրվեն դրույթները, որ նախատեսված են 3224-Ա որոշման մեջ, հարկ վճարողները պետք է պատրաստեն և ներկայացնեն հետևյալ փաստաթղթերը:
- Հարկ վճարողի ճանաչողական փաստաթուղթ (ID քարտե, անձնագիր և այլն);
- Հարկային պարտավորությունների վերաբերյալ հայտ (օրինակ՝ Դիմում N2);
- Այս պահին առկա հարկային պարտավորությունների վերաբերյալ հաշվետվություններ;
- Անհրաժեշտ դեպքում՝ լրացուցիչ հիմնավորումներ:
Կատարելու պարտականությունները և հետևանքները
Հարկ վճարողները պարտավոր են ժամանակին և ամբողջովին կատարել իրենց հարկային պարտավորությունները: Եթե դրանք չեն կատարվում, ապա նրանց կարող են կիրառվել վարչական պատասխանատվություններ:
Անտեսված պարտավորությունները կարող են հանգեցնել հետևյալ հետևանքների.
- Հարկային տուգանքներ;
- Հարկային պարտավորությունների ավելացում;
- Հարկային վարչության կողմից իրավաբանական միջոցների ձեռնարկում:
Վարչական գործընթացի ընթացքը
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է այն պահին, երբ հարկ վճարողն իր պարտավորությունները չի կատարում: Այդ դեպքում հարկային մարմինը պետք է իրականցնի հետևյալ գործողությունները:
- Դիմումի ընդունում՝ հարկ վճարողի կողմից;
- Փաստաթղթերի ճշտում և հաստատում;
- Հարկային պարտավորությունների հաշվարկում;
- Հարկ վճարողի հետ կապ հաստատել:
Դիմումի ներկայացման արտոնությունները և տարբերակները
Դիմումը կարող է ներկայացվել տարբեր եղանակներով՝ առցանց կամ անձամբ: Դրանք կարող են ներառել:
| Դիմումի ներկայացման եղանակ | Նկարագրություն | Առաջարկվող ընթացակարգ |
|---|---|---|
| Առցանց | Ներբեռնեք համապատասխան ձևը և լրացրեք այն | Անձնական հաշիվով մուտք գործեք և ուղարկեք փաստաթուղթը |
| Նախագահի գրասենյակում | Անձամբ ներկայացնելու հնարավորություն | Անձնագրի և լրացված փաստաթղթի ներկայացում |
| Հարկային մարմնում | Ներկայացնել փաստաթղթերը հարկային բաժնում | Հնարավորություն ստանալ ներդիր պաշտոնական փաստաթուղթ |
Կառավարության կողմից տարվող վերահսկողություն
Կառավարությունը մշտապես հետևում է այդ գործընթացին՝ ստուգելու և վերահսկելու համար, որպեսզի օրենքը պահպանվի:
Հարկային մարմինների կողմից իրականացվող վերահսկողություն թույլ է տալիս հնարավորինս արագ արձագանքել հարկ վճարողների կողմից կատարած սխալներին:
Հարկ վճարողների իրավունքները և պարտականությունները
Հարկ վճարողները ունեն իրավունքներ, որոնք պետք է իմանան:
- Տեղեկություն ստանալ իրենց հարկային պարտավորությունների մասին;
- Հետադարձ կապ ունենալ հարկային մարմինների հետ;
- Պաշտպանել իրենց իրավունքները:
Միաժամանակ, հարկ վճարողները պարտավոր են.
- Թույլատրել հարկային մարմինների կողմից ստուգումներ;
- Գրանցվել հարկային համակարգում;
- Դիմել հարկային մարմիններին կատարված սխալների համար:
Հարկային իրավունքները և կառավարչական պարտականությունները
Հարկային մարմինները պարտավոր են
- Հնարավորինս արագ արձագանքել սաբոտաժներին;
- Կողմնորոշել հարկ վճարողներին օրենքի սկզբունքներին;
- Հետևողական լինել հարկային պարտավորությունների կատարման հարցում:
Դիմումի ընթացքն և ժամանակները
Դիմումը ներկայացնելուց հետո հարկ վճարողը կարող է ստանալ տեղեկատվություն դիմումի ընթացքի մասին:
- Հարկ վճարողը կարող է ստանալ մասնագիտական խորհրդատվություն;
- Հարկային մարմինը պարտավոր է արագ արձագանքել դիմումին;
- Նախադիտում կազմակերպել՝ հետադարձ կապի միջոցով:
Ավարտելով այս գործընթացը, հարկ վճարողը կարող է վստահ լինել, որ իր տվյալները ճիշտ են, և հարկային պարտավորությունները կատարվում են օրենքի շրջանակներում:
Հարկային պարտավորությունների գանձման առանձնահատկությունները
Հարկային պարտավորությունները գանձելու գործընթացը ՀՀ ՊԵԿ իրավաբանական վարչության կողմից իրականացվում է խիստ կարգ ու կանոնով: Այս գործընթացը ներառում է ինչպես օրենքով նախատեսված անդորրագրերի տրամադրումը, այնպես էլ հնարավոր բողոքարկման միջոցառումների վերացման կամ պատասխանատուների առաջացման հետ կապված իրավական ընթացակարգեր: Ֆիզիկական անձանց հարկային պարտավորությունների գանձման դեպքում, հաշվի առնում են նաև նրանց ֆինանսական վիճակը և եկամուտները: Հարկային պարտավորությունների գանձման գործընթացը կարող է փոխվել, կախված այն բանից, թե ինչպիսի փաստաթղթեր են ներկայացվել, արդյոք դրանք համապատասխանում են պահանջներին, և արդյոք քաղաքացիները դիմել են համապատասխան իրավական խորհրդատվության:
Հարկային պարտավորությունների գանձման մեկուսացված դեպքեր
Հայաստանում որոշակի դեպքերում, երբ ֆիզիկական անձը չի կատարում հարկային պարտավորությունները, ՀՀ ՊԵԿ իրավաբանական վարչությունը կարող է կիրառել խստացված միջոցներ: Այդպիսի դեպքերը կարող են ներառել միայն այն քաղաքացիներին, ովքեր ունեն բազմակի հարկային պարտավորություններ կամ մշտական անարդյունավետություն նոր հարկային պարտավորությունների մեջ: Այդպիսի իրավիճակներում, հարկային վարչությունը կարող է որոշել կիրառել պարտադիր գանձումները կամ այլ իրավական միջոցներ:
Հարկային պարտավորությունների գանձման դեմ բողոքարկման գործընթացը
Հարկային պարտավորությունների գանձման որոշման դեմ կարող են բողոքարկել տուժած քաղաքացիները: Դիմումը համալրված է համապատասխան փաստաթղթերով, որոնք հիմնավորում են նրանց դիրքորոշումը: Որպես կանոն, բողոքարկման ընթացակարգը պետք է իրականացվի այն նույն մարմնում, որը կայացրել է այդ որոշումը: Նշված գործընթացը ենթադրում է ժամանակավոր գործառույթների իրականացում, որտեղ որոշման վերանայման ընթացքը կարող է տևել մինչև 30 օր, իսկ բողոքարկման արդյունքում կարող է տեղի ունեցել նոր որոշման ընդունում: