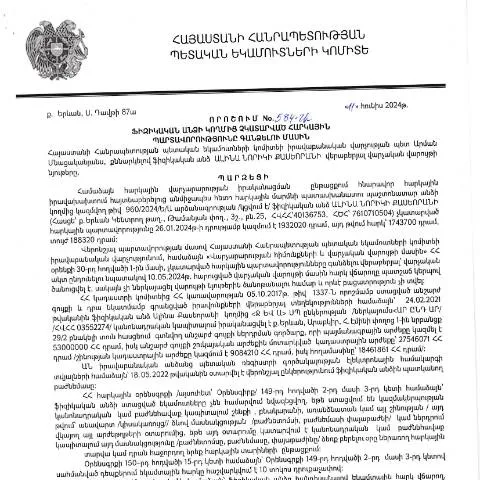
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին որոշման ակնարկ
2024 թվականի հունիսի 11-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 584-Ա որոշումը, որը հրապարակվել է 2024 թվականի օգոստոսի 14-ին, հանդիսանում է մի կարևոր փաստաթուղթ, որը ուղղված է հարկային պարտավորությունների կատարման վերահսկմանը։ Այս որոշմամբ առնչվող գործընթացներն ու պահանջները վերաբերում են բոլոր այն անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները՝ առանձնապես ֆիզիկական անձանց։
Ովքեր են գերտեսնում որոշման պահանջները
Այս որոշման շրջանակներում ընդգրկվող անձինք հիմնականում ներկայացնում են հետևյալ կացությունները.
- Հարկային պարտավորություն չունեցող ֆիզիկական անձինք՝ հետևյալ կարգով:
- Հարկային պարտավորությունները չկատարած անձինք, որոնք ունեն հաստատված եկամուտներ:
- Անձինք, որոնք ժամանակավորապես գտնվում են Հայաստանի Հանրապետությունից դուրս:
Տվյալ անձինք պարտավոր են կատարել այս որոշման պահանջները, հակառակ դեպքում կարող են բախվել իրավաբանական և ֆինանսական խնդիրների:
Դեպոզիտարկման ալիքները
Այս որոշման շրջանակներում հարկային պարտավորությունների կատարումը հնարավոր է իրականացնել մի քանի ալիքներով:
- Էլեկտրոնային մուտք: Անձիները կարող են օգտագործել իրենց անձնական թվային ստորագրություն և ՀՀ ՊԵԿ հարթակը՝ հարկային պարտավորությունների կատարումը լրացնելու համար:
- Թղթով մուտք: Անձերը կարող են նախապատրաստել բոլոր անհրաժեշտ փաստաթղթերը և դրանք ներկայացնել ՀՀ ՊԵԿ պատասխանատու աշխատակցին:
- Գործընկերային կառույցներ: Մասնավոր հաստատություններ, որոնք տրամադրում են խորհրդատվություն և աջակցություն հարկային պարտավորությունների կատարման գործընթացում:
Ինչ է տեղի ունենում մուտքագրելուց հետո
Փաստաթղթի ներկայացումը ուղեկցվում է մի շարք քայլերով, որոնք պետք է կատարել՝
- Առաջին հերթին, անհրաժեշտ է ստուգել բոլոր մուտքագրված տվյալները՝ բացառելու սխալների և բացթողումների առկայությունը:
- Հաջորդը, անհրաժեշտ է սպասել հաստատման գործընթացին՝ որը կարող է տևել որոշակի ժամանակ:
- Եթե հաստատումը հաջողված է, ապա հարկային պարտավորությունները կհամարվեն կատարված:
Սխալների ու բացթողումների դեպքում տարբերակներ
Եթե որոշման իրականացման ընթացքում հանդիպում եք ցանկացած դժվարությունների, անհրաժեշտ է:
- Ինքնուրույն վերլուծել փաստաթղթում առկա տվյալների՝ ճիշտ է:
- Դիմեք ՀՀ ՊԵԿ խորհրդատվական ծառայություններին՝ ձեր խնդիրներին լուծում գտնելու հարցում:
- Եթե մերժում եք ստացել, կարող եք ներկայացնել բողոք՝ պարզաբանելով որոշման պատճառները:
Մանրամասներ որոշման լրացման մասին
Որոշման լրացման ընթացքում անհրաժեշտ է ուշադիր մոտեցում, քանի որ փաստաթուղթը պարունակում է շարք տարբեր կետեր, որոնց մասեր հետևյալն են:
| Կետ | Նկարագրություն | Նկարագրություն |
|---|---|---|
| Անուն, ազգանուն | Անասնակիցը պետք է մուտքագրի իր ամբողջական անունը՝ համաձայն անձնագրի: | Սխալ մուտքագրումը կարող է հանգեցնել մերժման: |
| Հարկային համարը | Անձի հարկային համարը, որը պետք է լինի ճիշտ: | Չհամապատասխանությունը կարող է հանգեցնել գործընթացի դադարեցման: |
| Լրացման ամսաթիվ | Բոլոր տվյալները պետք է լրացվեն որակյալ և ճիշտ ժամանակում: | Ամսաթվի սխալի դեպքում, գործընթացը կարող է ձգվել: |
Ապագայում տեղի ունեցող գործընթացները
Հարկային պարտավորությունների կատարումից հետո, հարկային մարմինները կհետևեն ձեր կատարած գործողություններին՝ ստանալով համապատասխան տեղեկություններ:
- Եթե պարտավորությունները կատարվել են հաջող, ապա անձինք կստանան տեղեկություն:
- Եթե կա որևէ խնդիր, ապա հարկային մարմինները կարող են կապվել անձի հետ:
Որտեղ գտնել լրացուցիչ տեղեկություններ
Բոլոր հետաքրքրվող անձիք կարող են այցելել ՀՀ ՊԵԿ պաշտոնական կայք՝ ստանալու լրացուցիչ տեղեկություններ, ինչպես նաև հարկային պարտավորությունների մասին անհրաժեշտ ցուցումներ:
Ամփոփելով, նշենք, որ հարկային պարտավորությունների կատարումը կարևոր է ոչ միայն սեփական շահերի, այլև հանրային հետաքրքրությունների համար:
Ներդիրներ և հիմքեր հարկային պարտավորությունների գանձման մասին
Հարկային պարտավորությունների գանձման գործընթացը Հայաստանում հիմնվում է մի քանի հիմնական սկզբունքների վրա, որոնք ձևավորվում են ՀՀ հարկային օրենսդրությամբ և վարչական պրոցեդուրաների վերաբերյալ օրենքներով: 584-Ա որոշումը, որը կայացվել է ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից, հանդիսանում է օրինակ, որտեղ կիրառվում են տեսակետներ և իրավաբանական հիմնավորումներ, որոնք պարտադիր են հարկային պարտավորությունների կատարման ապահովման համար:
Հարկային պարտավորությունների կատարումը պարտադիր է յուրաքանչյուր ֆիզիկական անձի համար, ով գտնվում է հարկային հաշվառման մեջ և ունի համապատասխան հարկային պարտավորություններ: Հարկային պարտավորությունների գանձումը կարող է իրականացվել միայն այն դեպքերում, երբ դրանք չեն կատարվել ժամանակին, և դրա արդյունքում պետությունը կարող է դիմել հարկային եկամուտների հավաքագրման նպատակով:
Այս գործընթացում կարևոր է հաշվի առնել Ֆիզիկական անձի իրավունքը, որի օրենսդրական հիմքերը սահմանված են ՀՀ վարչական իրավունքի նորմերում, հատկապես կարգավորող ակտերի միջոցով, ինչպիսիք են հարկային օրենսդրության մեջ առկա օրենքները, որոնք կարող են ունենալ որոշակի ազդեցություն այս գործընթացների վրա:
Հարկային պարտավորությունների ժամանակացույց և պայմաններ
Հարկային պարտավորությունների գանձման գործընթացում կարևոր նշանակություն ունի ժամանակացույցը, որը պարտադիր է բոլոր պարտադիր վճարների համար: ՀՀ ՊԵԿ-ի կողմից իրականացվող հարկային պարտավորությունների գանձման գործողությունները ենթարկվում են որոշակի ժամկետների, որոնց ապահովումը կենսական նշանակություն ունի հարկ վճարողների համար:
Առաջին հերթին հարկային պարտավորությունները պետք է կատարվեն սահմանված ժամկետներում, որը, որպես կանոն, սահմանվում է յուրաքանչյուր հարկային տարում: Եթե պարտավորությունը չի կատարվել, ապա սահմանվում են վարչական տուգանքներ, որոնք կարող են զգալիորեն մեծացնել պարտքի չափը:
Որոշման մեջ նշված Ֆիզիկական անձի համար նշված ժամկետի խախտումը կարող է հանգեցնել հարկային պարտավորությունների գանձման գործընթացի ակտիվացմանն ու հարկային մարմինների կողմից իրավական միջոցների կիրառմանը:
Հարկային պարտավորությունների գանձման գործընթացի իրավական հետևանքները
Տվյալ որոշումն ընդգրկում է նաև այն իրավական հետևանքները, որոնք կարող են առաջանալ հարկային պարտավորությունների չկատարման դեպքում: Նշված դեպքերում, ՀՀ օրենսդրության շրջանակներում, հարկային մարմինները իրավունք ունեն կիրառել հարկային հարկադրանքներ, որոնք կարող են ներառում ինչպես վարչական տուգանքներ, այնպես էլ հարկային պարտավորությունների հարկադրված կատարում:
Հարկ վճարող անձը իրավունք ունի վիճարկելու հարկային պարտավորությունների գանձման որոշումները դատական կարգով, սակայն պետք է հաշվի առնել, որ գործընթացը կարող է լինել ժամանակատար և պահանջել մասնագիտական խորհրդատվություն: Այս առումով, ցանկացած հարկ վճարողի կարևոր է հետևել հարկային պարտավորությունների կատարմանը, որպեսզի չմասնակցի հարկային իրավական ընթացակարգերի:
Առաջին հերթին, հարկային պարտավորությունները չկատարելու արդյունքում կարող է նաև առաջանալ ֆինանսական դժվարություններ, որոնք կարող են երկարաժամկետ հետևանքներ ունենալ որպես անձնական ֆինանսների, այնպես էլ բիզնեսի համար: