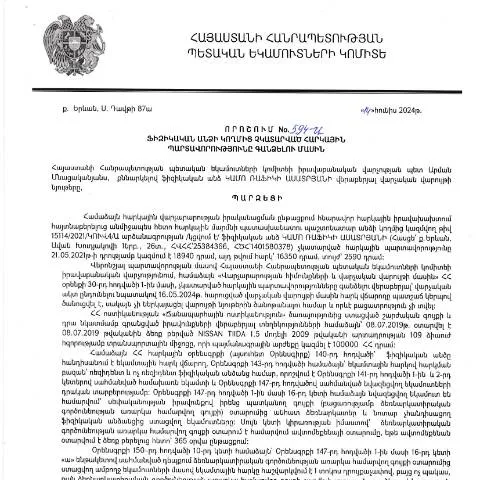
Մասնակցություն հարկային պարտավորությունների կատարմանը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, կրում է կարևոր նշանակություն յուրաքանչյուր անձի համար, ով այլևս չի կարողանում կատարել իր հարկային պարտավորությունները: Այս գործընթացում ներկայացվող փաստաթուղթը հանդիսանում է առանցքային տարր, որը պետք է լրացվի և ներկայացվի համապատասխան մարմիններին:
Դրույթները և ժամկետները
Այս որոշումը ուժի մեջ է մտնում 2024 թվականի հունիսի 14-ից, և այն հրապարակվել է 2024 թվականի օգոստոսի 14-ին: Այս փաստաթղթի ժամկետները կարևոր են, քանի որ դրանք որոշում են, թե երբ է անհրաժեշտ լրացնել և ներկայացնել հայտը:
- Դիմելու սկիզբ: 2024 թվականի հունիս
- Դիմելու վերջ: Հարկային պարտավորությունների լրացման ժամկետները կարող են տարբեր լինել, սակայն 2024 թվականի ընթացքում բոլոր հարկային պարտավորությունները պետք է կատարվեն:
Հիմնական տարբերությունները հարակից փաստաթղթերից
Շատ հաճախ քաղաքացիները խճճվում են, երբ խոսքը վերաբերում է տարբեր հարկային ձևաթղթերին: Այս փաստաթուղթը բացահայտում է առանցքային տարբերությունները, որոնք այն առանձնացնում են մյուս փաստաթղթերից:
- Միաժամանակյա լրացում: Այս փաստաթուղթը չի կարելի համադրել այլ հարկային ձևաթղթերի հետ, քանի որ այն վերաբերում է միայն չկատարված պարտավորություններին:
- Գանձման գործընթաց: Ի տարբերություն այլ ձևաթղթերի, սա մասնագիտացված է կոնկրետ պարտավորությունների գանձման գործընթացում:
Ֆինանսական և փաստաթղթային պահանջներ
Ֆիզիկական անձին ներկայացնելու համար անհրաժեշտ է համապատասխան փաստաթղթերի փաթեթ. այն պետք է լինի ամբողջական և ճիշտ լրացված:
- Անձնագրի պատճեն
- Անձնագրի պատճենագրությունը, որը պետք է լինի վավեր:
- Հարկային պարտավորությունների վկայագրերը, ինչպիսիք են 2024 թվականի հարկային հայտարարագիրը:
Ֆորմայի լրացման քայլերը
Ֆորմայի լրացումը պահանջում է հատուկ ուշադրություն, քանի որ ցանկացած սխալ կարող է հանգեցնել դիմումի մերժման:
- Հիմնական տվյալներ: Դուք պետք է նշեք ձեր անունը, ազգանունը, ծննդյան ամսաթիվը և բնակության հասցեն:
- Հարկային պարտավորություններ: Ապահովեք, որ նշված թույլատրելի ժամկետները համապատասխանում են հարկային պարտավորությունների կատարման ժամկետներին:
Հայտի ներկայացման մեթոդները
Այս փաստաթուղթը կարելի է ներկայացնել մի քանի տարբեր եղանակներով:
| Մեթոդ | Նկարագրություն | Առանձնահատկություններ |
|---|---|---|
| Առաջնորդություն | Ներկայացում անձամբ | Մանրամասն խորհրդատվություն |
| Էլեկտրոնային | Բջջային կամ համակարգչային դիմում | Արագ և արդյունավետ |
| Փոստային | Փոստի միջոցով ներկայացում | Տարիներ պահանջում է |
Ադմինիստրատիվ մշակում և հետևում
Հայտը ներկայացնելուց հետո, անհրաժեշտ է հետևել դրա մշակման ընթացքին:
- Հետադարձ կապ: Կառավարական մարմինները պետք է ապահովեն տեղեկություն դիմողի համար: Դուք կարող եք ստանալ տեղեկատվություն կոնկրետ հեռախոսահամարով:
- Դիտարկման գործընթաց: Քայլ առ քայլ հետևեք, արդյոք ձեր հայտը ընդունվել է, և ի՞նչ ընթացակարգեր պետք է նախաձեռնել հետո:
Գործընթացի հաջող ավարտ ու պարտավորությունների կատարում
Հայտի գործընթացն ավարտելուց հետո, դուք պետք է ստանաք պատասխան, որը կարող է լինել հաստատող կամ մերժող: Հաջող ընթացքն նշանակում է, որ ձեր պարտավորությունները կատարվել են:
- Ստացված փաստաթուղթ: Համոզվեք, որ ստանում եք պաշտոնական փաստաթուղթ, որը հաստատում է ձեր պարտավորությունների կատարումը:
- Հետևյալ քայլերը: Եթե ձեր հայտը մերժվում է, հարցրեք, թե ինչ կարող եք անել:
Հրաժարական և վերաքննություն
Եթե դուք չեք համաձայնվել որոշման հետ, դուք կարող եք դիմել վերահսկող մարմնին կամ ուսուցման կազմակերպությանը:
- Դիմումի ձևը: Դուք պետք է լրացնեք հատուկ ձև, որը հատուկ է վերաքննության համար:
- Ժամկետներ: Ձեր դիմումը պետք է ներկայացվի որոշման ստանալուց հետո 30 օրվա ընթացքում:
Ավարտական նկատառում
Այս գործընթացը պահանջում է զգոնություն և մանրակրկիտ ուշադրություն, որպեսզի ապահովվի, որ բոլոր հարկային պարտավորությունները կատարվեն ժամանակին և ճիշտ:
Հետևելով վերոնշյալ քայլերին, դուք կարող եք վստահ լինել, որ ձեր իրավական պարտավորությունները կատարվում են ճիշտ և արդյունավետ:
Նախնական շրջանը և հարկային պարտավորությունների կիրառման հիմքերը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 14.06.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 594-Ա որոշումը վերաբերում է ֆիզիկական անձանց կողմից հարկային պարտավորությունների չկատարելուն, որոնք իրենց տնտեսական գործունեության արդյունքում չեն լուծվել ժամանակին: Այդ պատճառներով ստեղծված իրավիճակը պահանջում է իրավական կարգավորումներ, որոնք հնարավորություն են տալիս հարկային մարմիններին արդարացնել հարկերի գանձումը:
Կոնկրետ որոշման շրջանակներում նշվում է, որ հարկային պարտավորությունները կարող են վերաբերվել տարբեր հարկատեսակների, ինչպիսիք են եկամտային հարկը, ավելացված արժեքի հարկը (ԱՎՀ) կամ այլ հարկային պարտավորություններ, որոնք առաջացել են տվյալ ֆիզիկական անձի գործունեությունից: Դրա համար պետք է հաշվի առնել, որ որոշումը կայացվել է այն բանի հիման վրա, որ ֆիզիկական անձը չի կատարել իր պարտավորությունները: Այս կետը կարևոր է, քանի որ ապահովում է հարկային կարգավորման իրավական հիմքերը:
Հարկային պարտավորությունների գանձման ընթացակարգը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից հարկային պարտավորությունների գանձման կարգը, որը նախատեսված է 594-Ա որոշմամբ, ունի պարզեցված ընթացակարգ: Օրենքը սահմանում է, որ հարկային պարտավորությունները կարող են գանձվել ինչպես վարչական, այնպես էլ դատական կարգով: Վարչական կարգով գանձումը տեղի է ունենում տվյալ ֆիզիկական անձի նկատմամբ հարկային մարմնի ուղարկած հայտարարության հիման վրա:
Առաջին հերթին, հարկային մարմինը պետք է նախապես տեղեկացնի ֆիզիկական անձի՝ պարտավորությունները կատարելու մասին, որից հետո տրվում է որոշ ժամանակահատված, որպեսզի անձը կատարի իր պարտավորությունները: Եթե տվյալ ժամկետը չի օգտագործվում, Ֆիզիկական անձի նկատմամբ կարող են կիրառվել հարկային պարտավորությունների գանձման միջոցառումները, ինչպիսիք են գումարի բռնագանձումը նրա հաշվեհամարից կամ գույքի վրա սահմանափակումների կիրառումը:
Շրջանը, որը սահմանել են 594-Ա որոշման շրջանակներում, ենթադրում է, որ ֆիզիկական անձը կարող է դիմել նաև հարկային մարմնին՝ իր պարտավորությունները կատարելիս, հայտարարելով պատճառները, որոնք հանգեցրել են պարտավորությունների չկատարմանը: Որոշման մեջ նաև վերաբերող են փոխհամաձայնության իրավիճակները, որոնք կարող են հանգեցնել հարկային պարտավորությունների նվազեցման կամ ինչ-որ դեպքերում՝ ներկայացված պահանջագրերի վերացման:
Փոփոխություններ և նորարարություններ»
ՀՀ ՊԵԿ 594-Ա որոշումը ներկայացնում է մի շարք նորարարություններ, որոնք նպատակ ունեն բարելավել հարկային վարչարարությունը և դարձնել այն ավելի կրիտիկական: Առաջին հերթին, հանրությանը տեղեկանալու համար նախատեսված են լրացուցիչ մեխանիզմներ, որոնք հնարավոություն են տալիս ֆիզիկական անձանց ողջամիտ ժամկետներում ստանալ տեղեկատվություն իրենց հարկային պարտականությունների մասին:
Նորարարություններից մեկը նաև տեխնոլոգիաների ներգրավումն է, որի միջոցով ֆիզիկական անձինք կարող են ավելի հեշտ գնահատել իրենց հարկային պարտավորությունները: Օրինակ, հարկային մարմիններն այժմ կհամալրվեն էլեկտրոնային հաշվետվությունների համակարգերով, որոնք թույլ կտան քաղաքացիներին օգտվել իրենց հարկային տվյալներից միասնական պորտալում: Սա կնպաստի քաղաքացիներին՝ արագ և արդյունավետ կերպով ստանալ իրենց հարկային պարտավորությունների մասին պարտադիր տեղեկությունները:
Ցանկալի է, որ այս փոփոխությունները նպաստեն վստահության ձևավորմանը հարկային մարմինների նկատմամբ, քանի որ հարկային պարտավորությունների գանձման գործընթացը կլինի ավելի թափանցիկ և հասկանալի: