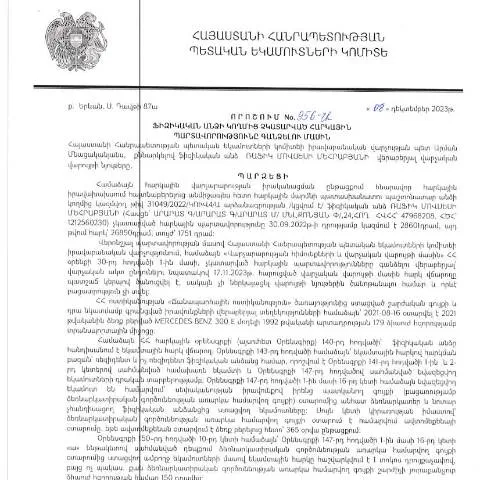
Կառավարության որոշումը և դրա նշանակությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 08.12.2023թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 956-Ա որոշումը, որը հրապարակվել է 12․02․2024թ., հանդիսանում է կարևոր փաստաթուղթ, որն ազդում է յուրաքանչյուր ֆիզիկական անձի հարկային պարտավորությունների կատարման վրա:
Այս որոշումը նախատեսում է մեխանիզմներ, որոնք թույլ են տալիս հարկային մարմիններին վերահսկել և հավաքել պարտքերը, որոնք ֆիզիկական անձիք չեն կատարել։ Արժե նշել, որ այս գործընթացը նպաստում է հարկային իրավունքների պաշտպանությանը և պարտավորությունների կատարելու խթանմանը:
Ուղղորդող սկզբունքները՝ կենսական նշանակության տեղեկատվություն
Այս վարչական ակտը նպատակ ունի ապահովել հարկային օրենքների պահպանումը և կանխել հարկային խախտումները։ Ըստ որոշման, հարկ վճարողները պարտավոր են կատարել իրենց հարկային պարտավորությունները, ինչը նշանակում է, որ նրանք պետք է ուշադիր հետևեն իրենց հաշիվներին և պարտավորություններին:
- Հարկային պարտավորությունների հաշվարկման մեթոդներ: Պարտավորությունները հաշվարկվում են ըստ եկամտի, սեփականության և այլ միջոցների:
- Հարկային հաշվետվությունների ներկայացման ժամկետները: Հարկային պարտավորությունները պետք է կատարվեն համապատասխան ժամանակացույցով:
- Դրամական ծախսերի նվազեցում: Որոշման նպատակներից մեկն է նվազեցնել չկատարված հարկային պարտավորությունների թիվը:
Դեպոզիտ և դիմումի գործընթաց
Ֆիզիկական անձիք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, պետք է դիմեն ՀՀ ՊԵԿ ինտերնետային ծառայությունների միջոցով կամ անձամբ ներկայացնեն իրենց դիմումը հարկային մարմիններին:
- Առցանց դիմում ներկայացնել: Ֆիզիկական անձինք պետք է այցելեն ՀՀ ՊԵԿ պաշտոնական կայք և անցնեն ինտերնետային դիմումի համակարգ:
- Անձամբ դիմել: Եթե դիմումը ներկայացվում է անձամբ, հարկային վճարողը պետք է ներկայացնի իր անձը հաստատող փաստաթուղթ:
- Ֆորմայի լրացման գործընթացը: Դիմունքի ձևը պետք է լրացվի բոլոր պահանջվող տեղեկատվությամբ:
Փաստաթղթերի պատրաստում՝ անհրաժեշտության դեպքում
Եթե պահանջվում են լրացուցիչ փաստաթղթեր, հարկ վճարողները պետք է պատրաստեն հետևյալները՝
| Փաստաթուղթ | Նպատակ |
|---|---|
| Անձնագիր կամ նույնականացման քարտ | Հանձնարարության հաստատում |
| Հարկային հաշվետվություն | Պարտավորությունների հաշվարկ |
| Բանկային տեղեկանք | Ամփոփ տեղեկություններ վճարումների մասին |
Հայտարարության ներկայացման արդյունքում առաջացող իրավունքներ և պարտավորություններ
Հարկ վճարողները, ովքեր հաջողությամբ ներկայացնում են իրենց դիմումը, ունեն հետևյալ իրավունքները՝
- Վճարային անուղղակի աջակցություն: Հարկային մարմինները կարող են առաջարկել աջակցություն պարտականությունների կատարման համար:
- Տվյալների պաշտպանության իրավունք: Հարկ վճարողների տվյալները պետք է պահպանվեն գաղտնի:
Միաժամանակ, անհրաժեշտ է նշել, որ դիմողները պարտավոր են հետևել բոլոր ընթացակարգերին և ներկայացնել ճիշտ տեղեկություններ, քանի որ սխալ տեղեկություններից կարող են ծագել ֆինանսական հետևանքներ:
Կանխարգելման միջոցառումներ և ուշադրություն պահանջող հարցեր
Ֆիզիկական անձինք պետք է ուշադիր լինեն իրենց հարկային պարտավորությունների նկատմամբ։ Որոշման կիրառման ժամանակ պետք է նաև հաշվի առնել սահմանված ժամկետները, որոնց ընթացքում պետք է կատարվեն վճարները:
- Առաջին հերթին՝ նշեք խնդիրները՝ Եթե հարկ վճարողը խնդիրներ է ունենում պարտավորությունների կատարման հետ, անհրաժեշտ է դիմել համապատասխան մարմիններին:
- Հնարավորությունների ուսումնասիրություն: Հարկ վճարողը կարող է դիմել նաև ֆինանսական կառույցներին օգնության համար:
Առնչվող փաստաթղթեր և փաստաթղթաշրջանառություն
Նախատեսված որոշումն ունի ներառված ձևեր, որոնք շատ դեպքերում կարող են խառնել այլ փաստաթղթերի հետ։ Այսպես, հարկ վճարողները պետք է իմանան՝
- Տարբերեք որոշումները: Տարբեր հարկային որոշումներ կարող են ունենալ տարբեր նպատակներ և հետևանքներ:
- Մանրամասն ուսումնասիրեք յուրաքանչյուր փաստաթուղթ: Կարևոր է հասկանալ, թե ինչ են պահանջում յուրաքանչյուր որոշման շրջանակներում:
Ելքը և հետագա քայլերը
Դիմողներին անհրաժեշտ է քայլեր ձեռնարկել, որպեսզի չվտանգեն իրենց հարկային կարգավիճակը:
- Մեկնաբանեք Ձեր դրությունը: Եթե ձեզ վրա դրված պարտավորությունները չափազանց մեծ են, քննարկեք դրանք մասնագետի հետ:
- Չվերահսկվող կենտրոններ: Շարունակեք տիրապետել իրավիճակին՝ տեղեկանալով բոլոր նորություններին և փոփոխություններին:
- Պարբերաբար ստուգեք հարկային պարտավորությունները: Հետևեք ձեր պարտքերի կարգավիճակին:
Հարկային պարտավորությունների կատարումը և դրանց հետևանքները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը կարևոր նշանակություն ունի հարկային դաշտում: Այն ինչու է կարևոր, հաշվի առնելով, որ հարկային պարտավորությունները ոչ միայն ֆինանսական բեռ են, այլ նաև երկրի տնտեսական կայունության և զարգացման հիմքերից մեկը:
Ըստ ՀՀ վարչական օրենսդրության, յուրաքանչյուր ֆիզիկական անձ ունի պարտավորություն կատարել իր հարկային պարտավորությունները: Այդ պարտավորությունների չկատարումը կարող է հանգեցնել տարբեր հետևանքների, այդ թվում՝ վարչական տուգանքների, այլոց նկատմամբ գործադրվող հարկային գործողությունների, և նույնիսկ քրեական պատասխանատվության:
Այս որոշման շրջանակներում հարկային պարտավորությունների գանձումը իրականացվում է բացառապես օրենքով նախատեսված ընթացակարգերի համաձայն, ինչը նշանակում է, որ հարկ վճարողը պետք է իր իրավունքները պաշտպանելու համար ունենա բավարար տեղեկատվություն և հասանելիություն իրավական օգնության:
Տեղեկատվության հասանելիություն և իրավական աջակցություն
Քաղաքացիները, ովքեր ենթարկվում են հարկային պարտավորությունների գանձման գործընթացի, պետք է ունենան լիարժեք տեղեկատվություն իրենց իրավունքների և պարտականությունների մասին: ՀՀ ՊԵԿ-ն ապահովում է տեղեկատվություն և աջակցության ծառայություններ, որոնք օգնում են քաղաքացիներին հասկանալ, թե ինչու են իրենց հարկային պարտավորությունները գանձվում:
Իրավաբանական օգնությունը նույնպես կարևորվում է, մասնավորապես, այն քաղաքացիների համար, ովքեր կարող են ունենալ բարդություններ հարկային պարտավորությունները կատարելու գործընթացում: Կան բազմաթիվ կազմակերպություններ և մասնագետներ, որոնք առաջարկում են իրավաբանական խորհրդատվություն և աջակցություն:
Ինչպես նաև, հարկ վճարողները կարող են օգտվել e-services համակարգից՝ դրանց ներկայացուցիչներով, որոնք հնարավորություն են տալիս դիմել և ստանալ անհրաժեշտ տեղեկություններ անմիջապես առցանց:
Անձի պատասխանատվությունը և հարկային տեսչության դերը
ՀՀ ՊԵԿ-ի ու հարկային տեսչության դերակատարությունը հարկային համակարգում կարևոր է, քանի որ նրանք պատասխանատու են ինչպես հարկային պարտավորությունների իրականացման, այնպես էլ դրանց վերահսկման համար: Համաձայն ՀՀ օրենսդրության, յուրաքանչյուր ֆիզիկական անձ պետք է ունենա իր անհատական հարկային ինքնություն, որը ապահովում է նրա պարտավորությունների կատարումը:
Երբ անձը չի կատարում իր հարկային պարտավորությունները, հարկային տեսչությունը կարող է սկսել իրավական գործընթաց՝ հիմնված վարչական օրենսդրության վրա: Այդ գործընթացում կարևոր է, որ քաղաքացիները լինեն տեղեկացված իրենց իրավունքների մասին, ինչպես նաև ունենան հասանելիություն իրավաբանական աջակցությանը:
Բացի այդ, հարկային տեսչությունը պարտավոր է տրամադրել տեղեկատվություն և աջակցություն, որպեսզի վերացնել գիտակցված անտեսումները կամ սխալները, որոնք կարող են հանգեցնել հարկային պարտավորությունների չկատարումների: