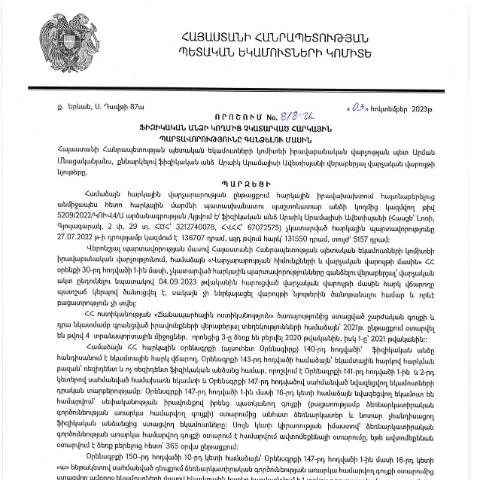
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 03.10.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 818-Ա որոշման նկարագրություն
2023 թվականի հոկտեմբերի 3-ին ՀՀ Պետական Քաղաքականության Կոմիտեի իրավաբանական վարչության կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 818-Ա որոշումը կարևոր գործիք է, որը նպատակ ունի կարգավորել ֆիզիկական անձանց հարկային պարտավորությունների կատարումը։ Այս որոշումը կապահովի հարկային դաշտում արդարությունը և արդյունավետության մակարդակի բարձրացումը, ինչպես նաև հարկատուների նկատմամբ պետության կողմից իրականացվող վերահսկողության ուժեղացումը։
Պարտավորությունների կատարումը՝ օրենքի շրջանակներում
Այս որոշմամբ սահմանվում են այն իրավական հիմքերը, որոնք անհրաժեշտ են ֆիզիկական անձանց չկատարված հարկային պարտավորությունները վերստնել։ Ուշագրավ է, որ որոշման մեջ նշված են նաև այն վարույթները, որոնք կարող են կիրառվել հարկային պարտավորությունների գանձման գործընթացի ընթացքում։
Նպատակային կարգավորումներ
Դժվարությունների և վատթարացումների դեպքում ՀՀ ՊԵԿ-ն ունի իրավունք՝ հարկային պարտավորությունները գանձելու նպատակով տարբեր միջոցներ կիրառել, այդ թվում՝ հետևյալներն են՝
- Հարկային պարտավորությունների հետ կապված հաղորդումների և տվյալների ստուգում;
- Հարկային պարտավորությունների գանձման վարչական վարույթների անցկացում;
- Ներկայացված փաստաթղթերի մշտական վերահսկողություն;
- Հարկային իրավախախտումների դեպքում պատասխանատվության կիրառման մեխանիզմներ:
Անհրաժեշտ փաստաթղթերի հավաքագրում
Որպեսզի գործընթացը անցնի հիմնովին, հարկավաճառները պետք է նախապատրաստեն որոշակի փաստաթղթեր, որոնք հանդիսանում են կայացման հիմք։ Ահա դրանց ցանկը՝
- Հարկային պարտավորությունների իրականացման վերաբերյալ լրացված հայտ;
- Նվազագույն 2 տարվա հարկային հաշվետվությունները;
- Իրավաբանական նյութերի՝ վճարումների և հարկային պարտավորությունների մասին առաջարկություններ;
- Արտաքին իրավունքների հավաստագրված փաստաթղթեր (եթե անհրաժեշտ է):
Վճարման ժամանակացույցը
Միջնորդական գործընթացն է, որում նշվում է անհրաժեշտ ժամանակահատվածը՝ պարտավորությունների իրականացման համար։ Ակնկալվում է, որ ֆիզիկական անձը պետք է կատարի վճարումները, որոնք սահմանված են օրենքի հիման վրա, մինչև որոշման ուժի մեջ մտնելու օրը։
Կառավարության կողմից իրականացվող ընթացակարգեր
Հարկային պարտավորությունների գանձման գործընթացն ունի որոշակի փուլեր, որոնք պետք է կատարեն երկու կողմերը՝ հարկատուն և պետությունը։ Հարկային մարմինը պարտավոր է ապահովել հետևյալ՝
- Հարկային կառույցի կողմից ներկայացված այն տեղեկությունների ստուգում;
- Հարկային պարտավորությունների անհապաղ գանձման միջոցների նախապատրաստում;
- Գանձված գումարների հաջորդական հաշվետվությունների ապահովում:
Արդյունքների մշակում և վերահսկողություն
Որոշման իրականացումը պահանջում է հարկային մարմինների և հարկատուների միջև արդյունավետ համագործակցության հաստատում։ Երբ հարկատուն կատարի իր պարտավորությունները, հարկային մարմինն ապահովում է համապատասխան հաշվետվության կազմումը, այդ թվում՝ տեղեկացնելով հարկատուներին նրանց կատարած գործառնությունների արդյունքների մասին։
Աջակցություն հարկատուներին
ՀՀ ՊԵԿը տրամադրում է աջակցություն և խորհրդատվություն հարկատուներին, որոնք ունեն հարցեր կապված վճարումների և հարկային պարտավորությունների հետ կապված։ Ավելին, նրանք կարող են դիմել պաշտոնական կայքերին և տեղեկատվական կենտրոններին՝ ստանալու պահանջվող տեղեկությունները:
Ելքեր և նոր հնարավորություններ
Ամփոփելու համար, 818-Ա որոշումն առավելագույնս կարևոր է, քանի որ այն աստիճանական փոփոխություններ է բերում հարկային համակարգում։ Այս փաստաթուղթը ոչ միայն սահմանափակում է պարտավորությունները, այլև հնարավորություն է տալիս հարկատուներին մակարդակավորել իրենց պարտավորությունները և բարձրացնել պետության հետ հարաբերությունները։
Նորարարական մոտեցումներ
Նախատեսվում է, որ որոշման արդյունքում կկազմակերպվեն նորարարական մոտեցումներ՝ հարկային պարտավորությունների իրականացման մշակման համար։ Դրանք ներառում են.
- Էլեկտրոնային դիմումների և վճարումների համակարգերի ներդրում;
- Տվյալների բաց երկխոսություն և կանխատեսող վերլուծություններ;
- Անձնական համակարգերի և հնարավորությունների զարգացման աջակցություն:
Հետագա քայլերը և պահանջները
Հարկային պարտավորությունների գանձման գործընթացի ավարտին ՀՀ ՊԵԿ-ը կանցկացնի վերլուծություն, որն անհրաժեշտ է օրենքի շրջանակներում մշտապես կատարել ուղղակի կամ անուղղակի։ Այս գործընթացները կարող են ընդգրկել նաև բացված ընթացակարգերի վերանայում, որպեսզի բարձրացվի քաղաքացիների վստահությունը հարկային մարմինների նկատմամբ:
Հաջորդ քայլերը
Ֆիզիկական անձինք պետք է պատրաստ լինեն իրականացնել իրենց պարտավորությունները և պատասխանատվության արմատական մոտեցումները կատարել։ Վերջնական արդյունքների ապահովման համար հարկային մարմինները պետք է մշտապես ուշադրություն դարձնեն.
- Հարկային պարտավորությունների իրականացման ժամկետներին;
- Անհրաժեշտ փաստաթղթերի հավաքագրումին;
- Հարկային մարմինների հետ կապի հաստատմանը:
Դիմումի գործընթացը և հարկային պարտավորությունների գանձման մեթոդները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 03.10.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 818-Ա որոշումը սահմանում է այն ընթացակարգերը, որոնք անհրաժեշտ են հարկային պարտավորությունների գանձման համար: Այս գործընթացը սկսվում է, երբ հարկային մարմինը արձանագրում է, որ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները: Դիմումն ուղղվում է ՀՀ ՊԵԿ-ին, որտեղ հարկատուն պետք է ներկայացնի բոլոր անհրաժեշտ փաստաթղթերը, որոնք կարող են հաստատել իր ֆինանսական վիճակը, ինչպես նաև պատճառները, որոնց պատճառով նա չի կատարել իր պարտավորությունները:
Գանձման գործընթացը կարող է իրականացվել տարբեր մեթոդներով, որոնցից են՝ հարկային պարտավորությունների գանձումը հարկային հաշվեկշռի միջոցով, դրամական միջոցների գանձումը բանկային հաշվից կամ այլ ֆինանսական միջոցներից, ինչպես նաև պարտքի անչափաչափումը: Այս մեթոդները կիրառվում են կիրառելով համապատասխան օրենսդրական դրույթները, որոնք նախատեսված են ՀՀ հարկային օրենսդրության մեջ:
Հարկային պարտավորությունների չկատարումը և դրա հետևանքները
Հարկային պարտավորությունների չկատարումը կարող է ունենալ բազմաթիվ հետևանքներ, որոնք կարող են ազդել ինչպես ֆիզիկական անձի ֆինանսական վիճակի, այնպես էլ նրա իրավասությունների վրա: Նախ, հարկային պարտավորությունների չկատարման դեպքում կարող են կիրառվել վարչական տույժեր, որոնք նախատեսված են ՀՀ հարկային օրենսդրությամբ: Այդ տույժերը կարող են լինել թե՛ ֆինանսական, թե՛ վարչական բնույթ:
Երկրորդ, հարկային մարմինը կարող է սահմանել ժամանակավոր սահմանափակումներ հարկատուի նկատմամբ, օրինակ՝ արգելել որոշակի գործարքներ կատարել կամ բանկային հաշիվները կասեցնել: Այդպիսով, հարկային պարտավորությունների չկատարումը կարող է հանգեցնել ֆինանսական կորուստների և իրավաբանական խնդիրների:
Վերջապես, հարկային պարտավորությունների չկատարումը կարող է բերել նաև քրեական պատասխանատվության, եթե այն համարվում է խոշոր չափով: Այսպիսով, հարկատուները պետք է ուշադիր լինեն իրենց հարկային պարտավորությունների նկատմամբ և բոլոր անհրաժեշտ միջոցները ձեռնարկեն դրանց կատարումը ապահովելու նպատակով:
Դիմումների ներկայացման պայմանները և ժամկետները
ՀՀ ՊԵԿ-ին ներկայացվող դիմումները պետք է կազմված լինեն գրավոր ձևով, որտեղ պետք է նշվեն բոլոր անհրաժեշտ տեղեկությունները, այդ թվում՝ դիմողի անձնական տվյալները, հարկային պարտավորությունների բնույթը և դրանք չկատարելու պատճառները: Դիմումի գրավոր ձևը կարող է ներառել նաև հավելվածներ, որոնք ներկայացնում են փաստական տվյալներ, աջակցող փաստաթղթեր և, անհրաժեշտության դեպքում, իրավաբանների կարծիքներ:
Դիմումները ներկայացնելիս հարկավոր է հետևել ժամկետներին, որոնք սահմանված են ՀՀ վարչական իրավապահ համակարգի օրենքներով: Ընդհանուր առմամբ, դիմումները պետք է ներկայացվեն 30 օր ժամկետում, սկսած հարկային պարտավորությունների ժամկետի լրացումից, սակայն որոշ իրավիճակներում ժամկետներն կարող են փոփոխվել:
Եթե դիմումն ընդունվի, ապա ՀՀ ՊԵԿ-ը պարտավորվում է պատասխանել դիմողին 15 աշխատանքային օրվա ընթացքում: Այս ժամանակահատվածում հարկային մարմինը կարող է պահանջել լրացուցիչ տեղեկություններ կամ փաստաթղթեր, որոնք կարող են անհրաժեշտ լինել դիմումը մերժելու կամ հաստատելու համար: