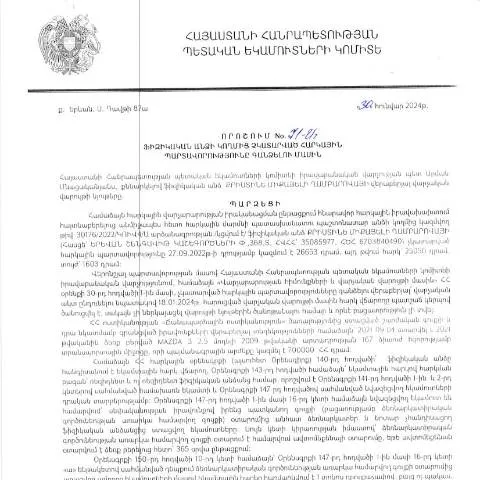
ՀՀ ՊԵԿ իրավաբանական վարչության պետի որոշումը՝ հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
Հայաստանի Հանրապետությունում քաղաքացիների հարկային պարտավորությունները կատարելու գործընթացը կարգավորվում է Կառավարության որոշումներով, որոնցից մեկն է 2024 թվականի հունվարի 30-ի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 71-Ա որոշումը. Այս որոշումն ունի կարևոր նշանակություն, քանի որ այն պարզաբանում և համակարգում է հարկային պարտավորությունների չկատարումը և դրանց գանձման գործընթացը:
Որոնք են այս որոշման առանձնահատկությունները և նպատակները
Այս որոշման հիմնական նպատակն է կարգավորել այն պարագայում, երբ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները: Այն սահմանում է ընթացակարգեր, որոնք կիրառվում են հարկային պարտավորությունների հարմարման կամ գանձման համար:
- Հարկային պարտավորությունների դեֆինիցիա: Այն պարտավորությունները, որոնք քաղաքացին պետք է կատարի՝ հանրային ծառայությունների և պետական բյուջեի ֆինանսավորումը ապահովելու համար:
- Վերահսկողական մեխանիզմներ: Հարկային ծառայությունները պետք է ունենան բավարար գործիքներ այն հարցերի լուծման համար, որոնք կապված են հարկային պարտավորությունների չկատարելու հետ:
- Քաղաքացիական իրավունքները: Որոշումը նաև պահպանելու է քաղաքացիների իրավունքները՝ հարկային պարտավորությունների կատարման գործընթացում:
Ովքեր են դիմում այս որոշման շրջանակներում
Այս որոշմանը դիմելու իրավունքը ունեն բոլոր ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ, սակայն չեն կատարել դրանք: Դա կարող է լինել ինչպես անձինք, ովքեր արհեստականորեն չեն կատարել վճարումները, այնպես էլ նրանք, ովքեր չունեն գիտելիք կամ հասկացողություն հարկային համակարգի մասին:
- Ուսանողներ: Նրանք կարող են լինել գանձման ենթակա, եթե ունենք հարկային պարտավորություններ:
- Անձինք, ովքեր աշխատում են անհատային ձեռնարկատերերի մոտ: Եթե նրանց աշխատանքը չի ենթարկվում հարկային կուտակումներին, կարող է լինել պարտավորություններ:
Գործողությունները, որոնք պետք է ձեռնարկվեն
Նախքան դիմելը, հարկ է նախապատրաստել բոլոր անհրաժեշտ փաստաթղթերը:
- Հավաքեք բոլոր հարկային վճարումների ապացույցները:
- Դիմեք հարկային ծառայություն՝ դրամական գանձումների գործընթացը սկսելու համար:
- Ուշադրություն դարձրեք ժամկետներին՝ անհրաժեշտ փաստաթղթերը տրամադրելու համար:
Ինչպես լրացնել փաստաթղթերը և ինչ բաներ պետք է հաշվի առնել
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու վերաբերյալ դիմումը պետք է լրացվի շատ մանրակրկիտ:
- Անձնական տվյալներ: Համոզվեք, որ ձեր անձնական տվյալները լրիվ և ճշմարիտ են:
- Հարկային պարտավորությունների տեսակ: Վերցրեք միտքը, թե որ պարտավորություններ եք չկատարել:
- Վճարման միջոցներ: Որոշեք, թե ինչպես եք պատրաստվում կատարել ձեր պարտավորությունները:
Դիմումի կառուցվածքը
| Ռուբրիկա | Նկարագիր |
|---|---|
| Անուն, ազգանուն | Հավելեք ձեր անունը և ազգանունը |
| Հարկային կոդ | Առաջարկվում է նշել ձեր հարկային նույնականացման համար |
| Վճարման տեսակը | Նշեք, թե ինչը եք պարտավորված վճարել |
Ինչպես և որտեղ ներկայացնել դիմումը
Դիմումը ներկայացնելու համար պետք է ուշադիր հետևել սահմանված ընթացակարգերին:
- Հարկային ծառայություն: Դիմումը կարող եք ներկայացնել ձեր վարորդական գրասենյակին:
- Էլեկտրոնային տարբերակ: Կարող եք նաև ներկայացնել դիմումը առցանց համակարգի միջոցով:
Համակարգի միջոցով դիմելու հրահանգներ
Եթե որոշեք դիմել առցանց, հարկ է ունենալ էլեկտրոնային ստորագրություն: Այստեղ ներկայացնում ենք քայլեր՝ դիմումը ներկայացնելու համար:
- Մուտք գործեք հարկային ծառայության պաշտոնական կայք:
- Ընտրեք համապատասխան բաժինը՝ «Ֆիզիկական անձի պարտավորությունները»:
- Լրացրեք դիմումն և ուղարկեք:
Ո՞ւր կարող է դիմումը հանգեցնել. հնարավոր հետևանքներ
Դիմումը կարող է հանգեցնել մի շարք հետևանքների, որոնք կախված են ներկայացված փաստաթղթերի ամբողջականությունից:
- Հարկային պարտավորությունների կատարում: Եթե դիմումը ընդունվի, դուք կունենաք հնարավորություն կատարել ձեր պարտավորությունները:
- ՈՒշացումներ և տուգանքներ: Եթե պարտավորությունները չեն կատարվել ժամանակին, կարող են կիրառվել տուգանքներ:
Կործանիչ դեպքեր
Մի քանի դեպքերում կարող է տեղի ունենալ իրավիճակներ, որոնք դժվարացնում են գործընթացը:
- Փաստաթղթերի բացակայություն: Եթե փաստաթուղթերը լրիվ չեն ներկայացվել, դիմումը կարող է մերժվել:
- Տեխնիկական խնդիրներ: Համակարգում կարող են առաջանալ տեխնիկական խնդիրներ, որոնք խոչընդոտում են դիմումը ներկայացնել:
Հատուկ դեպքեր և բացառություններ
Այս գործընթացի առանձնահատկությունները ենթադրում են որոշ բացառություններ, որոնք կարող են բերել տարբեր արդյունքների:
- Մինիմալ պարտավորություններ: Որոշ քաղաքացիներ կարող են չպարտավորված լինել որոշակի հարկային պարտավորությունների կատարման համար:
- Արտասահմանյան քաղաքացիներ: Այս որոշումը կարող է չկիրառվել արտասահմանյան քաղաքացիների համար, ովքեր ունեն հարկային պարտավորություններ:
Վճարման ժամկետները և գանձման ընթացակարգը
Հարկային պարտավորությունների վճարման ժամկետները կարևոր են՝ կանխելու համար մշտական պարտավորություններ:
- Սկիզբը: Վճարները պետք է կատարվեն որոշման հրապարակումից հետո 30 օրվա ընթացքում:
- Շրջանային ժամանակահատվածները: Հարցերը, որոնք կապված են վճարումներով, կարող են լուծվել մինչև հաջորդ հարկային տարվա սկիզբը:
Ընդհանուր ամփոփում
Այս որոշումը հանդիսանում է կարևոր միջոց, որը բացատրում է և համակարգում հարկային պարտավորությունների գանձման գործընթացը: Համոզված եղեք, որ վերը նշված բոլոր տեղեկությունները կարևոր չեն միայն դիմելու, այլ նաև ճիշտ գործընթացի իրականացնելու համար:
Ծառայությունների մատուցումը և հարկային պարտավորությունների կատարման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 71-Ա որոշումը հիմնված է Հայաստանի Հանրապետության հարկային օրենսդրության վրա, որը ավտոմատ կերպով ենթադրում է, որ յուրաքանչյուր ֆիզիկական անձն ունի որոշակի հարկային պարտավորություններ: Այս համատեքստում, հարկային պարտավորությունների կատարումը՝ ապօրինի կերպով չկատարման դեպքում, կարող է հանգեցնել մի շարք իրավական հետևանքների, որոնք ներառում են, սակայն չեն սահմանափակվում, վարչական տույժերի և պարտադիր վճարների: Ծառայությունների մատուցումը, մասնավորապես, վերաբերում է հարկային հաշվետվությունների ներկայացման ժամկետներին, ավելացված արժեքի հարկին (ԱՎՊ) և եկամտային հարկին:
Հարկային պարտավորությունների մարմնման գործընթացի ամբողջականությունը պահանջում է, որ քաղաքացիական որոշումները գերադասվեն վարչական որոշումներին: Այդ իսկ պատճառով, հարկային մարմինները կոչված են ապահովելու, որ յուրաքանչյուր հարկ վճարող անձը տեղեկացված լինի իր իրավունքների և պարտականությունների մասին: ՊԵԿ-ը, որպես հարկային մարմին, կապահովի աջակցություն և խորհրդատվություն հարկային պարտավորությունների կատարման հարցերով:
Դիմումների և գնահատումների գործընթացի դինամիկան
Երբ 71-Ա որոշումը հրապարակվում է, այն ենթադրում է, որ ֆիզիկական անձը, ով չի կատարել հարկային պարտավորությունները, իրավունք ունի դիմելու համապատասխան մարմիններին՝ այդ որոշման դեմ: Դիմումները կարելի է ներկայացնել էլեկտրոնային եղանակով՝ օգտագործելով ՀՀ ՊԵԿ պաշտոնական կայքը, ինչը թույլ է տալիս արագ և արդյունավետ կերպով լուծել հարցերը: Դիմումը պետք է ներառի անհրաժեշտ փաստաթղթերը, ինչպիսիք են ապացուցական տվյալները և վկայագրերը՝ հարկային պարտավորությունների կատարումը հաստատելու համար:
Տվյալ գործընթացը նաև ենթադրում է, որ դիմումները պետք է գնահատվեն առնվազն 10 աշխատանքային օրվա ընթացքում: Հարկային մարմինները պարտավոր են տեղեկացնել դիմումի արդյունքների մասին՝ ձեռք բերելով QR-կոդ կամ 16-անիշանոց վավերացման համար, որը կարող է ստուգվել էլեկտրոնային եղանակով:
Հարկային պարտավորությունների կատարման հետևանքները և հնարավոր մեղմացումներ
Ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարմանը հետևում են մի շարք իրավական հետևանքներ, որոնք կարող են ներառել վարչական տույժեր, լրացուցիչ վճարումներ և անգամ քրեական պատասխանատվություն: Մինչդեռ, ՀՀ ՊԵԿ-ն ունի իրավասություն մեղմացնել տույժերը՝ հաշվի առնելով քաղաքացիների ֆինանսական վիճակը կամ այլ հանգամանքներ, որոնք կարող են խանգարել ժամանակին վճարման կատարմանը:
Այս դեպքում, հարկ վճարող անձը կարող է դիմել մարող համակարգի միջոցով՝ ներկայացնելով հիմնավորված պահանջներ, որոնց հիման վրա կարող են առաջարկվել մեղմացումներ կամ ժամանակի延伸ման հնարավորություն: ՊԵԿ-ը մշտապես հրապարակում է տեղեկատվություն մարող համակարգի աշխատանքի վերաբերյալ, ինչը հնարավորություն է տալիս քաղաքացիներին տեղյակ լինել իրենց իրավունքներից: