Անհրաժեշտության լույսի ներքո. ՊԵԿ որոշումը և դրա հետևանքները
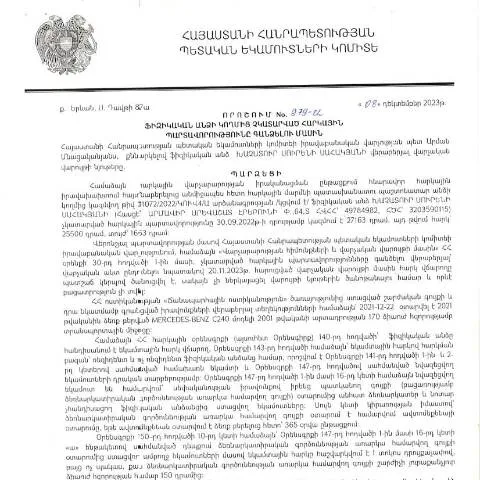
2023 թվականի դեկտեմբերի 8-ին, ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունվեց «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 979-Ա որոշումը. Դա կարևոր փաստաթուղթ է, որը վերաբերում է քաղաքացիների հարկային պարտավորություններին: Դրա նպատակն է ապահովել հարկային առումով պատասխանատու վարքագիծ, ինչպես նաև հարկերը ժամանակին վճարելու անհրաժեշտությունը:
Ովքեր են պատասխանատու այս որոշման տողի ներքո
Այս որոշման շրջանակներում հարկային պարտավորությունները ներկայացնում են ամեն մի ֆիզիկական անձի, որը պահպանում է հարկային հաշվառման հաշվին:
- Եթե դուք ունեք հարկային պարտավորություն, բայց չեք կատարել այն, ապա դուք հանդիսանում եք այս որոշման թիրախ:
- Ապա դուք պետք է ուշադրություն դարձնեք ձեր հարկային պարտավորությունների կատարումը, քանի որ ցանկացած ուշացում կամ անտեսում կարող է հանգեցնել ավելորդ վճարների և տույժերի:
Ֆորմայի կառուցվածք. Ինչպես լրացնել
Ֆորման, որը ներկայացվում է հարկային պարտավորությունների կատարումը հաստատելու նպատակով, պետք է լրացվի բավականին ստույգ:
Կուսակցություն և պարտավորություններ
- Կուսակցություն - այստեղ պետք է նշվի ձեր անձնական տվյալները. անուն, ազգանուն, ծննդյան ամսաթիվ:
- Պարտավորություններ - այստեղ պետք է նշել կոնկրետ հարկային պարտավորությունները, որոնք դուք չեք կատարել: Նշեք նաև գումարի չափերը:
Օրինակների միջոցով իրավիճակի վերլուծություն
Օրինակ, եթե դուք պարտավոր եք վճարել 50,000 ՀՀ դրամ հարկ, սակայն դեռ չեք կատարել, այն պետք է նշվի:
Հանձնման գործընթաց. Տվյալների ներկայացում
Ֆորման կարող է հանձնվել մի քանի եղանակով:
- Էլեկտրոնային եղանակով: Դուք կարող եք օգտագործել ձեր անձնական համար և էլեկտրոնային ստորագրություն:
- Գրավոր ձևով: Ակնարկեք, որ ֆորման պետք է ներկայացվի համապատասխան հարկային մարմին:
Հանձնման գործընթացը ուղեկցվում է որոշակի ժամկետներով, որոնք դուք պետք է հաշվի առնեք:
Ժամկետների կարևորությունը
Այս որոշման իրականացումը ունի որոշակի ժամկետներ:
- Ամսաթիվ, երբ պետք է ներկայացնել: Ֆորման պետք է ներկայացվի որոշման ընդունումից հետո 30 օր ներսում:
- Եվս մեկ անգամ: Հետագա անտեսման դեպքում կարող են կիրառվել տույժեր և սարքեր:
Արդյունքի ակնկալում. Ինչպես հետևել ձեր դիմումին
Դիմումը ներկայացնելուց հետո, դուք կարող եք հետևել ձեր դիմումի ընթացքին:
- Նորից օգտվելեք ձեր անձնական հաշիվից, որտեղ հասանելի կլինի դիմումի կարգավիճակը:
- Եթե դիմումը մերժվել է, պատասխանատու մարմինը պետք է տրամադրի ապացույցներ:
Որոշման ընթացակարգը. Ինչ սպասել
Շատ կարևոր է հասկանալ, թե ինչ է լինելու դիմումի ներկայացումից հետո:
- Դիմումն ընդունվում է:
- Ուղարկվում է համապատասխան հարկային ծառայություն:
- Ընդունվում է որոշում՝ հարկային պարտավորությունների կատարման մասին:
Սխալներ և բողոքներ. Ինչ անել
Եթե դուք նկատում եք, որ ձեր դիմումը մերժվել է կամ սխալված է, դուք իրավունք ունեք բողոքելու:
- Նախորդ դիմումի համար: Դուք կարող եք ներկայացնել նոր դիմում:
- Մերժման դեպքում: Դուք իրավունք ունեք դիմել դատարան:
Վերջնական տեղեկություններ. Պատրաստություն փաստաթղթերի համար
Վերջին շրջանում, հավաքե՛ք անհրաժեշտ փաստաթղթեր:
| Փաստաթուղթ | Նկարագրություն |
|---|---|
| Հաշվիչ | Փաստաթուղթ, որը հաստատում է ձեր պարտավորությունները: |
| Հարկային հաշվետվություն | Պարտադիր է ներկայացնել ձեր հարկային հաշվետվությունները: |
Դա անհրաժեշտ է, որպեսզի կարողանաք արագ վերականգնել ձեր իրավունքները:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 08.12.2023թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 979-Ա որոշումը առանձնացնում է մի շարք կարևոր առանձնահատկություններ, որոնք վերաբերում են հարկային պարտավորություններն անտեսած ֆիզիկական անձանց։ Արդյունքում, հարկային մարմինները պետք է ուշադիր հետևեն որոշման դրույթներին և կիրառեն դրանք համապատասխանաբար։
Առաջին հերթին, հարկային պարտավորությունները, որոնք ենթակա են գանձման, կարող են ներառել հարկերը, տուրքի և այլ վճարումներ, որոնք չեն կատարվել սահմանված ժամանակահատվածի ընթացքում։ Որոշման համաձայն, հարկային մարմինները պարտավոր են սկսել գանձման գործընթացը միայն այն դեպքում, երբ նշված պարտավորությունները չեն կատարվել կամ չեն վճարվել համապատասխան ժամկետներում։
Երկրորդ, այս գործընթացում կարևոր է տրամադրել բոլոր պահանջվող փաստաթղթերը, ինչպիսիք են հարկային հաշիվները, ծանուցումները և այլ գրավոր հավաստագրեր։ Ֆիզիկական անձը պետք է ստանա տեղեկություն իր պարտավորությունների մասին, ինչը, որպես կանոն, տեղի է ունենում գրավոր հաղորդագրությունների միջոցով։
Եվ վերջապես, հարկային մարմինները պարտավոր են ապահովել, որ բոլոր գործընթացները լինեն թափանցիկ և օրենքի շրջանակներում։ Հարկ վճարողը իրավունք ունի ներկայացնել իր տեսակետները և հակափաստարկները, և հարկային մարմինները պարտավոր են դրանք հաշվի առնել՝ ապահովելով արդար և օբյեկտիվ քննարկում:
Հարկային պարտավորությունների գանձման իրավական հիմքերը
Հարկային պարտավորությունների գանձման գործընթացն իրականացնում է ՀՀ պետական եկամուտների կոմիտեն՝ հիմնվելով ՀՀ օրենսդրության այն կետերի վրա, որոնք սահմանում են հարկային պարտավորությունների ճշգրտման և գանձման պայմանները։ 979-Ա որոշման հիմքում ընկած է վարչական կարգի որոշակիությունը և հաշվետվողականությունը, որոնց շնորհիվ հարկատուները կարող են վստահ լինել, որ գանձումը կատարվում է օրենքին համապատասխան։
Հարկային մարմինները կարող են դիմել տարբեր մեթոդների՝ հարկային պարտավորությունների գանձման համար, այդ թվում՝ հարկային հաշվետվության վերլուծություն, պահանջագրերի պատրաստում և պարտավորությունների հատկացում։ Այս գործընթացները վերահսկվում են ՀՀ Կառավարության որոշումներով, որոնք սահմանում են մասնագիտական նորմեր։
Բացի այդ, հարկային պարտավորությունների գանձման իրավունքները հանրային շահերի պաշտպանության և հարկային կայունության ապահովման հիման վրա խստորեն սահմանափակված են։ Պետական մարմինները պարտավորվում են պահպանել հարկ վճարողների իրավունքները՝ ապահովելով նրանց պաշտպանվածությունը օրենքի շրջանակներում:
Հարկային պարտավորությունների գանձման դեպքում կիրառվող հակազդման մեթոդները
Հարկային պարտավորությունների գանձման ընթացքում ֆիզիկական անձիք կարող են դիմել տարբեր պաշտպանական մեթոդների, որոնք կարող են օգնել նրանց նվազեցնել կամ նույնիսկ կանխել գանձման գործընթացը։ Հարկ վճարողը կարող է ներկայացնել փաստաթղթեր, որոնք հաստատում են, որ պարտավորությունները չեն գործել կամ կասկածներ ստեղծել հարկային մարմինների կողմից ներկայացված փաստարկների վերաբերյալ։
Կարևոր է նաև, որ ֆիզիկական անձինք կարող են դիմել վարչական դատարան, եթե նրանք չեն համաձայնում հարկային մարմինների որոշումների հետ։ Դատարանը կարող է համարվել որպես վերջին ատյանի արհեստավարժ միջնորդ՝ հարկային վիճակագրության և իրավական գործընթացի մեջ։
Միևնույն ժամանակ, հարկային մարմինները պարտավոր են տրամադրել բոլոր անհրաժեշտ փաստաթղթերը, որոնք հիմնավորում են իրենց պահանջները, ինչը հնարավորություն է տալիս հարկ վճարողներին քննություն անցկացնել՝ համոզվելու համար, որ իրենց իրավունքները չեն խախտվում: