Առանց հարկերի՝ դժվարություններին դիմագրավելը
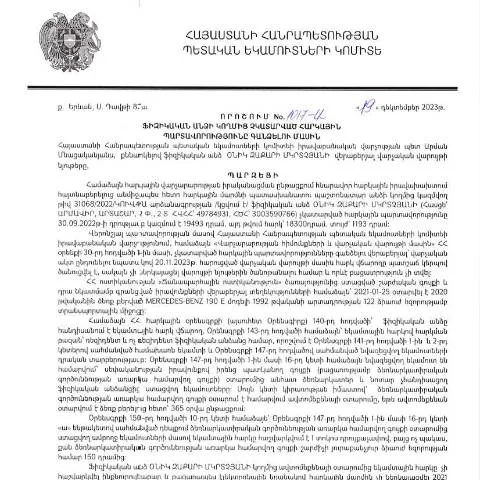
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 19.12.2023թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 1017-Ա որոշումը հանդիսանում է մի կարևոր փաստաթուղթ, որին դիմում են քաղաքացիները, որոնք չեն կարողացել կատարել իրենց հարկային պարտավորությունները:
Այս որոշման կարգավորումներն ու նպատակները
Նշված որոշումն ուղղված է այն անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, և պահանջում է նրանցից համապատասխան քայլեր՝ պարտավորությունները կատարման ուղղությամբ:
- Գանձման գործընթաց: Հարկային պարտավորությունների գանձումը իրականացվում է օրենքով սահմանված կարգով:
- Իրավական հիմքեր: Որոշումը հիմնված է ՀՀ վարչական օրենսդրության վրա:
- Հարկային պարտավորությունների առկայություն: Դիմումի հիման վրա պետք է լինեն հայտնի պարտավորություններ, որոնք չեն կատարվել:
Եթե դուք եք դիմում
Հայտարարությունը ստանալու և համատեղելու գործընթացը կարող է լինել բարդ, և հետևաբար շատ կարևոր է հասկանալ, թե ովքեր են նրանք, ովքեր իրավասու են դիմելու:
- Ֆիզիկական անձինք՝ ովքեր ունեն հարկային պարտավորություններ:
- Իրավաբանական անձինք, որոնց հարկային պարտավորությունները չեն կատարվել:
- Նախարարությունների ու պետական կառույցների աշխատակիցներ:
Որոնք են փոխադարձ պարտավորությունները
Հարկային պարտավորությունների դիմելը նշանակում է, որ դուք պետք է կատարեք որոշակի պահանջներ:
- Առաջին քայլ: Հարկային պարտավորությունների միայնակ կառավարում:
- Երկրորդ քայլ: Պահպանել հարկային հաշվարկները:
- Մասշտաբային վճարումներ: Չի կարելի վճարել միայն մի մասը:
Փաստաթղթերի լրացման ընթացակարգը
Դիմումի լրացումն պահանջում է հետևյալ քայլերը:
- Մանրամասն տեղեկատվություն: Լրացրեք անհատական տեղեկությունները՝ անուն, ազգանուն, ազգային նույնականացման համար:
- Հարկային պարտավորությունների ցուցակում լրացում: Նշեք բոլոր հարկերը, որոնք չեն կատարվել:
- Ընտրեք համապատասխան փաստաթղթերը: Դիմելու համար անհրաժեշտ փաստաթղթերի ցանկը:
Ինչ փաստաթղթեր են անհրաժեշտ
Ձեր դիմումը պետք է ներառնի հետևյալ փաստաթղթերը:
| Փաստաթուղթ | Նկարագրություն |
|---|---|
| Հարկային հաշվեկշիռ | Ավելի քան 3 ամիս հարկային պարտավորությունների վերաբերյալ փաստաթուղթ |
| Դիմումի ձև | Լրացված դիմումի ձև, որը ձեռք է բերվում ՊԵԿ-ից |
| Անձնական փաստաթուղթ | Անձնական նույնականացման համար |
Ծրագրի և դիմումի մշակման ընթացակարգը
Հարկային պարտավորությունների լուծման գործընթացը կարող է տևել հայտի գրանցումից մինչև վճարման գործընթաց:
- Հայտի գրանցում: Կառավարության որոշման ընդունումից հետո:
- Փաստաթղթերի ստուգում: ՊԵԿ-ի կողմից փաստաթղթերը ստուգվում են:
- Վճարային ազդանշան: Հարկային պարտավորությունների վճարման ժամանակահատվածը:
Եթե դիմումը մերժվի
Եթե դիմումը մերժվի, դուք պետք է իմանաք, թե ինչ քայլերի պետք է դիմել:
- Մերժման պատճառը: Պետք է ստանալ մերժման պատճառը:
- Դիմումի վերանայման գործընթաց: Դուք կարող եք դիմել վերանայման:
- Նոր փաստաթղթերի ներկայացումը: Եթե անհրաժեշտ է, ներկայացնել լրացուցիչ փաստաթղթեր:
Դիմումի կարգավորման տարբերակները
Որոշման հետ կապված կարող են լինել տարբեր լուծումներ:
- Հարկային պարտավորությունների կատարում: Հարկային պարտավորությունների կատարումը կարող է տեղի ունենալ:
- Վճարման ժամանակի երկարացում: Երբեմն հնարավոր է հայտնել ժամկետների երկարեցում:
- Նոր պայմանների սահմանում: Հարկային արդարացում:
Վերջնական գործընթացը
Դիմումը ներկայացնելուց հետո, այն կարող է անցնել մի քանի փուլ:
- Կառավարման ամբողջական ստուգում: Հարցումների և ստուգումների փուլ:
- Վճարային կարգավորման փուլ: Հարկային պարտավորությունների իրականացման ժամանակահատված:
- Ավարտի փուլ: Վճարման վերջնական հաստատում:
Հրաժարում կամ կորուստ
Եթե դուք կորցրել եք որևէ փաստաթուղթ, կամ հրաժարվել եք դիմումից, մի անհանգստացեք:
- Հրաժարում: Դուք կարող եք պարզել, թե ինչպես պետք է հրաժարվել:
- Կորսված փաստաթուղթ: Կործանված փաստաթղթի կորուստը պետք է գրանցվի:
- Նոր փաստաթուղթ ստանալու գործընթաց: Դուք կարող եք կրկին դիմել:
Եզրակացություն
ՀՀ ՊԵԿ իրավաբանական վարչության 1017-Ա որոշումը վաղօրոք ձեռք է բերվում և անհրաժեշտ է իմանալ, որ դիմումը պետք է լրացվի ճիշտ և ժամանակին:
Հարկային պարտավորությունների կուտակումը կարող է բերել լուրջ հետևանքների, ուստի անհրաժեշտ է ուշադիր լինել և կատարել բոլոր պահանջները:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 1017-Ա որոշումը վերաբերում է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձմանը: Այս գործընթացը հիմնված է ՀՀ օրենքների ու Կառավարության որոշումների պահպանման վրա, ուստի կարևոր է հասկանալ, թե ինչպիսի քայլեր են անհրաժեշտ հարկատուների համար:
Առաջին հերթին, հարկային պարտավորությունների չկատարումը կարող է հանգեցնել օրենսդրական հետևանքների, որոնք կարող են ներառել վարչական տուգանքներ կամ անգամ քրեական պատասխանատվություն: Այդ պատճառով, հարկատուների համար կարևոր է լինել տեղեկացված իրենց հարկային պարտավորությունների մասին և ժամանակին կատարել վճարումները:
Գանձման գործընթացում առաջին քայլը հարկային մարմնի կողմից կարող է լինել հարկատուի հաշվետվությունների ստուգումը: Այս ընթացքում կարող են հայտնաբերվել չկատարված պարտավորություններ, որոնք հարկատուն պետք է վճարի: Գանձման գործընթացը հաճախ սկսվում է նախազգուշացմամբ, որը կարող է ուղարկվել զանգվածային հաղորդագրության կամ գրավոր նամակի միջոցով:
Ընդհանուր իրավական համակարգի դերակատարությունը
ՀՀ ՊԵԿ իրավաբանական վարչության որոշումները կազմում են Հայաստանի Հանրապետության ընդհանուր իրավական համակարգի մի մասնիկ: Այս տեսակետից կարևոր է նշել, որ հարկային իրավունքի կարգավորումները հավատարիմ են միջազգային չափանիշներին և նպատակ ունեն բարելավել հարկային վարչարարությունը:
ՀՀ ՊԵԿ-ն համագործակցում է իրավաբանական այլ մարմինների և միջազգային կազմակերպությունների հետ, որպեսզի ապահովի հարկային պարտավորությունների լիարժեք կատարումը և կանխի հարկային խախտումները: Այդ համագործակցությունը ներառում է նաև տեղեկատվության փոխանակում, որը կարող է օգտակար լինել հարկատուներին իրենց պարտավորությունների վերաբերյալ տեղեկացված լինելու համար:
Էլեկտրոնային ծառայությունների ներդրումը հարկային պարտավորությունների կատարման գործում
Այսօր Հայաստանում հարկային պարտավորությունների կատարման գործընթացը մեծապես ավտոմատացված է, ինչը erleichtert է հարկատուների համար: ՀՀ ՊԵԿ-ն առաջարկում է էլեկտրոնային ծառայություններ, որոնք թույլ են տալիս հարկատուներին հետևել իրենց հարկային պարտավորություններին, ստանալ լրացուցիչ տեղեկատվություն և կատարել վճարումներ առցանց:
Հարկային մարմինները խթանում են էլեկտրոնային ստորագրությունների օգտագործումը, ինչը ապահովում է փաստաթղթերի անվտանգության բարձր մակարդակ և իրավաբանական ուժ: Ելնելով դրանից, հարկատուները կարող են հարմարավետորեն գործել տնից կամ այլ վայրերից, ինչը նպաստավոր հանգամանք է հատկապես ժամանակի և ռեսուրսների տնտեսման հարցում:
Այս համակարգը նաև արագացնում է ընթացակարգերը, ինչը թույլ է տալիս հարկատուներին ավելի արագ ստանալ իրենց հարկային հաշվետվությունների կատարման վերաբերյալ տեղեկատվություն: