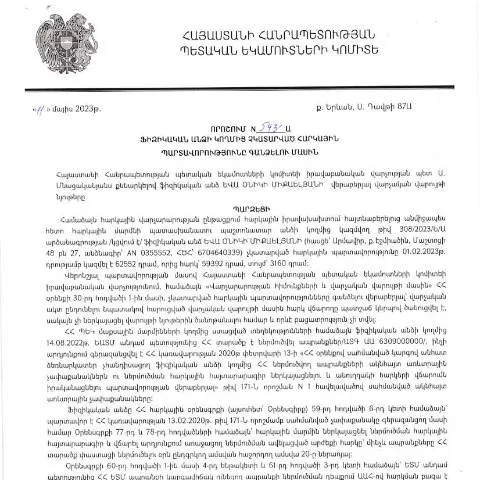
Շրջադարձային փաստաթուղթ՝ հարկային պարտավորությունների կատարումը
2023 թվականի մայիսի 11-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացվեց որոշում «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին», որը հրապարակվել է 2023 թվականի հուլիսի 3-ին ՀՀ ՊԵԿ պաշտոնական կայքում։ Այս փաստաթուղթը կարևոր տեղ ունի հարկային համակարգում և ունի բազմաթիվ առանձնահատկություններ, որոնք անհրաժեշտ են հասկանալու համար:
Փաստաթուղթն ու դրա նշանակությունը
Խոսելով այս որոշման մասին, կարևոր է նշել, որ այն նախատեսում է այն դեպքերը, երբ ֆիզիկական անձիք չեն կատարել իրենց հարկային պարտավորությունները։ Տվյալ փաստաթուղթը միջնորդում է հարկային պարտավորությունների կատարումը, ինչի արդյունքում առաջանում է հարկային պարտք։ Համաձայն Հայաստանի Հանրապետության օրենսդրության, հարկային պարտավորությունները պետք է կատարվեն ժամանակին, և այս որոշումը նախատեսում է միջոցներ՝ պարտքերի գանձման գործընթացը կազմակերպելու համար:
Ովքեր են պարտավորության տակ ընկնող անձիք
- Անձինք, ովքեր չեն կատարել իրենց հարկային վճարումները ըստ ՀՀ օրենքի;
- Ֆիզիկական անձիք, որոնց նկատմամբ է սկսվել հարկային պարտքի գանձման գործընթաց;
- Հասարակական կազմակերպություններ, որոնց անդամները չեն կատարել հարկային պարտավորությունները:
Որոշման առանձնահատկությունները
Այս որոշումն առանձնանում է իր նպատակներով և կիրառման ոլորտով։ Այն կարգավորում է այն հարցերը, որոնք կապված են հարկային պարտավորությունների գանձման գործընթացի հետ, ինչպես նաև պարզեցնում է տվյալ գործընթացը վարչական մարմինների և քաղաքացիների համար։
Դիմումն առցանց ձևով
Հարկային պարտավորությունների գանձման գործընթացում կարևոր է առցանց դիմելու հնարավորությունը։ ՀՀ ՊԵԿ-ի պաշտոնական կայքում գործում է համապատասխան հարթակ, որտեղ քաղաքացիները կարող են դիմել և հետևել իրենց խնդրին։ Այս գործընթացը նշված է ՀՀ վարչական իրավաբանական կոդեքսի 2025 թվականի փոփոխություններով:
Նախարարության դերը և շրջանակը
ՀՀ ՊԵԿ-ը (Պետական եկամուտների կոմիտե) պատասխանատու է այս տեսակի վարչական գործընթացների կազմակերպման համար։ Ունենալով իրավագիտության մասնագետներ, ՊԵԿ-ը կարող է ապահովել որակյալ ծառայություններ և աջակցություն՝ քաղաքացիներին իրենց հարկային պարտավորվածությունների կատարելու հարցում:
Հարկային մարմինների միջամտությունը
Արձագանքելով դիմումների շուրջ, հարկային մարմինները պետք է արագ և արդյունավետ կերպով արձագանքեն քաղաքացիների դիմումներին։ Սա կարևոր է, որպեսզի մարդիկ գիտակցեն, թե ինչ կարող են սպասել իրենց դիմումից:
Որոնք են լրացման առանձնահատկությունները
Սարքը կպահանջի հատուկ դաշտերի լրացում, որպեսզի հաշվի առնենք բոլոր անհրաժեշտ մանրամասները:
- Անուն և ազգանուն - ապահովել ճիշտ տվյալներ, որպես պարտադիր փաստաթուղթ;
- Հարկային նույնականացման համար - սա հնարավորություն կտա ՊԵԿ-ին վերահսկել պարտքերի առկայությունը;
- Կապի տվյալներ - մանրամասն տեղեկություններ հաղորդելու համար, եթե անհրաժեշտ լինի լրացուցիչ տեղեկություններ:
Անձնական տվյալների անվտանգություն
Հարկային պարտավորությունները կատարելուց առաջ շատ կարևոր է տեղեկանալ, թե ինչպես են պաշտպանվում ձեր անձնական տվյալները:
- ՀՀ օրենքների համաձայն, բոլոր անձնական տվյալները պետք է պահպանվեն սերտիֆիկացված թղթերով;
- Առցանց ծառայությունների դեպքում, անհրաժեշտ է օգտագործել էլեկտրոնային ստորագրություն՝ տվյալների անվտանգության համար;
Հետագա քայլեր և ընթացակարգեր
Ծրագրի պատրաստման և իրականացումը պահանջում է հետևողականություն և ուշադրություն:
- Դիմել ՊԵԿ-ին՝ դիմումի միջոցով;
- Հետևել ընթացքին, օգտագործելով ձեր անձնական հաշվեհամարը;
- Ներկայացնել լրացուցիչ փաստաթղթեր, եթե պահանջվի;
- Սպասել ՊԵԿ-ի պատասխանին:
Պետական կառավարման գործընթացը
Այժմ, երբ մենք իսկապես հասկացել ենք այս որոշման նշանակությունը, կարևոր է նշել, թե ինչպես է պետական կառավարումը կազմակերպվում:
| Ենթաբաժին | Վարկանիշ | Նկարագրություն |
|---|---|---|
| Հարկային մարմիններ | ՊԵԿ | Պետական եկամուտների կոմիտե՝ պարտքերի գանձման գործընթացում կարեւոր դեր խաղալու համար: |
| Տեղեկատվական համակարգեր | Առցանց | Իրական ժամանակի տվյալների հասանելիություն՝ քաղաքացիների համար: |
| Իրավաբանական աջակցություն | Առկա փաստաբաններ | Օգնություն տրամադրող մասնագետներ, որոնք կարող են աջակցել իրավաբանական հարցերում: |
Հարկային պարտավորությունների հետևանքները
Հարկային պարտավորությունները չկատարելու դեպքում կարող են լինել տարբեր հետևանքներ. պրոցեսների դադարեցում, վարչական տուգանքներ, ինչպես նաև այլ վարչական պատասխանատվություններ:
Սա այն իրավիճակն է, որ քաղաքացիները պետք է գիտակցեն և հաշվի առնեն՝ ստանալով պետքական խորհուրդներ մասնագետներից:
Նոր կարգավորումներ՝ հարկային պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացած 11.05.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 543-Ա որոշումը, որն իր մեջ ներառում է կարևոր նոր կարգավորումներ, նպատակ ունի հստակեցնել հարկային պարտավորությունների կատարման գործընթացը: Այս կարգավորումները վերաբերում են ոչ միայն ֆիզիկական անձանց, այլև իրավաբանական անձանց, որոնց հարկային պարտավորությունները չեն կատարվել սահմանված ժամկետներում:
Առաջին հերթին, հարկային պարտավորությունների գանձման գործընթացը ծավալվում է նախորդ պարտավորությունների մասին տեղեկատվության տրամադրմամբ, ինչը կարևոր է հարկ վճարողների համար: ՀՀ ՊԵԿ-ն նախատեսում է, որ հարկ վճարողը պարտավոր է իրազեկվել ինչպես պարտավորությունների մասին, այնպես էլ հնարավոր հետևանքների, որոնք կարող են առաջանալ դրանց չկատարելու դեպքում:
Երկրորդ, նոր կարգավորումները ենթադրում են նաև, որ հարկ վճարողները կարող են դիմել առցանց ծառայությունների միջոցով, ինչն անհրաժեշտություն է դառնում արագ ու արդյունավետ գործընթացի համար: Դա ներառում է էլեկտրոնային դիմումների ներկայացումը, տեղեկությունների ստացումը և հարկային պարտավորությունների վճարումը:
Հարկային պարտավորությունների գնահատման և բողոքարկման մեխանիզմներ
ՀՀ ՊԵԿ 543-Ա որոշմամբ ամրագրում է նաև հարկային պարտավորությունների գնահատման գործընթացը, որը կարող է առաջացնել բողոքարկման գործընթացներ: Այս պատճառով հարկ վճարողները պետք է լինեն տեղեկացված իրենց իրավունքների մասին և իմանան, թե ինչպես կարելի է բողոքարկել նրանց նկատմամբ կիրառվող հարկային պարտավորությունները:
Նախ, հարկ վճարողները պետք է ունենան հասանելիություն իրենց հարկային պատմությանը, ինչը նրանց թույլ է տալիս հետևել կատարած պարտավորություններին և ստանալ մանրամասն տեղեկություններ իրենց հարկային պարտավորությունների վերաբերյալ:
Կարևոր է, որ հարկ վճարողները կարող են դիմել բողոքարկման գործընթացի համար, եթե կարծում են, որ իրենց հարկային պարտավորությունները սխալ կերպով են գնահատվել: Այս գործընթացը ենթադրում է, որ հարկ վճարողները պետք է ներկայացնեն հիմնավորումներ և փաստաթղթեր, որոնք կաջակցեն իրենց բողոքին:
Հարկային պատասխանատվություն և պատժամիջոցներ՝ 543-Ա որոշման շրջանակներում
Հարկային պարտավորությունների չկատարման դեպքում նախատեսվում են տարբեր պատժամիջոցներ, որոնք մանրամասնոգրպված են 543-Ա որոշման պարագայում: Հարկ վճարողների համար կարևոր է հասկանալ, որ յուրաքանչյուր դեպք կարող է ունենալ իր առանձնահատկությունները, ուստի պատժամիջոցների կիրառումը կարող է տարբեր լինել:
Առաջին հերթին, որոշվում են վարչական տուգանքներ, որոնք կարող են լինել կայուն և փոփոխվող զուտ կախված պարտավորությունների չկատարումից: Երկրորդ, հարկ վճարողները կարող են ենթարկվել կասեցման, ինչը կարող է ազդել նրանց տնտեսական գործունեության վրա:
Հարկային պատասխանատվության մակարդակը, ինչպես նաև պատժամիջոցների չափը կարող են փոխվել կախված պարտավորության տեսակից և դրա համար տրամադրված ժամկետից: Կարևոր է, որ հարկ վճարողները ուշադրություն դարձնեն ժամկետներին և կապի մեջ լինեն իրենց հարկային խորհրդատուների հետ: