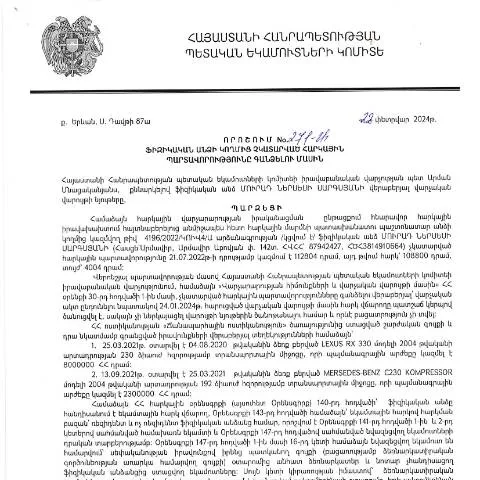
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 22.02.2024թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 271-Ա որոշումը կարևոր փաստաթուղթ է, որը նախատեսում է ֆիզիկական անձանց հարկային պարտավորությունների գանձումը։ Այս որոշումը հնարավորություն է տալիս պետական մարմիններին օգտվել օրենքով նախատեսված միջոցներից, որպեսզի ապահովվի հարկային պարտավորությունների կատարման գործընթացը։
Ով կարող է դիմել այս գործընթացում
- Ֆիզիկական անձինք, որոնց հարկային պարտավորությունները չեն կատարվել ժամանակին։
- Իրավաբանական անձինք, որոնք ցանկանում են ներկայացնել իրենց հարկային պարտավորությունների մասին տեղեկություններ։
Որոշման նշանակությունը
Որոշումը որոշում է այն ընթացակարգերը, որոնք պետք է կատարվեն պարտավորությունների գանձման համար։ Այն ընդգրկում է նաև ժամկետները, տեղեկացվածության պահանջները և ձևաթղթերի ներկայացման ընթացակարգը։ Այս գործընթացը նպատակ ունի ապահովել հարկային օրենսդրության պահպանումը:
Գործընթացի մանրամասները
Գանձման գործընթացը սկսվում է պետական մարմնի կողմից, երբ ֆիզիկական անձն իր պարտավորությունները չի կատարել:
Պարտավորությունների ճանաչում և նախապատրաստական աշխատանքներ
- Բարձրացված հարկային պարտավորությունների վերլուծություն:
- Հարկային հավատարմագրերի ստուգում:
Այս փուլում անհրաժեշտ է, որ հարկային մարմինը ստանա բոլոր անհրաժեշտ փաստաթղթերը, որոնք փաստում են ֆիզիկական անձի պարտավորությունները:
Տեղեկատվության ներկայացման ձևերը
Այս գործընթացի շրջանակներում հարկային մարմինը կարող է պահանջել հետևյալ տեղեկությունները՝
- Անձի անուն, ազգանուն, ծննդյան ամսաթիվ:
- Հարկային նույնականացման համար:
- Պարտավորությունների չափը և ժամկետները:
Այս տեղեկությունները հնարավորություն են տալիս մասնագիտական խմբին ճիշտ գնահատել օրենսդրության համաձայն պարտավորությունների գերազանցումը:
Փաստաթղթերի հավաքում և ներկայացում
Պարտադիր փաստաթղթերը, որոնք պետք է ներկայացվեն, կարող են ներառել.
- Հարկային հաշվետվություններ:
- Բանկային տեղեկագրեր:
- Ընդհանուր տեղեկություններ ֆինանսական վիճակի մասին:
Այս փաստաթղթերը կօգնեն հաստատել պարտավորությունների առկայությունը կամ բացակայությունը:
Ինչպես հայցել հարկային պարտավորությունների գանձումը
Դիմումի գործընթացն սկսվում է համապատասխան պետական մարմնի, այսինքն՝ ՀՀ ՊԵԿ դիմելով:
Գրանցում և ապրանքային առաջարկներ
Ընդհանուր առմամբ, դիմումը կարող է իրականացվել առցանց կամ անձամբ՝ համապատասխան կազմակերպությունում։ Դիմումի ձևը կարող է տարբեր լինել, բայց պետք է հետևել հետևյալ հիմնական քայլերին.
- Անհրաժեշտ փաստաթղթերի հավաքում:
- Դիմումը լրացնել (օրինակ՝ Դիմում N1):
- Ներկայացնել դիմումը՝ որոշակի ժամկետներում:
Հարկային պարտավորությունների գանձման արդյունքում
Եթե բոլոր պահանջները կատարված են, հարկային մարմինը կարող է սկսել պարտավորությունների կատարման գործընթացը:
Ինչպես աշխատել վարչական մարմնի հետ
Դիմումի մշակման ընթացքում հարկային մարմինը կարող է առանձին հարցումներ անել կամ պահանջել լրացուցիչ տեղեկություններ:
Այսպիսով, կարևոր է լինել ակտիվ և հետևել դիմավորման ընթացքին:
Դիմելու արդյունքների ստուգում
Դիմումը ներկայացնելուց հետո կարող եք ստուգել դրա ընթացքը առցանց՝ utilizando e-service կամ այցելելով համապատասխան վարչություն:
Տեղեկատվության բացակայության կամ սխալների դեպքում
Եթե դիմումը մերժվել է, հարկավոր է ուշադրություն դարձնել հետևյալ սկզբունքներին:
Սխալները և դրանց շտկումը
Եթե նկատվում է, որ ներկայացված փաստաթղթերում կան սխալներ, կամ որոշման մեջ չկան բավարար տեղեկություններ, համապատասխան մարմինն ունի իրավունք՝ պահանջել լրացուցիչ փաստաթղթեր:
Սխալները շտկելու համար կարող եք դիմել վարչական մարմին:
Որպեսզի չլինեն բացակայություններ
- Ընդգրկել բոլոր անհրաժեշտ տեղեկությունները:
- Հետևել բոլոր ընթացակարգերին:
Հարկային պարտավորությունների լրացում և հետևանքները
Եթե վերջնական որոշումը բացասական է, և պարտավորությունները դեռևս չեն կատարվել, կարող են առաջանալ հետևյալ հետևանքները:
- Անհրաժեշտության դեպքում կարող է իրավական պատասխանատվություն:
- Հարկային մարմիններն կարող են սկսել հարկային պարտավորությունների գանձման և հաշվարկման գործընթաց:
Այդ գործընթացի արդյունքները
Հարկային պարտավորությունների կատարման ժամանակահատվածը կարող է տևել, ասում են, մի քանի օրից մինչև ամիսներ՝ կախված ամենատարբեր գործոններից:
Հարկային օրենքի շրջանակներում ընթացակարգերը
Հարկային պարտավորությունների գանձման գործընթացը կարգավորվում է ՀՀ վարչական ընթացակարգերի օրենսդրությամբ, որտեղ նախատեսվում են բոլոր մանրամասները:
Պետական մարմինների համագործակցությունը
Հարկային մարմինները պետք է ապահովեն բոլոր իրավական պահանջները, որպեսզի աշխատանքները կատարեն առանց ձգձգումների:
Այս գործընթացը նաև օգնում է բարելավել հարկային վարչարարությունը:
Անդամակցությունն ու պարտավորությունները
Ֆիզիկական անձինք պետք է գիտակցեն իրենց պարտավորությունները և պատասխանատվությունները:
Պարտավորությունների պատասխանատվություն և իրավունքներ
Հարկային պարտավորությունների կատարումն ապահովում է տնտեսության կայունությունն ու զարգացման ընթացքը:
Այլ կերպ ասած, հարկային պարտավորությունները կատարված լինելու դեպքում, քաղաքացիների իրավունքները պաշտպանված են:
Գործընթացի հաջողությունը
Հարկային պարտավորությունների գանձման գործընթացը իրականանում է երկարատև համագործակցության շնորհիվ:
Պետությունը և քաղաքացիները պետք է միասին աշխատեն՝ օրենքի շրջանակներում:
Հանրային գիտակցության բարձրացում
Քաղաքացիներից ակնկալվում է հարկային պարտավորությունների մասին գիտակցված լինելու և պատասխանատվություն կրելու:
Այսպիսով, կարող ենք ապահովել պետության կայուն զարգացումը:
Վարակակից դեպքեր և պարտավորությունների գանձման մեթոդաբանություն
Հարկային պարտավորությունների գանձման գործընթացը, հատկապես ֆիզիկական անձանց համար, կարող է ներառել տարբեր մոտեցումներ և մեթոդներ, կախված պարտավորության բնույթից ու չափից: ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 271-Ա որոշումը մանրամասն քննարկում է, ինչպես հարկային մարմինները կարող են կիրառել հարկերի գանձման միջոցներ:
Տվյալ որոշման շրջանակներում կարևոր է հաշվի առնել, թե որ դեպքերում կիրառվում են վարչական, իսկ որ դեպքերում՝ դատարանային միջոցներ: Օրինակ, եթե ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները, ՀՀ ՊԵԿ-ը կարող է առաջին հերթին փորձել կարգավորել իրավիճակը վարչական ճանապարհով՝ առաջարկելով անհատականացված լուծումներ, ինչպիսիք են պարտավորությունների տեղաբաշխումը կամ ժամկետների երկարաձգումը:
Եթե այդ քայլերը արդյունք չեն տալիս, ապա կարող են հետևել դատական գործընթացներ, որոնք կարող են ներառել պարտադրված գանձումներ կամ այլ իրավական միջոցներ, որոնք նախատեսված են ՀՀ վարչական իրավունքի շրջանակներում:
Հարկային պարտավորությունների չկատարումը և դրա հետևանքները
Հարկային պարտավորությունների ոչ կատարումը կարող է ունենալ բազմաթիվ իրավական հետևանքներ, որոնք սահմանված են ՀՀ հարկային օրենսդրության մեջ: Այսպիսով, ֆիզիկական անձը, ով չի կատարում իր հարկային պարտավորությունները, կարող է ենթարկվել վարչական պատասխանատվության:
ՀՀ ՊԵԿ-ի կողմից իրականացվող գործողությունները, որոնք առնչվում են հարկային պարտավորությունների գանձմանը, կարող են ներառել հետևյալ քայլերը.:
- Հարկային հետազոտություններ, որոնց ընթացքում կարող են որոշվել հարկային պարտավորությունների չափը:
- Հթեժ ներարկումներ՝ պարտքերից խուսափելու նպատակով:
- Երևան քաղաքում և մարզերում գանձման մեթոդների կիրառումը, որոնք կարող են ներառել կարգապահական միջոցներ:
Այս ամենը հանգեցնում է այն բանին, որ հարկ վճարողը չի կարող անտեսել իր պարտավորությունները, քանի որ դա կարող է բերել ոչ միայն ֆինանսական կորուստների, այլ նաև իրավական հետևանքների:
Վարչական որոշումների վերանայման կարգը
271-Ա որոշումն, ինչպես նաև այլ վարչական որոշումներ, կարող են ենթարկվել վերանայման որոշակի պայմաններում: ՀՀ վարչական օրենսդրությունը թույլ է տալիս հարկ վճարողներին, ովքեր դժգոհ են ընդունված որոշումներից, դիմել վերանայման համար:
Վերանայման գործընթացը պետք է իրականացվի ՀՀ ՊԵԿ-ի սահմանած ժամկետներում, որն ինքը պետք է նշվի որոշման մեջ: Խնդիրն այն է, որ հարկ վճարողը պետք է ներկայացնի հիմնավորումներ, որոնք կցուցաբերեն, թե ինչու այն կամ այն որոշումը սխալ է: Հարկային մարմինները պարտավոր են հաշվի առնել վերանայման դիմումները և ընդունել նոր որոշումներ:
Հարկ վճարողի համար կարևոր է նաև պահպանել բոլոր փաստաթղթերը, որոնք կարող են լինել ապացույցներ տված գանձման գործընթացում: Այդ փաստաթղթերը կարող են ներառել հարկային հայտարարություններ, վարչական ակտերի կամ դատարանի որոշումների պատճեններ: