Հարկային պարտավորությունների որոշման իմաստը և նշանակությունը
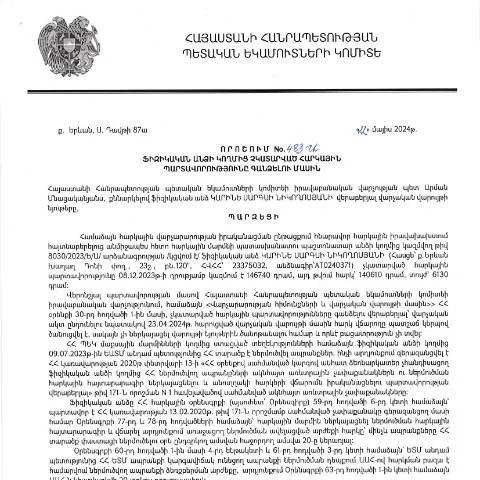
2024 թվականի մայիսի 22-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 483-Ա որոշումը հանդիսանում է կարևոր փաստաթուղթ, որը վերաբերում է այն իրավիճակներին, երբ ֆիզիկական անձինք չեն կատարել իրենց հարկային պարտավորությունները: Այս փաստաթուղթը ներկայացնում է կարգագիծ, ըստ որի, պետական մարմինները կարող են իրականացնել հարկային պարտավորությունների գանձում:
Այս փաստաթղթով սահմանվում են ինչպես հարկային պարտավորությունների գանձման գործընթացի շրջանակները, այնպես էլ շահառուների իրավունքներն ու պարտավորությունները, ինչը կարևոր է յուրաքանչյուր քաղաքացու համար, ով ցանկանում է ճիշտ կատարել իր հարկային պարտավորությունները:
Երևակայական իրավիճակներ և դրանց ազդեցությունը օգտվողի վրա
Հարկային պարտավորությունների չկատարման հետևանքները կարող են լինել տարբեր: Այս որոշումը վերաբերում է միայն այն դեպքերին, երբ ֆիզիկական անձը չկատարել է իր պարտավորությունները:
Չկատարված հարկերի հետևանքները
- Հարկային տուգանքներ: Եթե քաղաքացին չկատարի իր հարկային պարտավորությունները, ապա նա կարող է ենթարկվել տուգանքների, որոնք կկազմեն որոշակի տոկոսներ պարտքի չափից:
- Հարկային պարտավորությունների ավելացում: Քաղաքացիների պարտականությունները կարող են ավելանալ, եթե նրանք երկար ժամանակ չեն կատարում իրենց պարտավորությունները:
- Հարկային վարչության կողմից իրականացվող միջոցառումներ: Հարկային վարչությունը կարող է ձեռնարկել միջոցառումներ պարտականությունների հավաքման գործում, ինչպիսիք են գույքի առգրավումը:
Հրաժեշտի գործընթացի պատմական և օրենսդրական հիմքերը
Այս որոշումը հիմնված է Հայաստանում գործող վարչական գործընթացների և հարկային օրենսդրության վրա, որոնք նախատեսված են ՀՀ վարչական պրոցեդուրաների օրենսգրքով (HO-139-N): Հարկային պարտավորությունների գանձման կարգը մշակում է հարկային մարմինների կողմից:
Օրենսդրական հիմքերը
- 2025 թվականին ի հայտ եկած փոփոխություններ, որոնք վերաբերում են հարկային վարչարարության գործընթացներին:
- Հարկային օրենսդրության նոր չափորոշիչներ, որոնք նախատեսում են ավելի խստացված վերահսկողություն:
- Վարչական պրոցեդուրաների օրենսգիրքը, որը սահմանում է վարչական մարմինների գործունեությունը:
Ովքեր են մասնակիցներն ու ինչ են նրանք պետք է իմանան
Այս փաստաթղթով նախատեսված գործընթացները վերաբերում են բոլոր ֆիզիկական անձանց, որոնք գտնվում են Հայաստանի Հանրապետության տարածքում և ունեն հարկային պարտավորություններ:
Ծառայություններ մատուցող մարմինները
- ՀՀ պետական եկամուտների կոմիտե (ՊԵԿ): Նույնն իսկ պատասխանատու է հարկային պարտավորությունների հավաքման և վերահսկողության համար:
- Տարածքային հարկային մարմինները: Տարակազմից հետևում են հարկային պարտավորությունների կատարմանը:
Դիմումը և նրա կարևորությունը գործունեության ընթացքում
Դիմումն ինքնին հանդիսանում է մի կարևոր փուլ, որը թույլ է տալիս քաղաքացիներին տեղեկացնել իրենց հարկային պարտավորությունների մասին, ինչպես նաև կարգավորել հնարավոր անփոփոխությունները:
Դիմումի ձևակերպման փուլերը
- Դիմումի կատարում՝ ըստ ՀՀ ՊԵԿ-ի սահմանած պահանջների:
- Այս դիմումի շրջանակներում հարկային մարմինը պետք է իրականացնի ստուգում:
- Դիմումի պատասխանին հետևելով, քաղաքացին կարող է տեղեկանալ իր պարտավորությունների կարգավիճակի մասին:
Փոքր և միջին ձեռնարկությունների առանձնահատկությունները
Դա հատկապես կարևոր է փոքր և միջին ձեռնարկությունների համար, որոնք հաճախ կարող են բախվել հարկային պարտավորությունների չկատարման խնդրի հետ:
Որոշակի դեպքեր
- Մեկուսացված դեպքեր: Երբ երիտասարդ ձեռնարկությունները կարող են չկատարել պարտավորությունները ֆինանսական խնդիրների պատճառով:
- Միջնորդացված դեպքեր: Երբ հարկային պարտավորությունները չեն կատարվում անհրաժեշտ տեղեկությունների բացակայության պատճառով:
Նախագծի շրջանակները և ձևակերպման գործընթացը
Փաստաթղթի ներկայացման փուլերն ընդգրկում են մի շարք քայլեր, որոնք քաղաքացիներն ու կազմակերպությունները պետք է անցնեն:
Առաջին քայլերը
- Տեղեկատվության հավաքում: Պետք է հավաքել բոլոր անհրաժեշտ փաստաթղթերը:
- Փաստաթղթի լրացում: Խիստ կարևոր է լիարժեք և ճիշտ լրացնել բոլոր դաշտերը:
Հատուկ իրավիճակներ և լուծումներ
Բազային անձանց համար, ովքեր կարող են առնչվել հարկային պարտավորությունների հարցում դժվարությունների, ևս կան հատուկ լուծումներ:
Երիտասարդ մասնագետների և ուսանողների առնչությունը
Երիտասարդ մասնագետները և ուսանողները պետք է գիտակցեն, որ նրանք նույնպես ենթակա են հարկային պարտավորությունների, ուստի նրանք պետք է ուշադիր լինեն:
Վերջնական հաշվետվություն
Հարկային պարտավորությունների ոչ կետադրումը կարող է հանգեցնել ֆինանսական խնդիրների և պատասխանատվության:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 22.05.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 483-Ա որոշման շրջանակներում հարկային պարտավորությունների գանձման գործընթացը ունի մի շարք առանձնահատկություններ, որոնք կարևոր են ինչպես հարկային մարմինների, այնպես էլ հարկ վճարողների համար:
Առաջին հերթին, հարկային պարտավորությունների գանձման գործընթացը ենթադրում է ոչ միայն հարկային մարմնի կողմից համապատասխան ծանուցման ուղարկում, այլեւ հարկ վճարողի իրավունքի պաշտպանության ընթացակարգերի պահպանումը: Եթե հարկ վճարողը համոզված է, որ հարկային պարտավորությունները չեն խախտվել, նա իրավունք ունի ներկայացնելու իր փաստարկները և համապատասխան փաստաթղթերը, որոնք կարող են փոխել որոշման ընթացքը:
Այս գործընթացում կարևոր են նաև ժամանակի շրջանակները: Ապրիլ ամսվա ընթացքում հարկ վճարողները պետք է ուշադրություն դարձնեն համապատասխան տերմիններին, քանի որ ցանկացած ուշացում կարող է հանգեցնել ավելորդ տուգանքների և խնդիրների հետագա ընթացքում:
Դիտարկումներ և հնարավորություններ հարկային պարտավորությունների վերանայման համար
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված որոշումը ուշագրավ է նրանով, որ այն բացահայտում է հնարավորություններ, որոնք տալիս են ֆիզիկական անձինք հարկային պարտավորությունների վերանայման համար: Ֆիզիկական անձինք, ովքեր կարծում են, որ իրենց հարկային պարտավորությունները կառավարվում են սխալ կամ սխալ հաշվարկված, կարող են դիմել վերանայման խնդրանքով:
Վերանայման հարցում ներկայացնելու համար հարկ վճարողները պարտավոր են տրամադրել բոլոր անհրաժեշտ փաստաթղթերը, որոնք կերաշխավորեն իրենց դիրքորոշումը: Սա կարող է ներառել ֆինանսական հաշվետվություններ, սոցապ ապահովման փաստաթղթեր կամ այլ ապացուցող փաստաթղթեր, որոնք ցույց կտան, որ հարկային մարմնին ներկայացված տվյալները սխալ են:
Նշված գործընթացը ենթադրում է նաև պաշտոնական ընթացակարգեր, որոնց ընթացքում հարկային մարմինները պարտավոր են ուսումնասիրել դիմումը և պատասխանել այն ժամանակահատվածների շրջանակներում, որոնք սահմանված են ՀՀ օրենսդրությամբ:
Իրավական միջոցներ՝ հարկային պարտավորությունների դեմ պայքարելու համար
Ֆիզիկական անձին, ով հայտնվել է հարկային պարտավորությունների վիճակում, հասանելի են իրավական տարբեր միջոցներ, որոնք կարող են օգտագործվել հարկային մարմինների որոշումների դեմ: Առաջին հերթին, հարկ վճարողը իրավունք ունի դիմել դատական մարմինին՝ իր իրավունքները պաշտպանելու համար:
Դատարան դիմելու համար հարկ վճարողները պետք է ապահովեն, որ իրենց դիմումը հիմնված լինի օրենսդրական փաստերի և ապացույցների վրա: Դատական գործընթացը կարող է լինել երկարատև, սակայն այն կարող է ապահովել բավարար պաշտպանություն արձանագրելու համար:
Բացի այդ, հարկ վճարողները կարող են դիմել իրավաբանական խորհրդատվություն ստանալու համար, որպեսզի իրենց շահերը պաշտպանեն և համապատասխան փաստաթղթեր պատրաստեն դիմելու համար: