Ֆիզիկական անձի հարկային պարտավորությունների գանձման գործընթացը
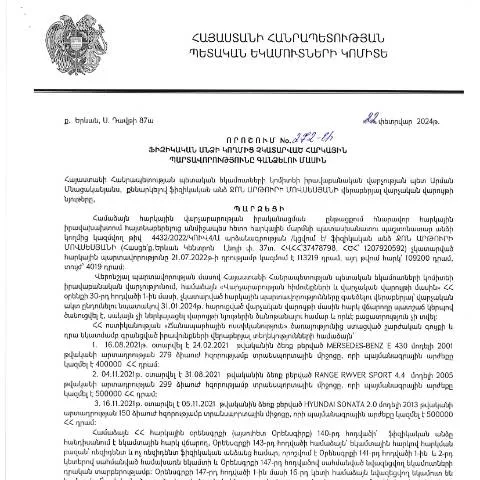
Արմենիայի հարկային համակարգում ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու գործընթացը կարգավորվում է ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 22.02.2024թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 272-Ա որոշմամբ։ Այս որոշումը անհրաժեշտ է, որպեսզի հարկային պարտավորությունները ժամանակին և արդյունավետ կերպով գանձվեն, իսկ քաղաքացիները իրազեկ լինեն իրենց պարտավորությունների մասին։
Ո quién է պատասխանատու այս գործընթացում
Այս որոշման հիման վրա, հարկային պարտավորությունները գանձում իրականացնող մարմինը ՀՀ ՊԵԿ-ն է։ Այն նաև պատասխանատու է բոլոր անհրաժեշտ գործողությունների կատարման համար՝ սկսած պարտավորությունների պարզեցումից մինչև վերջնական կատարումը։ Ֆիզիկական անձը, որն իր պարտավորությունները չի կատարել, պետք է պատրաստ լինի տրամադրել պահանջվող փաստաթղթերը և տեղեկությունները:
Պատրաստական աշխատանքներ՝ Ֆորմի լրացման համար
Այս գործընթացում առաջին քայլը քննության ենթարկվող պարտավորությունների պարզումն է։ Ֆիզիկական անձը պետք է նախօրոք ապահովի հետեւյալ փաստաթղթերը՝
- Աջակցող փաստաթղթեր՝ եկամտի աղբյուրների վերաբերյալ
- Հարկային հաշվետվություններ նախորդ տարիների համար
- Բանկային հաշվետվություններ և այլ ֆինանսական փաստաթղթեր
Ֆորմի լրացման առանձնահատկությունները
Դիմումի (ֆորմի) լրացումը պետք է իրականացվի ուշադիր՝ հաշվի առնելով բոլոր պահանջները, քանի որ ցանկացած սխալ կամ բացթողում կարող է հանգեցնել պարտավորության գանձման ձգձգման։
- Անձնական տեղեկություններ՝ լրացնենք անվանում, ազգություն, ծննդյան ամսաթիվ:
- Հարկային պարտավորությունների հայտարարություն՝ նշենք պարտավորությունների կարգը և համապատասխան գումարները:
- Ձեռքբերումների կամ եկամտի աղբյուրների մատնանշում՝ ըստ տրամադրած փաստաթղթերի:
Դիմումը ներկայացնելու եղանակները
Դիմումը պետք է ներկայացվի առցանց կամ ֆիզիկապես։ Առցանց դիմումը ներկայացնելու համար պետք է ունենալ անձնական քաղաքացիական ID քարտ կամ էլեկտրոնային ստորագրման համակարգ:
- Առցանց ներկայացման գործընթացը՝
- Գնալ ՀՀ ՊԵԿ պաշտոնական կայք՝ մոտենալ համապատասխան բաժնին
- Լիարժեք լրացնել ներկայացված դաշտերը
- Ֆայլերի կցում՝ ճանաչողական փաստաթղթերի հետ
- Ֆիզիկապես ներկայացումը՝
- Ժողովրդական սպասարկման կենտրոն (ԺՍԿ) այցելություն
- Պատրաստված փաստաթղթերի ներկայացում
Փաստաթղթերի ընդունման ընթացակարգ
Դիմումի եւ փաստաթղթերի ներկայացումից հետո, համապատասխան մարմինը ստանում է խորը ուսումնասիրություն։ Այս ուսումնասիրությունը կհամապնդվի հետևյալ քայլերով՝
- Հաստատման ստուգում՝ տրված փաստաթղթերի սկանավորում
- Դիմումի կարգավիճակի հետեւում՝ առցանց համակարգում
- Պատասխանատու մարմնի կողմից զանգահարել կամ գրավոր հաղորդագրություն ստանալ
Ի՞նչ անել, եթե դիմումը մերժվի
Եթե դիմումը մերժվում է, ֆիզիկական անձը ունի իրավունք ներկայացնել դիմում՝ մերժման պատճառների վերացման համար:
- Անհրաժեշտ է ստանալ մերժման պատճառները՝ գրավոր ձևով
- Կառուցել հիմնավորումներ՝ դիմումը նորից ներկայացնելու համար
- Շահարկման կամ վերաքննության դիմում՝ համապատասխան մարմնին
Ծրագրի ավարտական փուլը
Հարկային պարտավորությունների գանձման գործընթացը ավարտվում է, երբ վճարումները կատարվում են լիարժեք։ Այդ մասին ֆիզիկական անձին կհայտարարի ՀՀ ՊԵԿ-ն:
Ստացված տեղեկությունները, որոնք վկայում են պարտավորությունների կատարման մասին, կներկայացվեն նաեւ որպես պաշտոնական փաստաթուղթեր:
Որտեղից ստանալ հաստատող փաստաթուղթ
Վճարման ավարտից հետո, հարկ վճարողը կարող է ստանալ համապատասխան հաստատող փաստաթուղթ՝ դիմելով համապատասխան մարմնին:
Վճարումը կարելի է կատարել բանկային ռեժիմով, որը թույլ է տալիս կանխիկ կամ առանց կանխիկ իրականացնել վճարումները:
Առաջարկվող ակնարկներ
Ֆիզիկական անձին խորհուրդ է տրվում միշտ պահել բոլոր նախորդ հարկային վճարումների ապացույցները՝ պարտավորությունների վերահսկողության համար։ Ամեն տարի հարկային վարչությանը պետք է ներկայացնել նորացված տեղեկություններ՝ ժամանակին կարգավորումներ կատարելու համար:
Դատարանային գործընթացները և հարկային պարտավորությունների հարկադրումը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 22.02.2024թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 272-Ա որոշումը նշում է մի շարք կարևոր կետեր, որոնք վերաբերում են հարկային պարտավորությունների հարկադրական գանձմանը: Այս որոշմամբ հաստատվում են կանոններ, որոնք ուղղված են այն անձանց նկատմամբ, ովքեր չեն կատարել իրենց հարկային պարտավորությունները՝ նշված ժամանակահատվածում:
Սա հանգեցնում է այն հանգամանքին, որ հարկային մարմինը իրավունք ունի դիմել դատարան, որպեսզի պարտավորությունները հարկադրաբար գանձվեն: Դատարանի գործընթացը, որպես կանոն, սկսվում է ՊԵԿ-ի դիմումով, որը ներկայացվում է համապատասխան վարչություն: Դիմումը պետք է պարունակի բոլոր առկա փաստաթղթերը, վայրը, որտեղ պետք է իրականացվի բանտարկման գործընթացը, ինչպես նաև դատարանի խնդրանքը:
Տվյալ դեպքում հարկ վճարողը պետք է նախազգուշացվի պարտավորությունների մասին, և միայն այնուհետև կարող է արդարադատությունը իրականացվել: Այս գործընթացը ենթադրում է նաև, որ հարկ վճարողը կարող է ներկայացնել իր պաշտպանության փաստարկները դատարանում:
Անձնական տվյալների պաշտպանություն և հարկային գործընթացներ
Ռազմավարական նշանակություն ունի անձնական տվյալների պաշտպանությունը, որը գտնվում է հարկային վարչության կենտրոնական ուշադրության կենտրոնում: ՀՀ օրենքները նախատեսում են, որ ցանկացած հարկային պարտավորություն, այդ թվում, անձնական տվյալների հիման վրա, պետք է իրականացվի՝ ապահովելով դրանց անվտանգությունը:
Հարկային մարմինները պարտավոր են ընդունել բոլոր անհրաժեշտ միջոցները, որպեսզի պաշտպանեն անձնական տվյալները՝ խուսափելով դրանց անօրինական օգտագործումից: Սա նշանակում է, որ հարկ վճարողն ունի իրավունք՝ տեղեկանալու, թե ինչպես են օգտագործվում իր անձնական տվյալները, և որ կառավարական մարմինները պարտավոր են պահպանել գաղտնիություն:
Այն դեպքում, երբ հարկ վճարողը համոզված լինի, որ իր տվյալները չեն պահպանվել պատշաճ կերպով, նա կարող է դիմել ՊԵԿ-ին՝ հայտ ներկայացնելով այդ մասին: ՀՀ ՊԵԿ-ը պարտավոր է ընթացք տալ նման դիմումին և ձեռնարկել անհրաժեշտ միջոցներ՝ խնդիրը լուծելու համար:
Քաղաքացիների իրավական պաշտպանության մեխանիզմներ
Քաղաքացիների իրավական պաշտպանության մեխանիզմները հանդիսանում են կարևոր բաղադրիչ, որը կապված է հարկային պարտավորությունների կատարման գործընթացի հետ: ՀՀ օրենքը նախատեսում է մի շարք իրավունքներ, որոնք կարելի է դիմել՝ հարկային մարմինների գործողություններին՝ հակամարտությունների կամ խնդիրների առաջացման դեպքում:
Եթե քաղաքացին կարծում է, որ իր հարկային պարտավորությունները չեն կատարվել պատշաճ կերպով կամ արժանացել են անարդար վերաբերմունքի, նա ունի իրավունք՝ դիմելու վարչական վերաքննիչ մարմիններին կամ դատարան: Դիմումը պետք է ներկայացվի հստակ ձևով՝ նշելով բոլոր փաստերը և ապացույցները, որոնք հաստատում են նրա պնդումները:
Սակայն քաղաքացիները պետք է նշեն, որ դիմումը պետք է ներկայացվի սահմանված ժամկետներում, քանի որ ուշացում ընկերության կամ պետական մարմինների նկատմամբ պահանջի ներկայացումը կարող է հանգեցնել իրավունքների կորստի:
Այնպես որ, հարկադիր կարգով հարկային պարտավորությունները գանձելու գործընթացում քաղաքացիները պետք է լինեն տեղեկացված իրենց իրավունքների մասին և այս իրավունքը լիարժեք օգտագործեն: