Ներածություն՝ հարկային պարտավորությունների կատարման շուրջ
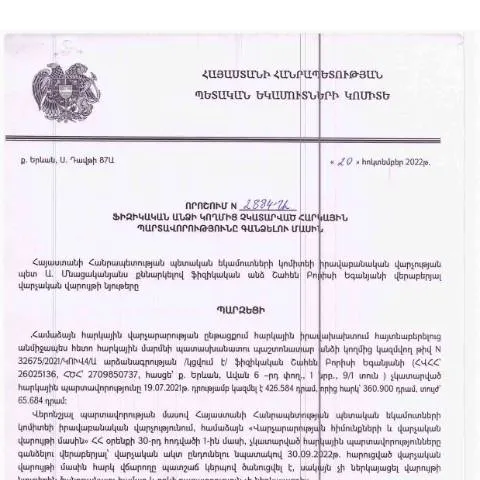
2022 թվականի հոկտեմբերի 20-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված №2884-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, հանդիսանում է իրավական կարևոր փաստաթուղթ՝ մշտապես կիրառվող հարկային օրենսդրության շրջանակում։ Դրա նպատակն է ապահովել հարկային պարտավորությունների կատարման գործընթացը և դրանք ժամանակին պահանջելու մեխանիզմը։
Դրույթի իրավական հիմքերը և նպատակները
Այս որոշումը տրվում է այն հիմունքներով, որ հարկային պարտավորությունների չկատարմանը հետևում են պետական և հանրային շահեր։ Բացի այդ, որոշման միջոցով սահմանվում են ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացի պայմանները, կարգը և համապատասխան իրավական ընթացակարգերը:
Դիտարկված հարցերը:
- Հարկային պարտավորությունների որոշում, նրանց կատարման ժամկետները;
- Ֆիզիկական անձանց իրավունքները և պարտականությունները;
- Հարկային պարտավորությունների գանձման միջոցները;
Ովքե՛ր կարող են դիմել այդ որոշման տակ
Որոշման շրջանակում ուշադրություն է դարձվում ֆիզիկական անձանց, ովքեր ունեն հարկային պարտավորություններ, որոնք չեն կատարվել հստակ ժամկետներում։ Այնուամենայնիվ, որոշ մարդկանց, օրինակ՝ երեխայի իրավունքների պաշտպանությամբ զբաղվող կազմակերպությունները կամ անչափահասները, կարող են դիմել այդ որոշման կիրառման հարցերում տարբեր պայմանների տակ։
Հաշվապահական տեղեկությունների հավաքագրում
Պատրաստել հարկային պարտավորություններին վերաբերող տվյալները, որոնք անհրաժեշտ են «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման ձևի լրացման համար, կարևոր է։
-
Հարկային պարտավորությունների ինքնավարություն:
Ամեն մի ֆիզիկական անձ պետք է ներկայացնի իր հարկային
պարտավորությունների մանրամասները, ինչպիսիք են՝
- Ընդհանուր եկամուտները,
- Հարկային զեղչերը,
- Անհրաժեշտ փաստաթղթերն ու վկայագրերը։
- Փաստաթղթերի պատրաստում: Հարցումների և հաշվետվությունների ենթակա փաստաթղթերը պետք է լինեն աստիճանաբար հավաքագրված և ճիշտ լրացված։
Զանգվածային սխալներից խուսափելու խորհուրդները
Երբ դիմում է ներկայացվում, կարևոր է ուշադիր լինել լրացվող ձևի բոլոր կետերին՝ չնայած դրան, հարկային պարտավորությունները ներկայացնելու գործընթացում հաճախ հանդիպող մի քանի հիմնական սխալներ կարող են լինել։
- Անհասկանալի տվյալներ: Դրանք կարող են լինել ոչ ճշգրիտ ֆինանսական տվյալներ, որոնք կարող են հանգեցնել իրավական հետևանքների։
- Դրամական սխալներ: Եթե մուտքագրված գումարը չի համապատասխանում իրական հարկային պարտավորություններին, ապա վերջնական արդյունքը կարող է լինել սխալ։
- Վերացման բացթողումներ: Երբ փաստաթղթերի հավաքագրումը չի լինում բավարար, ապա ոչ միայն կարող է լինել տուգանք, այլև պարտավորությունները կարող են երբեք չկատարվել։
Դիմումի ներկայացման տարբեր ուղիները
Կառավարության որոշման հիման վրա գոյություն ունեն տարբեր ձևեր դիմելու համար՝ ինչպես առցանց, այնպես էլ ավանդական եղանակներով։
| Դիմումի ներկայացման եղանակ | Նկարագրություն | Առավելությունները |
|---|---|---|
| Առցանց | Որոշման բացառիկ ծառայությունների միջոցով | Ամենահարմար, արագ և մեծամասամբ անվտանգ |
| Ավանդական (թղթային) | Որոշակի հաստատություններում, պետական գրասենյակներում | Ավանդական կազմակերպչական գործողություններ՝ դեմ առ դեմ աջակցությամբ |
Հարկային պարտավորությունների կատարման կարգը
Հարկային պարտավորությունների իրականացումը ենթադրում է որոշակի ժամկետների պահպանություն և փաստաթղթերի հավաքագրում, որոնք ցույց են տալիս, թե ինչպես պետք է կատարվել պարտավորությունները հանրային կազմակերպությունների առաջ։ Որպես կանոն, այն ներկայացվում է առաջադրանքների կատարման ու մետոդների միջոցով, որոնց շարքը պետք է հետևի օրենքի՝ «Հայաստանի Հանրապետության հարկային օրենսդրություն»։
Եզրափակիչ դիտարկումներ
Այսպիսով, «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը կարևորում է անձանց իրավական կարգավիճակի պաշտպանությունը և խթանում է հարկային պարտավորությունների կատարման մշակույթը Հայաստանում։ Հարկային պարտավորությունների պատշաճ կատարմամբ ապահովվում է պետական ֆինանսների կայունությունը և հանրային ֆինանսների արդյունավետ կառավարումը՝ ուղղելով ապագա զարգացումների համար։
Որոշման նշանակալիությունը և այն ենթակա իրավական դասակարգումը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 20.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2884-Ա որոշումը ունի մեծ նշանակություն հարկային համակարգի արդյունավետության և արդարության ապահովման համար։ Այս որոշումը, որը հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում 07.02.2023թ., նշում է, թե ինչպես հարկային մարմինները կարող են կիրառել իրենց իրավասությունները ֆիզիկական անձանց նկատմամբ, որոնք չեն կատարել իրենց հարկային պարտավորությունները։ Այն նաև բացատրում է, թե ինչպես է կատարվում հարկային պարտավորությունների գանձման գործընթացը, և որն է այդ գործընթացի իրավական հիմքը, որը կարող է օգտագործվել ապագայում նմանատիպ դեպքերում։
Ընթացակարգի փուլեր և անհրաժեշտ փաստաթղթերը
Դիտարկենք, թե ինչ փուլերով է իրականացվում ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացը։ Նախ, հարկային մարմինը պետք է կատարի ստուգումներ՝ պարզելու, թե արդյոք իրականում հարկային պարտավորություն գոյություն ունի։ Այս փուլում կարող են պահանջվել հետևյալ փաստաթղթերը՝ հարկային հաշվետվություններ, դրամական փոխանցումների ապացույցներ, ինչպես նաև համապատասխան տեղեկատվություն պետական ռեգիստրերից։
Ձեռք բերված տեղեկատվության հիման վրա, եթե պարզվի, որ ֆիզիկական անձը իրականում չի կատարել իր պարտավորությունները, ապա उसे կներկայացվի գրավոր ծանուցում՝ նշելով պարտավորությունները և դրանք կատարելու վերջնաժամկետը։ Ծանուցման մեջ պետք է հստակ նշված լինի նաեւ, թե որ օրենքների հիման վրա է կազմվել այդ փաստաթուղթը, ինչը կարևոր է իրավական հիմքերի համար։
Նախատեսվող խախտումների ու բողոքարկման ընթացակարգերը
Այն դեպքում, եթե ֆիզիկական անձը համաձայն չէ հարկային մարմնի որոշման հետ, նա ունի իրավունք՝ բողոքարկելու այդ որոշումը։ Բողոքարկման գործընթացը պետք է իրականացվի ՀՀ ՊԵԿ վարչության միջոցով, որտեղ պետք է ներկայացվի գրավոր բողոք, որի մեջ կներկայացվեն բողոքի պատճառները և անհրաժեշտ փաստաթղթերը, որոնք կարող են ապացուցել՝ ինչու է նշված որոշումը սխալ։
Այս գործընթացը ենթադրում է որոշակի ժամանակահատվածներ, որոնց ընթացքում վարչությունը պարտավոր է պատասխանել ներկայացված բողոքին։ Եթե վարչության պատասխանն էլ չի բավարարում ֆիզիկական անձին, վերջինս կարող է դիմել դատարան՝ իր իրավունքների պաշտպանության պահանջով։ Այսպիսով, կարևոր է, որ յուրաքանչյուր ֆիզիկական անձ, որի հարկային պարտավորությունները չեն կատարվել, իմանա իր իրավունքները և հնարավորությունները՝ պարտավորությունների կարգավորման գործում, որպեսզի կարողանա պաշտպանել իր շահերը ՝ ըստ օրենքի։