Նախագիծը և դրա նշանակությունը
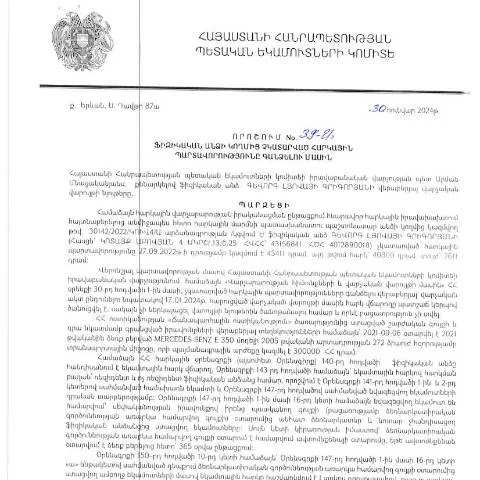
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 30.01.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 39-Ա որոշումը խիստ կարևոր փաստաթուղթ է, որը նախատեսում է այն գործընթացները, որոնք անհրաժեշտ են՝ հարկային պարտավորությունները չկատարած ֆիզիկական անձանց նկատմամբ:
Այս որոշումը նպատակ ունի կարգավորել հարկային պարտավորությունների գանձման գործընթացը՝ ապահովելով օրինականության և արդարության սկզբունքները։ Այն վերաբերելու է այն ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, և պոտենցիալ կերպով կարող են ենթարկվել հարկային պատժամիջոցների:
Ովքեր են ներկայացնում դիմումը
Դիմումը կարող են ներկայացնել այն ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ և չեն կատարել դրանք համապատասխան ժամանակահատվածում։ Այս շրջանակում, հարկային պարտավորություններ են համարվում ոչ միայն եկամտային հարկը, այլ նաև այլ հարկեր, որոնք անհրաժեշտ է վճարել պետությանը:
Ծառայությունը նախատեսում է նաև որոշ բացառություններ, օրինակ՝ տվյալները գնահատվում են ըստ ֆիզիկական անձի ֆինանսական վիճակի, և այն անձինք, ովքեր ցույց են տվել իրենց ֆինանսական անկարողությունը, կարող են չհաշվարկել:
Ինչպե՞ս լրացնել դիմումը
Դիմումը լրացնելիս հետևյալ քայլերն են անհրաժեշտ.
- Բաղադրիչների ճիշտ ընտրություն: Դիմման մեջ պետք է ճիշտ լրացնել բոլոր պարտադիր դաշտերը՝ անձնագրային տվյալներ, հարկային նույնականացման համար (ՀՎՀՀ) և այլ անձնական տվյալներ:
- Պատասխանատու տեղեկություններ: Հարկային պարտավորությունների գանձման գործընթացի ընթացքում դուք կարող եք պետք ունենալ համապատասխան տեղեկություններ, ինչպիսիք են նախորդ վճարումների ապացույցները:
- Զգուշություն լրացման ժամանակ: Պետք է ուշադիր լինել, որ լրացվող դաշտերը չեն պարունակում սխալներ կամ բացակայում են անհրաժեշտ փաստաթղթեր:
Դիմումը ներկայացնելու համար պետք է նաև վավերացվել էլեկտրոնային ստորագրությամբ, որը մեծապես պարզեցնում է գործընթացը:
Քայլեր դիմումը ներկայացնելու համար
Դիմումը կարող է ներկայացվել երկու եղանակով՝ անձամբ կամ էլեկտրոնային եղանակով:
- Անձամբ ներկայացում: Դուք կարող եք այցելել ՀՀ ՊԵԿ գրասենյակներից մեկը և այնտեղ լրացնել դիմումը:
- Էլեկտրոնային ներկայացում: Օգտագործելով Ձեր անձնագրային տվյալները և էլեկտրոնային ստորագրությունը, դիմումը կարելի է լրացնել և ուղարկել ՀՀ ՊԵԿ պաշտոնական կայքում:
Ամեն դեպքում, դիմումը պետք է ներկայացվի նախապես սահմանված ժամկետում, քանի որ ուշացման դեպքում կարող են կիրառվել հավելյալ պատժամիջոցներ:
Պատասխանատվության ենթարկումը
Դիմումը ներկայացնելուց հետո հարկային մարմինը պետք է իրականացնի պատշաճ ստուգումներ, որպեսզի պարզվի, արդյոք դիմողը իսկապես ունի չկատարված հարկային պարտավորություններ:
Եթե պատասխանատուների կողմից հաստատվի, որ դիմողները չեն կատարել իրենց պարտավորությունները, ապա կարող են կիրառվել հետևյալ պատժամիջոցները.
- Տուգանքներ և լրացուցիչ վճարներ՝ ըստ ՀՀ հարկային օրենսդրության:
- Հարկային կրեդիտների սահմանափակում՝ ըստ հարկային պարտավորությունների չկատարումի:
- Հայաստանի Հանրապետության օրենքով սահմանված այլ պատժամիջոցներ:
Քրոնոլոգիան և ժամկետները
Դիմումը ներկայացնելու ժամկետները, ինչպես նաև պատասխանները, պետք է հետևեն հաջորդ գրավոր ժամանակացույցին:
| Գործողությունների փուլեր | Ժամկետներ |
|---|---|
| Դիմումը ներկայացնելու ժամկետ | 2024 թվականի հունիսի 30 |
| Պատասխան ստանալու վերջնաժամկետ | 2024 թվականի հուլիսի 30 |
| Նոր դիմում ներկայացնելու հնարավորություն | 2024 թվականի օգոստոսի 15 |
Եթե դիմողը չի համաձայնում ստացված պատասխանի հետ, նա կարող է բողոքարկել որոշումն ըստ ՀՀ օրենսդրության:
Տվյալները փաստաթղթերում և ստուգման գործընթացը
Նախքան դիմումը ներկայացնելը, անհրաժեշտ է համոզվել, որ բոլոր տվյալները, որոնք ներկայացվում են դիմումում, ճիշտ են:
Դուք պետք է ստուգեք հետևյալ հանգամանքները՝
- Անձնագրային տվյալները (անուն, ազգանուն, ծննդյան ամսաթիվ):
- Հարկային նույնականացման համար (ՀՎՀՀ):
- Ավելի վաղ կատարած հարկային վճարումը, եթե այն առկա է:
Ստուգման գործընթացի ժամանակ հարկային մարմինները կարող են պահանջել լրացուցիչ փաստաթղթեր, որոնց մեջ կարող են լինել.
- Վերջին 3 տարվա ընթացքում հարկային հայտարարագրերը:
- Ավելի վաղ կատարած հարկային պարտավորությունների ապացույցները:
Արտակարգ իրավիճակների կարգավորումը
Ի դեպ, եթե դիմողը չի կարող ներկայացնել դիմումը ժամանակին, կարող են լինել արտակարգ իրավիճակներ, ինչպիսիք են.
- Հիվանդություն կամ այլ անհաղթահարելի պատճառներ:
- Տվյալների արտահայտումը առցանց համակարգում:
Այս դեպքերում կարևոր է, որ դիմողը անմիջապես կապի դուրս գա հարկային մարմինների հետ և տեղեկացնի դրանք իր իրավիճակի մասին:
Հարկային պարտավորությունների վերանայման գործընթացը
Այս որոշմանը նշանակություն ունի նաև հարկային պարտավորությունների վերանայման գործընթացում:
Ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ, պետք է իրենց դիմումներում ցույց տան իրենց ֆինանսական վիճակը և հնարավոր խնդիրները:
Այս փաստաթուղթը նախագծված է այնպես, որ այն չի խոչընդոտում, այլ, հակառակը, աջակցում է պարտավորությունները վերանայելու ընթացակարգին:
Հասկանալ միջնորդական գործընթացը
Երբ դիմողը ներկայացնում է դիմումը, հարկային մարմինները պետք է սահմանեն միջնորդական գործընթաց՝ ապահովելով, որ բոլոր կողմերը լսվեն:
Անհրաժեշտ է, որ դիմողը ունենա հնարավորություն ներկայացնելու իր դիրքորոշումը մինչև վերջնական որոշման կայացումը:
Այս գործընթացի ընթացքում հարկային մարմինները պարտավոր են հաշվի առնել դիմողի ներկայացրած փաստարկները և փաստաթղթերը:
Ֆիզիկական անձի հարկային պարտավորությունների գանձումը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի 30.01.2024 թվականին կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 39-Ա որոշումը նախատեսում է մի շարք քայլեր և ընթացակարգեր, որոնք անհրաժեշտ են պարտավորությունների կատարումը ապահովելու համար։ Վաճառողի, ծառայության մատուցողի կամ այլ ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարումը կարող է հանգեցնել օրենքով սահմանված պատժամիջոցների, այդ թվում՝ տուգանքների և հաշվի առնելու գործընթացների։
Ավելի մանրամասն, այս որոշումը ընդգրկում է նաև որոշակի դեպքեր, երբ հարկային պարտավորությունների գանձումը կարող է կատարվել դատարանի միջոցով, եթե պարտավորությունները չեն կատարվել ըստ նախատեսված ժամկետների։ Դատարանը կարող է ընդունել համապատասխան որոշումներ, որոնք պարտադիր են հարկային պարտավորությունների կատարումը ապահովելու համար։
Հարկային պարտավորությունների ոչ կատարելու հետեւանքները
Հարկային պարտավորությունների ոչ կատարելու դեպքում ֆիզիկական անձը կարող է ենթարկվել հետևյալ հետևանքներին՝
- Տուգանքներ՝ ըստ գործող հարկային օրենսդրության;
- Հարկային պարտավորությունների ավելացում՝ ժամանակի ընթացքում;
- Միաժամանակյա կատարողական վարույթ, որը կարող է ներառել ֆինանսական հաշվետվությունները, դրամական միջոցների սառեցումը և այլ միջոցներ;
Այսպիսով, հարկային պարտավորությունների ժամանակին կատարումը ոչ միայն կանխում է տուգանքների կիրառումը, այլև ապահովում է անձի ֆինանսական կայունությունը։
Պարտավորությունների կատարումը և վիճակագրությունը
Հարկային պարտավորվածությունների կատարումը շատ կարևոր բաղկացուցիչ է Հայաստանի Հանրապետությունում ֆինանսական կայունության ու տնտեսության զարգացման համար։ ՀՀ ՊԵԿ-ի ապահոված վիճակագրական տվյալները վկայում են, որ վերջին տարիներին հարկային պարտավորությունների կատարումը ավելացել է, ինչը խնդրի լուծման դրական միտում է։ Սակայն որոշակի խմբերի ֆիզիկական անձինք շարունակում են ունենալ խնդիրներ հարկային պարտավորությունների կատարելու գործում:
ՀՀ ՊԵԿ-ի տվյալներով, 2023 թվականի համեմատ, 2024 թվականին հարկային պարտավորությունների կատարումը բարձրացել է մոտ 10% -ով, ինչը խոսում է պետական համակարգի արդյունավետության և քաղաքացիների կողմից հարկային գիտակցության բարձրացման մասին։ Նաեւ հարկային կրթության ծրագրերի ներդրումը նպաստել է քաղաքացիների շրջանում իրավագիտակցության բարձրացմանը, ինչը կարող է բերել դրական փոփոխությունների հարկային պարտավորությունների կատարումներում։