Հարկային պարտավորությունների գանձման գործընթացի հիմնական տեսանկյունները
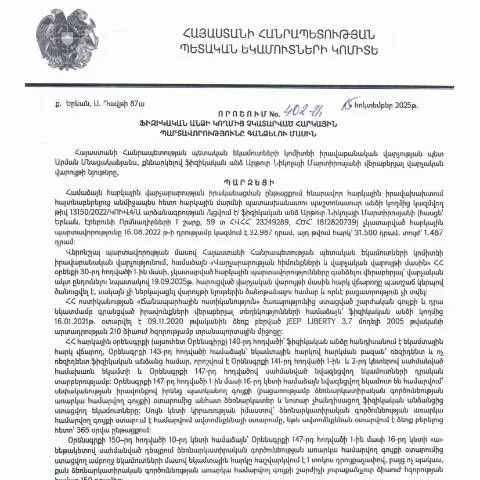
Արդյունավետ հարկային քաղաքականությունը երկրի տնտեսական զարգացման կարևորագույն բաղադրիչներից է: ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 15.10.2025թ. ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 402-Ա որոշումը նախատեսում է հարկային պարտավորությունների գանձման կարգը, ինչը հնարավորություն է տալիս հարկային ոլորտում կարգապահություն հաստատելու համար:
Ովքեր են պարտավորություններն իրականացնող անձինք
Այս որոշումը ուղղված է բոլոր ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Հարկային պարտավորությունները կարող են առաջանալ տարբեր հանգամանքներից, ուստի կարևոր է հասկանալ, թե ով է պատասխանատու դրանց կատարելու համար:
- Ֆիզիկական անձինք: Այն քաղաքացիները, ովքեր չեն ներկայացրել իրենց հարկային հայտարարությունները թե անձնական, թե ձեռնարկատիրական գործունեության համար:
- Հարկային հայտարարություններում սխալներ: Երբ հայտարարություններում հայտնաբերված են անհամապատասխանություններ:
- Հարկային պարտավորությունների արդյունքում ծագած պարտքեր: Եթե անձը չի վճարել հարկերը, որոնք պահանջվում են օրենքով:
Հիմնական փուլերը և ժամկետները
Հարկային պարտավորությունների գանձման գործընթացն անցնում է մի քանի կարևոր փուլերով: Այս փուլերը կարող են տևել տարբեր ժամանակահատվածներ, կախված անձի տվյալներից և պարտավորություններից:
Քայլ 1: Հարկային պարտավորությունների հայտնաբերում
Եթե հարկային մարմինները բացահայտում են, որ անձը պարտք ունի, նրանք սկսում են գնահատել խնդիրը:
Քայլ 2: Գանձման գործընթացի սկսում
Ըստ 402-Ա որոշման, եթե պարտքերը չեն վճարվում, հարկային մարմինները կարող են իրականացնել հարկային պարտավորությունների գանձում:
Քայլ 3: Վճարման ժամկետների սահմանում
Հարկային մարմինները պետք է հետագայում տեղեկացնեն պարտատիրոջը վճարման ժամկետների մասին, որոնք կատարվում են չեղարկման կամ պարտքի գանձման միջոցով:
Մանրամասները ձևաթղթի լրացման և ներկայացման վերաբերյալ
Հայաստանում «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 402-Ա որոշման համաձայն, յուրաքանչյուր ֆիզիկական անձ պետք է լրացնի համապատասխան ձևաթուղթ:
Ֆորմայի ձևաթղթի հիմնական կետերը
- Անձնական տվյալներ: Անանուն և պաշտոնական տեղեկատվություն, որը պետք է լինի ճշտապահ:
- Հարկային պարտավորությունների մանրամասները: Հարկային պարտականությունների տեսակները, գումարները և ժամկետները:
- Գանձման հիմքերը: Ինչու է հարկային մարմինը պահանջում պարտքը:
Սխալների խուսափում
Պետք է ուշադիր լինել և չեղարկել սխալները, քանի որ դրանք կարող են հանգեցնել որոշման հետագա ժամկետների երկարացման:
Դեպոզիտի տարբերակները
Հարկային պարտավորությունների ներկայացման որոշակի ալիքներ կան, որոնք կարող է ընտրել յուրաքանչյուր ֆիզիկական անձ:
Համակարգային ուղիներ
- Էլեկտրոնային ձևով: ՊԵԿ պաշտոնական կայքի միջոցով:
- Թղթային ձևով: Հարկային մարմնի տարածքային բաժիններում:
- Գործընկերային ծրագրեր: Առաջին կատեգորիայի (օրինակ՝ փաստաբանի կամ հաշվապահի միջոցով):
Թողարկման և հետագա հսկողություն
Ցանկացած ներկայացումից հետո հարկային մարմինը պետք է հաստատի ընդունված փաստաթղթերը և տրամադրի համապատասխան տեղեկությունը:
Պատասխանատու մարմնի կարգավիճակն ու իրավասությունները
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը վերահսկվում է ՀՀ ՊԵԿ-ի իրավաբանական վարչության կողմից, որը հետևում է ընթացիկ գործընթացներին:
Շրջանակային գործողություններ
- Մանրամասն ուսումնասիրություն: Հարկային մարմինները պարտավոր են մանրամասն ուսումնասիրել բոլոր ներկայացված փաստաթղթերը:
- Հետադարձ կապ: ՊԵԿ-ը պարտավոր է տրամադրել պատասխան, եթե ներկայացված է հարցման ձև:
Հարկային պարտավորությունների գանձման արդյունքում սպասվող հետևանքները
Հարկային պարտավորությունների գանձումն ունի որոշակի հետևանքներ, որոնք կարող են զգալի ազդեցություն ունենալ ֆիզիկական անձի ֆինանսական վիճակի վրա:
Հաջորդ քայլերը
- Մարդու իրավունքների պաշտպանություն: Եթե մարդը չի համաձայնում վճարել, նա ունի իրավունք դիմելու դատարան:
- Այլ լուծումներ: Հարկային մարմինը կարող է առաջարկել այլ լուծումներ, ինչպիսիք են վճարումների խուսափելիությունը կամ այլընտրանքային մեթոդներ:
Վերջնական դիտարկումներ
Հարկային պարտավորությունների գանձման գործընթացը և դրա խիստ հետևողականությունը կարևոր են պետության ֆինանսական առողջությունը պահպանելու և քաղաքացիների իրավունքները ապահովելու համար: Քաղաքացիները պետք է անպայման հետևեն իրենց պարտավորություններին, որպեսզի նրանք կարողանան խուսափել ավելորդ խնդիրներից:
Վարչության մասին տեղեկություններ
ՀՀ ՊԵԿ իրավաբանական վարչությունը Հայաստանի Հանրապետության պետական եկամուտների կոմիտեի կարևորագույն ստորաբաժանումներից մեկն է, որը պատասխանատու է հարկային օրենսդրության կիրառման և հարկային պարտավորությունների կատարման վերահսկման համար: Այս վարչությունը հսկում է և վերահսկում է հարկ վճարողների գործունեությունը, իրականացնում է հարկային վեճերի լուծում, ընդլայնված ուսումնասիրման գործընթացներ և ներկայացնում է առաջարկություններ ՀՀ հարկային օրենսդրության կատարելագործման վերաբերյալ:
Արդյունքում, վարչության աշխատանքը կարևոր դեր է oynում հարկային օրենսդրության կայունության և հարկային վարչարարության բարելավման հարցերում: Ելնելով իր գործառույթներից, վարչությունը ապահովում է հարկ վճարողների իրավունքների և օրինական շահերի պաշտպանությունը, ինչը շատ կարևոր է տնտեսության մրցունակության համար:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից հարկային պարտավորությունների գանձման գործընթացը, որը նախատեսված է Արթուր Նիկոլայի Մարտիրոսյանի օրինագծով, ենթադրում է մի շարք քայլեր, որոնք պետք է անպայման կատարվեն: Նախ, հարկ վճարողի՝ հարկային պարտավորությունների չկատարման դեպքը պետք է փաստացիորեն հաստատվի համապատասխան փաստաթղթերով: Սա ներառում է ոչ միայն հարկային հաշվետվությունների չներկայացում, այլ նաև այլ կարևոր տեղեկություններ, որոնք կարող են ազդել հարկային պարտավորությունների վրա:
Հաջորդ քայլը գործընթացային հանձնարարությունների իրականացումն է, որը ենթադրում է կոմիտեի կողմից հարկ վճարողի ֆինանսական իրավիճակի և գործունեության մանրակրկիտ ուսումնասիրություն: Այս ուսումնասիրությունները կարող են ներառել նաև հաշվետվություններ, ֆինանսական հաշվեկռեր և այլ փաստաթղթեր, որոնք հաստատում են հարկային պարտավորությունների չկատարումը:
Վերջապես, հարկային պարտավորությունների գանձման գործընթացը կարող է հանգեցնել հարկ վճարողի գույքի բռնագանձման, ինչը նույնպես նախատեսված է օրենքով: Այս գործընթացներն իրականացվում են ՀՀ օրենսդրությամբ և պարտադիր են բոլոր հարկ վճարողների համար:
Հարկային պարտավորությունների կատարումը և պատասխանատվությունը
Հարկային պարտավորությունների կատարումը յուրաքանչյուր հարկ վճարողի պարտավորությունն է: ՀՀ օրենսդրությունն առավելագույնս է նրբորեն նախատեսում պատասխանատվության տարբեր ձևեր հարկային պարտավորությունների չկատարումների դեպքում: Օրինակ, եթե հարկ վճարողը չի կատարում իր հարկային պարտավորությունները, ապա դա կարող է հանգեցնել նաև վարչական տույժերի, որոնք կարող են նշանակվել ՀՀ ՊԵԿ իրավաբանական վարչության կողմից:
Պետք է նշել, որ հարկ վճարողները պարտավոր են ներկայացնել հարկային հաշվետվությունները ժամանակին, ինչիFailure to comply with this obligation may result in significant financial losses and damage to the business reputation. In some cases, tax audits may be initiated, leading to more severe consequences for both individuals and legal entities.
Այս իրավիճակների նվազեցման համար, հարկ վճարողները պետք է օգտագործեն հնարավորություն՝ կազմակերպելու իրենց ֆինանսական հաշվարկները և հարկային պարտավորությունները ճիշտ և ժամանակին կատարելու համար: Դա ներառում է նաև հարկային խորհրդատվություն, որը կարող է տրամադրվել մասնագիտական կազմակերպությունների կամ իրավաբանական անձանց կողմից, ովքեր մասնագիտանում են հարկային հարցերում: