Ներդրումը, որից սկսվում է հարկային պարտավորությունների գանձումը
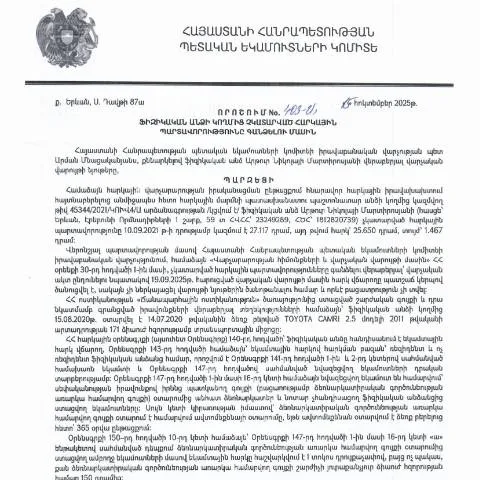
Որպեսզի հասկանալ հայաստանյան հարկային համակարգը և դրա առանձնահատկությունները, կարևոր է զգալ, թե ինչպես են հարկային պարտավորությունները, որոնք չեն կատարվել, կարող են ազդել ֆիզիկական անձի ֆինանսական առողջության վրա: 2025թ. հոկտեմբերի 15-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը կարգավորում է այս գործընթացը և առանցքային է հարկային վարույթներում:
Ի՞նչ կարգավիճակով մարդիկ կարող են դիմել որոշման կիրառմանը
Այս որոշման շրջանակներում հարկային պարտավորություններ ունենալու դեպքում, դիմելու իրավունք ունեն տարբեր կարգավիճակներում գտնվող ֆիզիկական անձինք:Հարկային պարտավորություններ կարող են լինել՝
- Անձնական եկամտի հարկ (որոնք չեն վճարվել)
- Արմատական հարկեր (օրինակ՝ գույքային հարկ)
- Ավտանգության և այլ հարկեր, որոնք ժամանակին չեն վճարվել
Հարկային պարտավորությունները կարող են լինել նաև առանցքային, երբ լրացուցիչ ուշացման պատճառով կարող են առաջանալ տուգանքներ:
Իրավական հիմքը
Ըստ ՀՀ վարչական օրենսդրության, յուրաքանչյուր անձ, ով ունի հարկային պարտավորություններ, կարող է դիմել հանձնարարված որոշման կիրառման համար: Դա վերաբերում է նաև անձանց, ովքեր ունեն թույլտվություն կամ պետք է վերահաշվարկ կատարված հարկերը :
Երիտասարդ անձինք և արդարացի ապացույցներ
Նորակարգը նշանակում է նաև, որ երիտասարդ անձինք (18-24 տարեկան) կարող են թեև մենակ դիմել, սակայն հարկավոր է ներկայացնել մի շարք փաստաթղթեր, որոնք կպահանջվեն:
- Նորացված անձնագիր կամ ID քարտ
- Հարկային համարը
- Ապացույցներ՝ չկատարված պարտավորությունների վերաբերյալ
Իրականում, երիտասարդ անձինք կարող են նաև օգտվել նվազեցված տուրքերից, եթե այդ պարտավորությունները կապված են ուսման հետ:
Վարչական մարմինների քննում և վերահսկում
Խտրականությամբ փաթեթավորված հայտերը պետք է ներկայացվեն համապատասխան վարչությանը, որը իրականացնելու է հարկային պարտավորությունների գանձման գործընթացը:
Վարչական մարմինը տարածում ունի 45-օրյա ժամկետ, որպեսզի կարդալ և պատասխանել ներկայացված հայտին:
Դիմումի ընթացքը կարող է հետաձգվել, եթե առկա են լրացուցիչ տեղեկություններ կամ ապացույցներ:
Դիմումի ստացման գործընթացը
- Ներկայացվել են փաստաթղթեր
- Չհաջողության դեպքում՝ նորից ներկայացնել պահանջվող տեղեկությունները
Դիմումի ներկայացման եղանակներ
Դիմումը կարող է ներկայացվել որպես պաշտոնական փաստաթուղթ կամ էլ էլեկտրոնային տարբերակով՝ համապատասխան կայքում:
Դիմողը կարող է выбрать տարբերակները՝
- Այնպիսի համակարգում, որտեղ կարելի է ուղարկել լրացված հայտերդ
- Հատուկ գրասենյակում (եթե անհրաժեշտ է)
Լրացված հայտերը պետք է ուղարկվեն օրինակով, որպեսզի հնարավորություն լինի վերահսկել, թե որ ստացված դիմումը պրոցեսավորված է:
Հաստատման փուլը և համապատասխան հետևանքները
Դիմումը ներկայացնելուց հետո, վարչական մարմինը սկսում է որոշման մշակման փուլը: Եթե դիմումի ընթացքը անցնում է նախատեսված կարգով, որոշումն ընդունվում է:
Հարկային պարտավորությունները հավաքելու գործընթացը կարող է դարձնել ծանր միջոցառումների հիմքեր՝ տնտեսական և սոցիալական հետևանքներով:
Հնարավոր հետևանքներ
Հարկային պարտավորությունների չկատարման հետևանքով կարող են առաջանալ հետևյալ:
- Տուգանքներ
- Ակտիվների բռնի գանձում
- Ներդիրի մերժումներ
Կատարելի գործողություններ տակտիկական հանգույցներով
Եթե դիմումը մերժվում է, դիմողը կարող է ներկայացնել բողոք՝ համապատասխան մարմնի առջև: Բողոքարկումն ամենահարմար ճանապարհ է՝ նախատեսված միջոցառումների ցանկը:
- Նոր դիմում՝ լրացուցիչ փաստաթղթերով
- Բողոք՝ վարչական դատարաններից մեկում
- Հուսահատություն չունենալ, քանի որ գործընթացը կարող է կրկնվել
Դիմողը պարտավոր է մնալ տեղեկացված՝ դիմումի ընթացքի և դրա վիճակի մասին:
Կենսուրախություն՝ սպասելով որոշման
Դիմումը կարող է լինել ծանր գործընթաց, սակայն պատշաճ միջոցների ձեռնարկումով կարող եք կայացնել ձեր հետագա քայլերը:
Կառավարության որոշումները կարող են կենսական նշանակություն ունենալ ձեր տնտեսության համար, հետևաբար ճիշտ է լինել տեղեկացված:
Ամփոփում՝ դերի ինֆորմացիա
Հարկային պարտավորությունները գանձելու մասին որոշումը կարևոր է հարկային համակարգում, որը նպաստում է հաշվետվության մշակմանը:
Դիմողներին հարկադրված է լինել գերբնական տեղեկացված, որպեսզի խուսափեն դյուրին հաճախորդագետներից:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 403-Ա որոշումը ենթադրում է հարկային պարտավորությունների կատարումը, որոնք չեն իրականացվել սահմանված ժամանակահատվածում: Այս գործընթացը ներառում է մի շարք քայլեր, որոնք հարկատուները պետք է կատարեն՝ իրենց պարտականություններն ուղիղ և ժամանակին կատարելու համար:
Առաջատարը հարկային պարտավորությունների ուղղակի գանձումն է, որի արդյունքում հարկատուներին տրամադրվում է հնարավորություն՝ կարգավորել իրենց պարտքերը, շնորհիվ հարկային հաշվետվությունների պարունակության և համապատասխան վճարային փաստաթղթերի։ Որոշումը կարևորում է նաև հարկային պարտավորությունների գանձման մեթոդները, որոնցից շատերը ենթադրում են էլեկտրոնային ծառայությունների օգտագործումը:
Հարկային պարտավորությունների առնչությամբ բողոքարկման ընթացակարգեր
Հարկային պարտավորությունների գանձման գործընթացում հարկատուները ունեն իրավունք բողոքարկելու իրենց նկատմամբ ընդունված որոշումները: Բողոքարկման գործընթացը կարող է իրականացվել ՀՀ տարածքում գործող իրավական համակարգի միջոցով: Սկզբում հարկատուն կարող է обратиться ՀՀ ՊԵԿ, իսկ հետագայում՝ կարող է բողոքարկել նաև դատարան:
Բողոքարկման գործընթացի համար հարկատուները պետք է տրամադրեն համապատասխան փաստաթղթեր, որոնք ապացուցում են իրենց պահանջները: Այս մասին մանրամասն տեղեկատվություն կարելի է ստանալ ՀՀ ՊԵԿ պաշտոնական կայքից, որտեղ հրապարակված են անհրաժեշտ ձևաթղթերը և պահանջները:
Էլեկտրոնային ծառայությունների ներդրում հարկային պարտավորությունների գանձման մեջ
Խորհրդային Միության փ崭սկզբում հարկային պարտավորությունների կատարման գործընթացում բարեփոխումների իրականացումը ուղղակիորեն կապված է էլեկտրոնային ծառայությունների հեշտացման հետ: ՀՀ ՊԵԿ-ն առաջարկում է բազմաթիվ էլեկտրոնային ծառայություններ, որոնք հնարավորություն են տալիս հարկատուներին արագ և արդյունավետ կերպով կատարել իրենց պարտավորությունները:
Այս ծառայությունները ներառում են հարկային հաշվետվությունների ներկայացման, պարտքերի ստուգման և վճարումների իրականացման գործընթացները: Հարկատուները կարող են օգտվել իրենց ID քարտերից կամ էլեկտրոնային ստորագրություններից՝ ապահովելով գործընթացի անվտանգությունն ու թափանցիկությունը: Էլեկտրոնային համակարգերի միջոցով հարկային պարտքի գանձման գործընթացը նույնպես արագանում է, որի շնորհիվ պետությունը կարող է ավելի արդյունավետ կերպով վերահսկել հարկային պարտավորությունների կատարումը: