Վիճակագրական տվյալներ և ներածություն
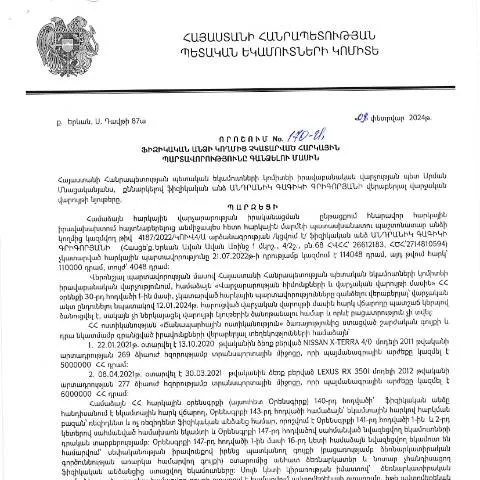
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 09.02.2024թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 170-Ա որոշումը պարունակում է խիստ կարևոր դրույթներ, որոնք ուղեցույց են հանդիսանում ինչպես ֆիզիկական անձանց, այնպես էլ իրավաբանական անձանց համար։ Այս որոշման օգնությամբ պետական մարմինները կարող են իրականացնել հարկային պարտավորությունների գանձում՝ ապահովելով հարկային օրենսդրության կատարումը։
Ովքե՞ր են պատասխանատու ներկայացնելու այս փաստաթուղթը
Այս ձևը պետք է ներկայացնեն բոլոր այն ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Այն կարող է վերաբերվել ինչպես ՀՀ քաղաքացիներին, այնպես էլ արտասահմանցիներին, ովքեր ունեն հարկային պարտավորություններ ՀՀ-ում։
- ՀՀ քաղաքացիներ
- Արտասահմանյան քաղաքացիներ, ովքեր ունեն մշտական բնակություն Հայաստանում
- Ծանրաբեռնվածություն ունեցող անձինք, ինչպիսիք են՝ կարիքավորները, հաշմանդամություն ունեցող մարդիկ
Կատեգորիաների բաժանում
Ֆիզիկական անձինք կարող են լինել տարբեր կարգավիճակներում, ինչպիսիք են՝
- Վաստակավոր պաշտոնյաներ
- Մասնավոր բիզնեսի ներկայացուցիչներ
- Աշխատողներ, ովքեր ունեն լրացուցիչ եկամուտներ
Ինչպե՞ս լրացնել ու ներկայացնել փաստաթուղթը
Փաստաթուղթը լրացնելու գործընթացը կարող է անմիջականորեն կախված լինել տվյալ անձի հարկային պարտավորություններից։ Այն պետք է լրացվի ճիշտ՝ հիմնվելով հետևյալ ցուցումների վրա.
- Նախագծի տվյալներ: Ներդրեք հարկային պարտավորությունների տեսակը, ժամկետները և համապատասխան գումարները:
- Անձնական տվյալներ: Լրացրեք անձնական տեղեկությունները՝ անվանում, ազգություն, ծննդյան ամսաթիվ:
- Կապի տեղեկություններ: Նշեք ձեր հեռախոսահամարը և էլ. հասցեն:
Որպեսզի ներկայացումը լինի արդյունավետ և արագ, անհրաժեշտ է հետևել հետևյալ քայլերին
- Լրացնել փաստաթուղթը՝ համապատասխան բոլոր պայմաններին:
- ՈՒրիշ փաստաթղթերի կտրվել, եթե անհրաժեշտ է (օրինակ՝ եկամուտների հավաստագիր):
- Վստայացնել փաստաթուղթը էլեկտրոնային եղանակով, օգտագործելով անձնական էլեկտրոնային ստորագրությունը:
Պատասխանատու մարմնի կողմից ընթացակարգը
Այս փաստաթուղթը ներկայացնելուց հետո, պետական մարմինը պետք է իրականցնի հետևյալ գործողությունները՝
- Ամփոփել ստացված տվյալները
- Առաջարկել վճարման ժամանակացույց՝ հաշվի առնելով առկա պարտավորությունները
- Եթե անհրաժեշտ է, անցկացնել լրացուցիչ հարցումներ և ստուգումներ:
Ինչպես հետամուտ լինել դիմումի ընթացքին
Եթե դիմումը չի մշակվում 30 աշխատանքային օրվա ընթացքում, դիմողը կարող է դիմել հարկային մարմին՝ տեղեկանալու դիմումի կարգավիճակի մասին:
Վճարման ժամկետները և ընթացակարգերը
Վճարման ժամկետները սահմանվում են յուրաքանչյուր անհատական իրավիճակի համար՝ կախված պարտավորությունների տեսակից և չափից:
- Հարկային պարտավորությունների ժամկետը սկսվում է դիմումի ներկայացումից:
- Եթե որոշումը հաստատվում է, ապա վճարման ժամկետները պետք է նշվեն հստակ:
- Որպես կանոն, վարկավորման ժամկետները չեն կարող գերազանցել 60 աշխատանքային օրերը:
Առաջարկվող ժամկետների տարբերակները
| Պարտավորության տեսակը | Վճարման ժամկետ |
|---|---|
| Անձնական եկամուտի հարկ | 30 օր |
| Հարկային վերահսկողություն | 60 օր |
| Այլ հարկային պարտավորություններ | 90 օր |
Մասնագիտական խորհուրդներ որպես լրացուցիչ տեղեկատվություն
Եթե դուք բարդ իրավիճակում եք, խորհուրդվում է դիմել իրավական խորհրդատվության, որպեսզի ձեր խնդիրը լավագույնս կարգավորվի:
- Փորձեք օգտագործել փաստաթղթերի էլեկտրոնային տարբերակները՝ ինչպես լրացման, այնպես էլ ներկայացման ժամանակ:
- Եթե դուք ունեք հատուկ հարցեր՝ հարկավոր է դիմել մասնագետներին:
- Մշակեք ժամանակացույց՝ պահելու համար բոլոր վճարումների և պարտավորությունների ժամկետները:
Փաստաթղթի նշանակությունը և օրենսդրական հիմքը
Այս փաստաթուղթը հիմնված է Հայաստանի Հանրապետության վարչական օրենսդրության վրա և նրա նպատակն է խթանել հարկային կարգապահությունը և ապահովել պետական եկամուտների աճը:
Ախտորոշիչ տարբերակներ մյուս փաստաթղթերից
Այս փաստաթուղթը տարբերվում է այլ հարկային ձևերից, որովհետև այն հատուկ է ֆիզիկական անձանց և նախատեսում է պարտավորությունների գանձումը՝ հաշվի առնելով հարկային օրենսդրության բոլոր պահանջները:
Հարկային պարտավորությունների չկատարումը և դրա հետևանքները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 09.02.2024թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 170-Ա որոշումը վերաբերում է այն դեպքերին, երբ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները։ Հարկային պարտավորությունները կարող են ներառել ինչպես եկամտային հարկը, այնպես էլ այլ հարկեր, որոնք պարտադիր են ՀՀ օրենսդրության համաձայն:
Այս որոշման հիմքում ընկած են 2025թ. փոփոխությունները, որոնք ուժեղացրել են հարկային կոմիտեի իրավասությունները՝ հարկային պարտավորությունների իրականացումը վերահսկելու և դրանք հարկադիր ձևով գանձելու նպատակով։ Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել լուրջ հետևանքների, այդ թվում՝ վարչական տույժերի, որոնց մասին նշվում է որոշման մեջ։ Մասնավորապես, հարկ վճարող անձը կարող է ենթարկվել ֆինանսական տույժերի, որոնք կարող են լինել մինչև 50%-ը չկատարած պարտավորության ընդհանուր գումարից, ինչպես նաև պարտադիր կատարելու գործընթաց, որը կարող է ներառել հարկային վերահսկողության իրականացումը:
Հարկային պարտավորությունների գանձման ընթացակարգերը
Հարկային պարտավորությունների գանձման գործընթացը կարգավորվում է ՀՀ վարչական ընթացակարգերի օրենսդրությամբ, որը սահմանում է այն քայլերն ու ընթացակարգերը, որոնցով հարկային կոմիտեն կարող է իրացնել իր իրավասությունները։ 170-Ա որոշումը նշում է, որ հարկ վճարողը պետք է ստանա նաև նախազգուշացում՝ իր պարտավորությունները կատարելու համար, որը պետք է ուղարկվի նրան առկա բոլոր հասանելի կապերով, այդ թվում՝ էլեկտրոնային փոստով և նամակային առաքմամբ:
Եթե հարկ վճարողը 30 օրվա ընթացքում չի կատարում իր պարտավորությունները, ապա հարկային կոմիտեն կարող է սկսել հարկադիր կատարողական վարույթ, ինչը կարող է ներառել ֆինանսական միջոցների դադարեցում, հաշիվների բռնագրավում՝ հարկային պարտավորությունների գանձման նպատակով։ Այնուամենայնիվ, հարկ վճարողն ունի իրավունք՝ ներկայացնելու իր հիմնավորումը և վիճարկել հարկային կոմիտեի որոշումները, օգտագործելով վարչական գանգատների ընթացակարգերը, որոնք նույնպես սահմանված են ՀՀ վարչական ընթացակարգերի օրենսդրությամբ:
Հարկային պարտավորությունների կատարումը և իրավական պաշտպանության միջոցները
Ֆիզիկական անձիք, որոնք կանգնած են հարկային պարտավորությունների չկատարման խնդրի առաջ, ունեն տարբեր միջոցներ իրենց իրավունքների պաշտպանության համար։ Նրանք կարող են դիմել ՀՀ ՊԵԿ՝ ներկայացնելով համապատասխան դիմում, խաղարկելով իրենց տեխնիկական և իրավական իրավունքները՝ հիմնվելով գործող օրենսդրության վրա։ Այս դիմումները կարող են ներառել ինչպես հարկային պարտավորությունների կատարումը, այնպես էլ հարկային պարտավորություններից ազատվելու համար հիմնավորումներ, օրինակ՝ ֆինանսական ծանր վիճակ, առողջական խնդիրներ, որոնք խոչընդոտում են աշխատանքին և այլն:
Նմանատիպ իրավիճակներում կարևոր է, որ հարկ վճարողները ծանոթանան իրենց իրավական իրավունքներին և պարտականություններին, ինչը նրանց հնարավորություն կտա պաշտպանել իրենց շահերը։ ՀՀ օրենսդրության շրջանակներում նաև կարելի է դիմել իրավաբանական օգնության կազմակերպություններին, որոնք կարող են ապահովել պրոֆեսիոնալ խորհրդատվություն և աջակցություն՝ հարկային պարտավորությունները կատարելու կամ վիճարկելու նպատակով: