Ներածություն. Հարկային պարտավորությունների իրականացումը
Հայաստանի Հանրապետության հարկային համակարգը հիմնված է օրենքի գերակայության և քաղաքացիների օրենքով սահմանված պարտավորությունների կատարման վրա: Հարկային պարտավորությունները, որոնք չկատարվում են, կարող են հանգեցնել լուրջ հետևանքների, ինչպես վարչական, այնպես էլ քրեական պատասխանատվության: Այդ պատճառով, կարևոր է, որ յուրաքանչյուր քաղաքացին գիտակցի իր հարկային պարտավորությունները և իմանա, թե ինչ քայլեր պետք է ձեռնարկի դրանց իրականացման համար:
Ո՞վ է պատասխանատու ձևաթուղթն ներկայացնելու համար
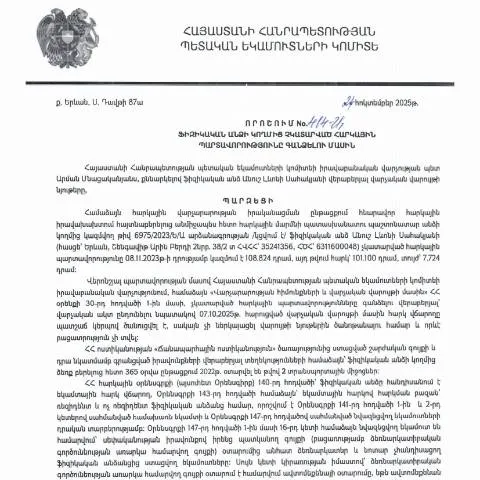
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից հաստատված 414-Ա որոշումը վերաբերում է այն քաղաքացիներին, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Այսպիսով, պարտադիր չէ, որ միայն ֆիզիկական անձինք լինեն պայմանավորված ենթակա ձևաթղթեր ներկայացնելու համար: Ուղղակիորեն, պատասխանատու են բոլոր այն քաղաքացիները, ովքեր ունեն հարկային պարտավորություններ, որոնք չեն կատարել:
Այստեղ կարող են ներառվել
- Ֆիզիկական անձինք, ովքեր աշխատում են
- Սովորողներ կամ ուսանողներ, ովքեր ունեն եկամուտ
- Նվազագույն եկամուտ ունեցող քաղաքացիական անձինք
Նոր ձևաթուղթը. Ինչու՞ և երբ
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին 414-Ա որոշումը հրապարակվել է 2025 թվականի նոյեմբերի 4-ին, սակայն դրա կիրառումը սկսվում է 2025 թվականի նոյեմբերի 8-ից: Այսպիսով, յուրաքանչյուր քաղաքացին, ում հարկային պարտավորությունները մնում են չկատարված, պետք է անմիջապես ուշադրություն դարձնի այս գործընթացին:
Հարկային պարտավորությունների կատարումը
Պետությունը պահանջում է, որպեսզի քաղաքացիները կատարեն իրենց հարկային պարտավորությունները, ինչու չէ նաև ժամկետների ընթացքում: Ժամկետներին չհամապատասխանելը կարող է հանգեցնել լրացուցիչ տուգանքների և պատիժների:
Ինչպես լրացնել և ներկայացնել ձևաթուղթը
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին 414-Ա որոշման շրջանակներում նախատեսվում է հատուկ ձևաթուղթ: Այս ձևաթուղթը պետք է լրացվի հետևյալ կերպ:
Ֆորմայի լրացման քայլերը
- Ընդունել բոլոր անհրաժեշտ տվյալները, այդ թվում՝ անձնական տվյալները (անուն, ազգանուն, ծննդյան ամսաթիվ, ՀՎՀՀ):
- Նշել հարկային պարտավորությունների անվանումը և ժամկետը:
- Լրացնել գումարի չափը, որը պետք է վճարել:
- Ստուգել, արդյոք հիշատակված բոլոր տեղեկությունները ճիշտ են:
- Ներկայացնել ձևաթուղթը համապատասխան մարմնին՝ առկա լինելու դեպքում էլեկտրոնային ձևով:
Չեղարկման և վերանայման գործընթաց
Եթե քաղաքացին ներկայացրել է ձևաթուղթ, և այն մերժվել է, նա ունի իրավունք դիմել վերանայման՝ ներկայացնելով լրացուցիչ փաստաթղթեր: Այս գործընթացը նույնպես կարգավորվում է ՀՀ ՊԵԿ վարչության կողմից:
Հիվանդություններ կամ անհատական գործառույթներ
Եթե քաղաքացու կամ նրա ընտանիքի անդամի առողջական վիճակը չի թույլատրում այցելել պետական մարմին, նա կարող է դիմել հեռակապի միջոցով: Սա ևս ամրագրված է ՀՀ օրենքներով:
Ամենակարևոր ժամկետները
Դիմելուն վերաբերող ամենակարևոր ժամկետները ներառում են:
| Ժամկետ | Նկարագրություն |
|---|---|
| 2025 թվականի նոյեմբեր | Նոր ձևաթղթի ուժի մեջ մտնելու ամսաթիվ: |
| 2025 թվականի դեկտեմբեր | Հարկային պարտավորություններն ավարտելու վերջնական ժամկետ: |
Կառավարության որոշումը և հարկային պարտավորությունները
ՀՀ ՊԵԿ-ի կողմից ընդունված 414-Ա որոշումը կարևոր է, քանի որ այն ոչ միայն մեղմացնում է հարկային պարտավորությունների կատարումը, այլև բազմաթիվ քաղաքացիների իրավունքները պաշտպանելու հնարավորություն է տալիս:
Իրավական շրջանակ
Այս որոշումը վերաբերում է ՀՀ վարչական օրենսդրությանը, որը պարունակում է պարտադիր պահանջներ և իրավական հետևանքներ:
Լրացուցիչ տեղեկությունների և ձևաթղթերի մասին ավելի շատ տեղեկություններ կարող եք ստանալ ՀՀ ՊԵԿ պաշտոնական կայքում:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 414-Ա որոշումը՝ կապված ֆիզիկական անձի չկատարված հարկային պարտավորությունների գանձման հետ, պարունակում է մի շարք կարևոր առանձնահատկություններ, որոնք վերաբերում են հարկային կարգավորումների իրականացմանը: Այդ գործընթացի շրջանակում առանձնահատուկ կարևորություն ունի դիմումի ներկայացման ձևաչափը, որը պետք է համապատասխանի ՀՀ ՊԵԿ սահմանած նորմերին:
Դիմումը, որը ներկայացվում է հարկային պարտավորությունների գանձման նպատակով, պետք է լինի ձևակերպված ըստ Dimum Dzev N2 և ներառի հետևյալ տվյալները՝ դիմողի անձնական տվյալները (անամբավ, ազգանուն, ՀՎՀՀ), պարտավորությունների մակերեսային նկարագրությունը, ինչպես նաև հիմնավորումները՝ որոնք կհանգեցնեն պարտավորությունների գանձման անհրաժեշտությանը: Հարկ է նշել, որ այս գործընթացի ընթացքում կիրառվում են էլեկտրոնային ստորագրման և նույնականացման համակարգերը, որոնք ապահովում են միասնականության և անվտանգությունը:
Հարկային պարտավորությունների գանձման իրավական հիմքերը
414-Ա որոշումը հիմնված է ՀՀ վարչական գործընթացների օրենսդրության վրա, մասնավորապես՝ «Ադմինիստրատիվ գործընթացների օրենսգիրք» (HO-139-N), որը ենթադրում է խիստ կարգավորումներ հարկային պարտավորությունների կատարման և գանձման գործընթացում: Այսօրինակ որոշումները կայացվում են այն հիմքերով, որոնք հարակից են հարկային օրենսդրությանը, և նախատեսում են պարտավորությունների կատարման ժամկետները, ինչպես նաև առկա լինելիության գործընթացները:
Հարկային պարտավորությունների գանձման իրավական հիմքերի շարքում կարելի է առանձնացնել նաև միջազգային պայմանագրերը, որոնք Հայաստանն ունի այլ պետությունների հետ, ինչպիսիք են հարկերը ընդունելու կամ չընդունելու մասին: Այս կերպ, ՀՀ ՊԵԿ իրավաբանական վարչությունը պարտավոր է հաշվի առնել բոլոր կիրառվող իրավական ակտերը, որպեսզի արդյունավետորեն իրականացնի կարգավորումները:
Գանձման գործընթացի ժամանակացույցը և համապատասխան ժամկետները
Հարկային պարտավորությունների գանձման գործընթացի իրականացումը ենթադրում է որոշակի ժամանակացույց, որը պետք է խիստ պահպանվի: Ըստ 414-Ա որոշման՝ հարկային պարտավորությունների գանձումը պետք է իրականացվի 30 աշխատանքային օրվա ընթացքում՝ գործի սկսվելու օրվանից: Այսուհանդերձ, ժամկետները կարող են փոփոխվել՝ կախված հարկային պարտավորությունների բարդությունից և դիմողի կողմից ներկայացված փաստաթղթերի լիարժեքությունից:
Գանձման գործընթացի շրջանակներում դիմողը կարող է դիմել ՀՀ ՊԵԿ հարկային վարչությանը՝ ստանալու մանրամասն տեղեկատվություն ընթացակարգի և անհրաժեշտ փաստաթղթերի վերաբերյալ: Նշված ժամկետներում հարկ է պահպանել նաև դիմումի վիճակի մշտադիտարկումը, որը կարող է իրականացվել էլեկտրոնային հարթակի միջոցով՝ կիրառելով անձնական համարը: