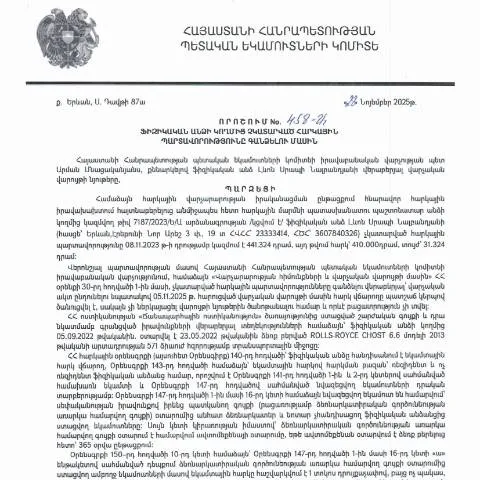
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված որոշման նշանակությունը
Հայաստանի Հանրապետության պետական եկամուտների կոմիտեի (ՀՀ ՊԵԿ) իրավաբանական վարչության պետի կողմից 2025 թվականի նոյեմբերի 28-ին ընդունված որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, կարևոր իրավական փաստաթուղթ է, որը ազդում է մի շարք անձանց հարկային պարտավորությունների կատարման վրա։ Այս որոշման նպատակն է կարգավորել հարկային պարտավորությունների կատարումը, ապահովել պետության շահերը և նվազեցնել հարկային խախտումների քանակը։
Որոշման ստացման ընթացակարգը
Այս որոշման շրջանակներում ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ, պարտավոր են լրացնել և ներկայացնել համապատասխան դիմումը։ Այսպիսով, որոշումն իրականացնում է հարկային պարտավորությունների կատարման վերահսկողություն և ապահովում է հարկային համակարգի արդյունավետությունը։
Դիմումը լրացնելու փուլերը
- Ինֆորմացիայի հավաքում: Նախքան դիմումը լրացնելը, հարկադիր անձը պետք է ճշտի իր հարկային պարտավորությունների մասին առկա տեղեկատվությունը, այդ թվում՝ եկամուտները և տուգանների չափերը։
- Ֆորմայի ճիշտ լրացում: Դիմումը պետք է լրացվի ճշգրիտ և ամբողջական, հաշվի առնելով բոլոր պահանջվող բաժինները։
- Փաստաթղթերի հավելում: Դիմումը պետք է ուղեկցվի անհրաժեշտ փաստաթղթերով, որոնք ապացուցում են հարկային պարտավորությունների առկայությունը կամ բացակայությունը։
Որոշման առանձնահատկությունները և դրա նշանակությունը
Այս փաստաթուղթը եզակի է նրանով, որ այն թիրախավորում է կոնկրետ հարկային պարտավորությունների կատարման բացակայությունը։ Ի տարբերություն այլ մարմինների կամ պետական կառույցների կողմից հանած համապատասխան փաստաթղթերի, այս որոշումն առանձնանում է իր նպատակաուղղվածությամբ և վերահսկողական գործընթացներին ինտեգրվածությամբ։
Ինտեգրված վերահսկողության մեխանիզմները
ՀՀ ՊԵԿ-ի այս որոշումն իրականացնում է մի շարք վերահսկողական գործողություններ, որոնք թույլ են տալիս կառավարությանը կարողանալ ավելի արդյունավետ կերպով հետևել հարկային պարտավորությունների կատարմանը:
- Հարկային պարտավորությունների վերահսկողություն: Յուրաքանչյուր ֆիզիկական անձ պետք է կարողանա ապահովել այն, որ իր հարկային պարտավորությունները ժամանակին կատարվում են։
- Տուգանքների կիրառություն: Որոշման կոպիտ խախտումների դեպքում նախատեսված են տուգանքներ, որոնք կարող են ավելի խիստ լինել, եթե պարտավորությունները չընդունվեն ժամանակին։
Ստուգման գործընթացում առկա մարտահրավերները
Այս փաստաթղթի շրջանակներում հարկային պարտավորությունների կատարման գործընթացը հաճախ բախվում է մի շարք մարտահրավերների, որոնք կարող են դժվարացնել քաղաքացիների առաջադրանքների կատարումը։
Հնարավոր դժվարություններ
- Անհասկանալի պահանջներ: Կան դեպքեր, երբ քաղաքացիները չեն հասկանում որոշակի պահանջներ կամ չեն գիտակցում, թե ինչու են իրենց հարկային պարտավորությունները բարձրանում։
- Տվյալների բացակայություն: Երբեմն քաղաքացիները չեն կարողանում ներկայացնել բոլոր անհրաժեշտ փաստաթղթերը՝ պատճառաբանելով, որ չունեն համապատասխան տեղեկություններ, ինչը կարող է բարդացնել գործընթացը։
Փաստաթղթի ներկայացման տարբերակները
Դիմումը կարելի է ներկայացնել տարբեր ձևաչափերով, սակայն յուրաքանչյուր ձևաչափ ունի իր առանձնահատկությունները և պահանջները։ Կարևոր է, որպեսզի քաղաքացիները հասկանան, թե ինչ տարբերություններ կան առկա տարբերակների միջև։
Պատրաստման և ներկայացման եղանակները
- Էլեկտրոնային ձևով: Այս տարբերակն առավել հարմար է, քանի որ դա թույլ է տալիս քաղաքացիներին լրացնել և ներկայացնել դիմումը օնլայն, իսկ կեղծիքների հնարավորությունը նվազում է։
- Հաշվետվություն անձամբ: Քաղաքացիները կարող են նաև այցելել տեղական հարկային մարմիններ և ներկայացնել դիմումը անձամբ, ինչը որոշ դեպքերում կարող է լինել ավելի արդյունավետ, քանի որ հարցերի դեպքում կարելի է անմիջապես կապ հաստատել պատասխանատու անձանց հետ։
- Փոստով ներկայացնելը: Կան մարդիկ, ովքեր նախընտրում են դիմումը ուղարկել փոստով, սակայն այս դեպքում անհրաժեշտ է համոզվել, որ դիմումը կգնա նպատակին հասցրած ժամանակում։
Վարելիք հարկային պարտավորությունների գնահատման մեթոդները
Հարկային պարտավորությունների գնահատման ընթացակարգը պետք է լինի առավելագույնս շիտակ՝ նկատի ունենալով, որ բոլոր ֆիզիկական անձինք հավասար իրավունքներ ունեն:
Գնահատման հիմնական սկզբունքները
- Սեփականության գնահատում: Հարկային պարտավորությունները կարող են կախված լինել անձի սեփականության դրությունից, ուստի հարկադիր մարմինները պետք է կարողանան ճշտել այդ հարցը։
- Տվյալների ամրագրում: Պետական մարմինները պետք է պահեն բոլոր հարկային տեղեկությունները, որպեսզի կարողանան արդյունավետ վերահսկել յուրաքանչյուր ֆիզիկական անձի պարտավորությունները։
Սխալների դեպքում իրականացվող քայլերն ու կամավորական միջոցառումներն
Երբ քաղաքացիները զգում են, որ իրենց դիմումը կարող է մերժվել, նրանք կարող են դիմել որոշակի քայլերի, որպեսզի պաշտպանեն իրենց իրավունքները:
Առկայություն և պատասխանատվություն
- Հետադարձ կապ: Քաղաքացիների կողմից իրականացվող ցանկացած հայտ պետք է ուղարկվի համապատասխան պետական մարմիններին, որպեսզի խուսափեն հնարավոր դիմադրություններից:
- Կողմնորոշում: Մենք խորհուրդ ենք տալիս քաղաքացիներին, ովքեր ունեն խնդիրներ, դիմել իրավաբանական խորհրդատվություն ստանալու նպատակով, որպեսզի կարողանան շտկել հնարավոր սխալները:
Դիմումի ընթացքը՝ հսկողության ներքո
Հարկային պարտավորությունների հրապարակային վերահսկողությունը ոչ միայն պաշտպանում է պետության շահերը, այլ նաև ապահովում է քաղաքացիների իրավունքների պաշտպանությունը:
Հարկային պարտավորությունների նպատակը
Այս գործընթացի արդյունքում ապահովվում են այնպիսի պայմաններ, որոնք հնարավորություն են տալիս քաղաքացիներին ժամանակին կատարել պարտավորությունները՝ խուսափելով տուգանքներից և ավելորդ դժվարություններից:
Հաստատման կարգը
Քաղաքացիները պետք է հետևեն հանձնարարականներին և միաժամանակ ապահովեն, որ բոլոր տարբերակները քննության են ենթարկվում, ինչը նվազեցնում է ռիսկերը:
Հարկային պարտավորությունների կատարման արդյունքները
Շնորհիվ այս որոշման, քաղաքացիները կարող են ապահովել իրենց իրավունքների պաշտպանությունը, ինչը հնարավորություն է տալիս խուսափել լուրջ ֆինանսական խնդիրներից:
Դիմումի պատասխանատվության հետևանքները
- Պետության ֆինանսական կայունություն: Հարկային պարտավորությունների ժամանակին կատարման արդյունքում պետությունը կարող է ապահովել ֆինանսական կայունություն:
- Քաղաքացիական պատասխանատվություն: Քաղաքացիները, ովքեր չեն կատարում իրենց պարտավորությունները, կարող են բախվել իրավական հետևանքների:
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 28․11․2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 458-Ա որոշումը կարևոր փուլ է հարկային պարտավորությունների կատարման գործընթացում: Այս որոշումը սահմանում է այն քայլերը, որոնք պետք է իրականացվեն հարկային պարտավորությունները չկատարած ֆիզիկական անձանց նկատմամբ: Առաջին հերթին, հարկային մարմինները պարտավոր են տրամադրել տվյալ անձի համար համապատասխան ծանուցում, որտեղ մանրամասն ներկայացված են նրա պարտավորությունները, ինչպես նաև պարտաճանաչ կատարելու դեպքում հնարավոր հետևանքները, որոնք կարող են լինել ֆինանսական տուգանքներ կամ ավելի խիստ միջոցներ:
Դրանից հետո, ըստ ՀՀ վարչական իրավակարգի կոդեքսի, պարտադիր է, որ ֆիզիկական անձը ունենա հնարավորություն ներկայացնել իր հիմնավորումներ՝ չկատարված հարկային պարտավորությունների վերաբերյալ: Եթե հարկային մարմինը գտնի, որ նշված հիմնավորումները բավարար են, կարող է առաջարկվել որոշակի ժամանակահատված՝ պարտավորությունները կատարելու համար, որը կօգնի հարկատուների պահպանել իրենց իրավունքները և պարտավորությունները:
Վիճակագրական տվյալներ և գրանցման գործընթաց
ՀՀ ՊԵԿ-ի կողմից հրապարակված տվյալները ցույց են տալիս, որ 2025 թվականին հայտարարված հարկային պարտավորությունների դեֆիցիտը նկատելիորեն աճել է: Այս իրավիճակը պահանջում է լիարժեք վիճակագրական վերլուծություն, որը կարող է ցուցադրել այն պատճառները, որոնք հանգեցրել են նման երևույթի: Վերջին տարիներին, հարկային պարտավորությունների կատարումը դարձել է ավելի բարդ, ինչի արդյունքում շատ ֆիզիկական անձինք հայտնվել են պարտքերի մեջ:
Գրանցման գործընթացը, ինչպես նաև քանակական տվյալները հարկային պարտավորությունների դեֆիցիտի մասին, պետք է լինեն հասանելի յուրաքանչյուր քաղաքացու համար: Այս նպատակով, ՀՀ ՊԵԿ-ը ստեղծել է հատուկ էլեկտրոնային պորտալ, որտեղ քաղաքացիները կարող են ստանալ ստուգված տեղեկություններ իրենց հարկային պարտավորությունների մասին, ինչպես նաև հետևել դրանց կատարման ընթացքին:
Հարկային պարտավորությունների կատարման հետևանքները
Հարկային պարտավորությունների չկատարումը կարող է բերել մի շարք բացասական հետևանքների, որոնք ազդում են ոչ միայն հարկ վճարողի, այլև երկրի տնտեսական կայունությանը: Կարևոր է, որ ֆիզիկական անձինք գիտակցեն, որ հարկային պարտավորությունների չկատարումն էլ ավելի կարող է հանգեցնել պետական մարմինների կողմից կիրառվող խիստ միջոցների, ինչպիսիք են գույքի բռնագանձման գործընթացները:
ՀՀ ՊԵԿ-ը և իրավաբանական վարչությունը պետք է համատեղ աշխատանքներ տանեն, որպեսզի բարձրացնեն հարկային կրթության մակարդակը քաղաքացիների շրջանում: Այս նպատակով նախանշված են տարբեր դասընթացներ և սեմինարներ, որոնք ուղղված են քաղաքացիներին՝ տրամադրելով անհրաժեշտ գիտելիքներ հարկային համակարգի, պարտավորությունների և դրանց հետևանքների մասին: