Սահմանադրական պարտավորությունները և հարկային վարչարարությունը
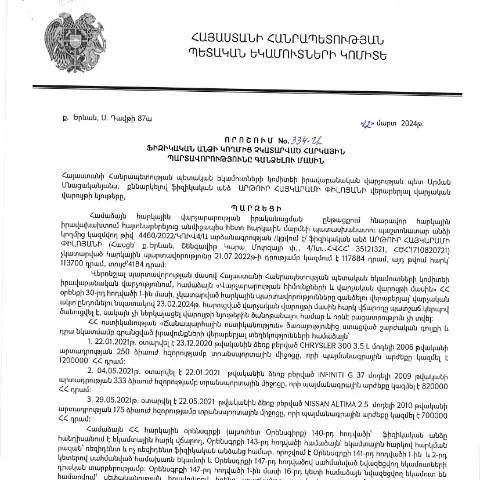
Արմենիայի Հանրապետության Պետական եկամուտների կոմիտեի (ՀՀ ՊԵԿ) իրավաբանական վարչությունը մշակել է որոշում ակնկալվող հարկերի գանձման ոլորտում։ Այս որոշման նպատակն է ապահովել հարկային պարտավորությունների կատարման կարգապահություն և հարկային վարչարարության թափանցիկություն։ Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին այս որոշումն ընդունվել է 2024 թվականի մարտի 22-ին:
Ապրանքների հարկային պարտավորությունների չկատարումը
Ֆիզիկական անձանց կողմից չկատարած հարկային պարտավորությունները կարող են առաջանալ մի շարք պատճառներից։ Դրանք կարող են լինել ֆինանսական դժվարություններ, շինարարական կամ նյութական ծախսերի ավելացում, ինչպես նաև հարկային համակարգի բարդությունները։ Այս իրավիճակում հարկահավաքները կարող են դիմել ՀՀ ՊԵԿ-ի համապատասխան վարչություններին՝ հարկային պարտավորությունների գանձման համար։
Վճարումը և համապատասխանության գործընթացը
Այս որոշման շրջանակներում, հարկային պարտավորությունների վճարումը ենթադրում է որոշակի գործընթաց, որը սկսվում է դիմումի ներկայացումից:
Ինչպես դիմել
- Ժամանակին ներկայացնել դիմումը: Հարկային պարտավորությունների գանձման գործընթացը սկսելիս, անհրաժեշտ է ներկայացնել համապատասխան դիմում, որը պետք է պարունակի բոլոր պահանջվող տեղեկությունները:
- Իրավաբանական փաստաթղթերի հավաքում: Դիմումի հետ միասին անհրաժեշտ է ներկայացնել նաև համապատասխան փաստաթղթեր՝ հարկային պարտավորությունների վերաբերյալ:
- Ծառայությունների վճարումը: Դիմումի հետ միասին պետք է կատարվել համապատասխան վճարումը՝ ըստ կիրառվող օրենքների:
Հարկային պարտավորությունների գանձման ընթացակարգը
Այս գործընթացը ենթադրում է հետևյալ քայլերը:
- Դիմումի ներկայացում՝ հերքումով և տվյալներով:
- ՀՀ ՊԵԿ-ի կողմից դիմումի ստուգում: Հարկային պարտավորությունների լրացուցիչ փաստաթղթերի պահանջ:
- Հարկային պարտավորությունների վճարում՝ սահմանված ժամկետում:
- Ժամկետների և ընթացակարգերի պահպանում: Պահպանել բոլոր ժամկետները՝ նախատեսված օրենքներով:
Ֆիզիկական անձանց դիմումների տեսակներ
Ֆիզիկական անձինք, որոնք ցանկանում են դիմել հարկային պարտավորությունների գանձման համար, կարող են գրանցվել տարբեր տեսակների դիմումներով:
| Դիմումի տեսակ | Նկարագրություն | Տրամադրվող փաստաթղթեր |
|---|---|---|
| Ռազմավարական լուծումներ | Հարկային պարտավորությունների լուծման առաջարկներ | Տեղեկատվություն պարտավորությունների վերաբերյալ |
| Վիճակագրական տվյալներ | Հարկային պարտավորությունների վիճակագրությունը | Վիճակագրական հաշվետվություններ |
| Ապահովագրություն | Հարկային արտոնություններ | Ապահովագրական հաշվետվություններ |
Դիմումի լրացման համառոտ նկարագրություն
Դիմումը պետք է լրացվի ուշադիր, հաշվի առնելով յուրաքանչյուր բաժնի պահանջները:
Հիմնական բաժիններ
- Անուն և ազգանուն: Պետք է լրացնել ամբողջական անունը, ինչպես այն նշված է անձնական տվյալներում:
- Համայնքի անվանում: Անհրաժեշտ է նշել այն համայնքը, որտեղ ֆիզիկական անձը բնակվում է:
- Հարկային պարտավորության տեսակներ: Գործընթացի ընթացքում պետք է նշել, թե որ հարկեր չեն կատարվել:
Անձնական տվյալների գաղտնիություն
Հարկային պարտավորությունների գանձման գործընթացում կարևոր է անձնական տվյալների պաշտպանությունը։ Անհրաժեշտ է միջոցներ ձեռնարկել տվյալների գաղտնիությունը պահպանելու համար, որին պետք է ուշադրություն դարձնել:
Կոմիտասի պարտավորությունները
ՀՀ ՊԵԿ-ը պարտավոր է ապահովել դիմողի անձնական տվյալների պաշտպանությունը և խիստ պահպանել գաղտնիությունը:
Վերջնական որոշումների մասին տեղեկացում
Դիմումը ներկայացնելուց հետո ՀՀ ՊԵԿ-ը կկատարի ստուգումներ և տարածքային վարչությունն ապահովելու է, որ դիմումի պատասխանն ուղարկվի դիմողին:
Վերաքննությունը
Եթե դիմողը չի համաձայնում ընդունված որոշմանը, նա ունի իրավունք դիմել վերաքննության:
Անհրաժեշտ հղումներ և կապ
Հարկային պարտավորությունների գանձման վերաբերյալ ավելի մանրամասն տեղեկություններ ստանալու համար դիմումներն ու գործընթացները կարելի է գտնել ՀՀ ՊԵԿ-ի պաշտոնական կայքում:
Հեռախոսահամարներ և էլ. փոստ
Հարցերի դեպքում դիմողները կարող են դիմել ՀՀ ՊԵԿ-ի համապատասխան բաժիններին, օգտագործելով հետևյալ կապի միջոցները:
- Հեռախոսահամար: +374 11 123456
- Էլ. փոստ: [email protected]
Դրան հաջորդող քայլերը՝ հարկային պարտավորությունների կատարման գործընթացում
ՊԵԿ իրավաբանական վարչության կողմից կայացված 334-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորություններին, նշանակում է, որ հարկատուները պետք է զգույշ լինեն իրենց հարկային պարտականությունների կատարելու ընթացքում: Որոշման կայացումից հետո հարկատուները պետք է հետևեն մի շարք քայլերի, որոնք նրանց միտում են բացատրել, թե ինչ անել նշված որոշման հիման վրա:
Առաջին քայլը պետք է լինի հարկային պարտավորությունների ճշգրտումը և դրանց կարգավորման հնարավորությունների ուսումնասիրությունը: Հարկատուները, ովքեր հայտնվում են նման իրավիճակում, կարող են դիմել ՊԵԿ-ի տեղական թաքնված կառույցներին, որպեսզի ստանան անհրաժեշտ տեղեկատվություն և խորհրդակցություն:
Երկրորդ քայլը վերաբերում է 334-Ա որոշմանը արձագանքելուն: Հարկատուները պարտավոր են խստորեն պահպանել որոշման ժամկետները և վճարումն իրականացնել տրված ժամանակահատվածում: Եթե հարկատուները համարում են, որ որոշման դեմ ունեն հիմնավոր կասկածներ, նրանք կարող են ներկայացնել հայտ՝ դատական ատյաններին կամ հասցեական բողոք-առարկություններ:
Եվ վերջապես, հարկային պարտավորությունները կատարելու գործում կարևոր է մշտապես հետևել ՊԵԿ-ի կողմից տրված նորություններին և տեղեկություններին, որոնց միջոցով հարկատուները կարող են պատրաստ լինել ցանկացած փոփոխությունների:
Հարկային պարտավորությունների կատարման առանձնահատկությունները տարբեր սեգմենտների համար
ՊԵԿ-ի կայացրած 334-Ա որոշման շրջանակում հարկային պարտավորությունները կատարելու գործընթացը կարող է տարբեր լինել տարբեր հասարակական ու մասնագիտական խմբերի համար: Օրինակ, անհատ ձեռնարկատերերը (ՀՁ) և իրավաբանական անձինք (ԻԱ) ունեն իրենց առանձնահատուկ պարտավորություններ:
Հասկանալու համար, թե ինչպես են հարկային պարտավորությունները վերաբերում տարբեր սեգմենտների, հարկ է նշել, որ անհատ ձեռնարկատերերը կարող են հարկային պարտավորությունների կատարման այլ կարգ ու ձևեր ունենալ, քան ավանդական խորհրդատվական ծառայությունների ոլորտում գործող ընկերությունները: Այս տարբերությունները կարող են հանգեցնել անհրաժեշտ միջոցառումների և վճարումների ժամանակահատվածների տարբերավորմանը:
Իրավաբանական անձինք, որոնք գործ ունեն մեծ ու բարդ հարկային պարտավորություններով, ստիպված են ավելի հաճախակի դիմել մասնագիտական իրավաբանական և հաշվապահական օգնության, հատկապես երբ խոսքը վերաբերում է վճարման ժամկետներին և հնարավոր բողոքարկման գործընթացներին:
Այն դեպքում, եթե հարկային վճարումները չկատարվեն նշված ժամկետներում, հարկատուները կարող են ենթարկվել ավելորդ տուգանքների կամ փոխանցումների, որոնք կարող են զգալիորեն վնասել նրանց ֆինանսական վիճակին:
Իրավական միջոցներ և բողոքարկման գործընթաց
Հարկային պարտավորությունների չկատարման դեպքում, ըստ 334-Ա որոշման, հարկատուները կարիք ունեն հասկանալու, թե ինչպես կարելի է բողոքարկել ներկայացված որոշումը: Սովորաբար, հարկատուները կարող են կիրառել իրավական միջոցներ, որոնք ներառում են բողոքարկելու ներկայացված որոշումը:
Հարկային պարտավորությունների վերաբերյալ բողոքարկման գործընթացը ներառում է մի քանի կարևոր քայլեր: Նախ, հարկատուները պետք է ձևակերպեն բողոքը՝ ներկայացնելով բոլոր անհրաժեշտ փաստաթղթերը և ապացույցները, որոնք ընդգրկում են հարկային պարտավորությունների կատարումը, ինչպես նաև այն պատճառները, որոնք հիմք են տալիս բողոքարկմանը:
Բողոքարկման գործընթացն իրականացվում է հիմնականում էլեկտրոնային եղանակով, իսկ բոլոր փաստաթղթերը պետք է ներկայացվեն համապատասխան ձևերով, համաձայն ՀՀ ՊԵԿ-ի կողմից սահմանված պահանջների: ՊԵԿ-ը իր հերթին պարտավոր է համարյա անմիջապես արձագանքել բողոքին, եթե այն ներկայացվում է ճիշտ ձևով:
Բողոքարկման գործընթացը կարող է տևել տարբեր ժամանակահատված, սակայն հարկատուները պետք է ունենան հստակ պատկերացում, որ բողոքարկման հիմքերը պետք է լինեն հիմնավոր և փաստարկված: