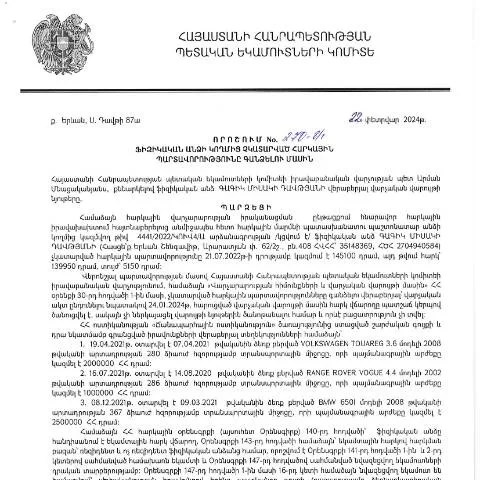
Այս փաստաթուղթը և դրա նշանակությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 22.02.2024թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 270-Ա որոշումը անչափ կարևոր փաստաթուղթ է, որը վերաբերում է հարկային պարտավորությունների կատարելուց հրաժարվող ֆիզիկական անձանց։ Այս փաստաթուղթը միտված է հարկային պարտավորությունների կատարումն ապահովելուն, ինչպես նաև հարկային կարգապահությունը խթանելու նպատակին։ Այն կարող է ունենալ հետևանքներ պարտավորությունների կատարող անձանց առջև, որոնք պետք է նկատի ունենան որոշման ազդեցությունը իրենց ֆինանսական և իրավական վիճակի վրա։
Փաստաթղթի առանձնահատկությունները
Այս փաստաթուղթը տարբերվում է այլ հարկային փաստաթղթերից իր բովանդակությամբ և կարգով, որով այն պետք է լրացվի։ Այն նախատեսում է մի շարք քայլեր, որոնք հարկային մարմինները պետք է կատարեն ֆիզիկական անձանց հարկային պարտավորությունները գանձելու համար։ Սա նշանակում է, որ այն չունի նույն գործընթացային ձեւավորումները, ինչպիսիք կան, օրինակ, հարկային հայտարարությունները կամ հարկային այլ ձևերը։
Ով է հանդիսանում հայտի ներկայացողը
- Ֆիզիկական անձինք, որոնք չունեն կատարած հարկային պարտավորություններ
- Նրանց օրենքով սահմանված կամավոր դաշտում գտնվող ներկայացուցիչները
Այսպիսով, յուրաքանչյուր ֆիզիկական անձ կարող է ենթարկվել այս որոշման ազդեցությանը, անկախ նրանից, թե նա բնակվում է Հայաստանում, թե ոչ։
Ինչպես լրացնել և ներկայացնել փաստաթուղթը
Փաստաթղթի լրացման գործընթացը պահանջում է ճշգրտություն և պատասխանատվություն։ Ինչպես յուրաքանչյուր պաշտոնական փաստաթուղթ, այս որոշումը նույնպես ունի իր պահանջները բովանդակության և ձևավորման առումով։ Հայտը պետք է լրացվի համապատասխան տեղեկատվությամբ, որը ներառում է հետևյալը:
- Նվազագույնը հարկային պարտավորությունների բնութագրեր
- Հարկային պարտավորությունների գումար
- Աշխատանքի վայրի կամ բնակության հասցե
Ներկայացման ալիքներ
Որպեսզի հարկային մարմինները կարողանան արագ և արդյունավետ արձագանքել, փաստաթուղթը կարելի է ներկայացնել ինչպես առցանց, այնպես էլ գրավոր ձևով:
- Առցանց ներկայացում: Փաստաթղթերը կարելի է ներկայացնել ՀՀ ՊԵԿ պաշտոնական կայքում, օգտագործելով էլեկտրոնային ստորագրություն կամ ID քարտեր:
- Գրավոր ներկայացում: Հարցի լուծման համար կարող են դիմել նաև հարկային ծառայության տեղամասային գրասենյակներ:
Արդյունքը և հնարավոր հետևանքները
Հայտի ներկայացումը թույլ է տալիս հարկային մարմիններին սկսել պարտավորությունների գանձման գործընթացը։ Եթե բավարար տվյալներ չեն մատուցվել կամ պարզաբանումներ չեն պահանջվել, ապա սա կարող է հանգեցնել լրացուցիչ ֆինանսական պարտավորությունների կամ նույնիսկ իրավական միջոցառումների:
Հնարավոր հետևանքները
- Հարկային պարտավորությունների ավելացում
- Տուգանքների կամ տոկոսների հաշվարկ
- Անձնական տվյալների վնասակար օգտագործման հնարավորությունները
Փաստաթղթի կարգավորող օրենսդրությունը
Այս որոշումը հիմնվում է ՀՀ վարչական վարույթի օրենսդրության վրա, որը կարգավորում է հարկային պարտավորությունների կատարումը և դրանց իրականացման ընթացակարգերը՝ ապահովելով անհատների իրավունքները:
Ժամանակացույցը և սպասվող գործողությունները
Այս փաստաթղթի հիման վրա հարկային մարմինները պետք է իրականացնեն իրենց գործողությունները ուղիղ վերջնաժամկետների շրջանակում:
- Ներկայացման վերջնաժամկետը՝ 2024թ․ ապրիլի 30-ն է:
- Եթե անձը չի կատարում պարտավորությունները, ապա սկսվում է հարկային պարտավորությունների գանձման գործընթացը:
Փաստաթղթի նշանակությունը մոտ ապագայում
Այս որոշումը պայմանավորված է հարկային մոնիտորինգի բարելավմամբ և հարկային համակարգի վստահելիության բարձրացմամբ, ինչը կարևոր է տնտեսության համար: Այն նաև կարևոր քայլ է՝ ուղղված հարկային մշակույթի զարգացմամբ:
Հարկային պարտավորությունների կատարման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 22.02.2024թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 270-Ա որոշումն կարևոր է, քանի որ այն սահմանում է այդպիսի պարտավորությունների կատարման գործընթացը։ Հարկային պարտավորությունները կարող են ներառել եկամտային հարկ, ավելացված արժեքի հարկ, և այլ հարկեր, որոնք պարտադիր են յուրաքանչյուր ֆիզիկական անձի համար։
Հարկային պարտավորության իրականացման գործընթացը սկսվում է պարտադիր հարկային վճարների վերաբերյալ ծանուցման տրամադրումից, որտեղ նշվում է վճարման ամսաթիվը, գումարը և այլ անհրաժեշտ տեղեկություններ։ Այս ծանուցումը կարող է ուղարկվել էլեկտրոնային կամ իմպլիկացված ձևով։ Importantly, հարկային պարտավորության կատարումը պետք է իրականացվի առնվազն 30 օր ընթացքում:
Եթե պարտավորությունը չի կատարվում նշված ժամկետում, ՀՀ ՊԵԿ-ը իրավունք ունի կիրառելու վարչական տույժեր, որոնք կարող են ավելանալ գումարի, որը պետք է վճարվի։ Դա կարող է հասնել մինչև 0.1% օրական տույժի, կախված պարտավորության չափից։
Այն քաղաքացիները, ովքեր ցանկանում են դիմել հարկային պարտավորությունների կրճատման կամ մերժման համար, պետք է ներկայացնեն համապատասխան փաստաթղթեր, որոնք ապացուցում են իրենց ֆինանսական ծանրությունը կամ այլ հանգամանքներ։ Այս գործընթացը կարող է իրականացվել էլեկտրոնային ձևով, ինչը խնայողություն է ժամանակի և ռեսուրսների համար:
Նորագույն տեխնոլոգիաների դերը հարկային համակարգում
ՀՀ ՊԵԿ-ը ակտիվորեն կիրառում է նորագույն տեխնոլոգիաներ՝ հարկային պարտավորությունների գանձման և վերահսկողության գործընթացներում։ Ըստ 270-Ա որոշման պահանջների, բոլոր հարկային տվյալները պետք է ներկայացվեն էլեկտրոնային ձևով, որի արդյունքում տվյալների մշակումը դառնում է առավել արագ և արդյունավետ:
Ելնելով տեխնոլոգիական առաջընթացից, ՀՀ ՊԵԿ-ը ներդրել է QR կոդեր հարկային փաստաթղթերում, որոնք թույլ են տալիս հարմարավետ և արագ ստուգել տվյալները։ Այս QR կոդերը պարունակում են 16-անիշանոց վավերացման համարը, որն ապահովում է տվյալների անվտանգությունը և ամբողջականությունը:
Բացի այդ, քաղաքացիները կարող են օգտագործել էլեկտրոնային ստորագրություն՝ հարկային հայտեր և փաստաթղթեր ներկայացնելու համար, ինչը մեծապես խթանում է գործընթացի արագությունը և նվազեցնում իրավաբանական թղթաբանության ծավալը:
ՀՀ ՊԵԿ-ի կողմից իրականացվող այս նորարարությունները նպաստում են հարկային վարչարարության թափանցիկությանը և արդյունավետությանը, ինչը, անշուշտ, թույլ կտա քաղաքացիներին ավելի արագ լուծել իրենց հարկային խնդիրները:
Դիմումները և իրավունքները հարկային պարտավորությունների վերաբերյալ
Հարկային պարտավորությունների կատարման գործընթացում քաղաքացիները ունեն որոշակի իրավունքներ, որոնք կանոնակարգվում են ՀՀ օրենսդրությամբ։ 270-Ա որոշման համաձայն, յուրաքանչյուր ֆիզիկական անձ պետք է տեղեկացված լինի իր հարկային պարտավորությունների մասին և անհրաժեշտության դեպքում իրավունք ունի դիմել պաշտոնական տվյալների ստացման համար:
Նախկինում ստացած տեղեկությունների հիման վրա, քաղաքացիները կարող են պահանջել հարկային պարտավորությունների վերանայում կամ վիճարկում, ինչի համար պետք է ներկայացնեն համապատասխան գրավոր դիմում՝ նշելով պատճառները:
Դիմումները պետք է ուղարկվեն ՀՀ ՊԵԿ իրավաբանական վարչություն՝ հանձնարարված ժամկետներում։ Այս դիմումների համար նախատեսված է 10-օրյա ժամկետ, որից հետո վարչությունը պարտավոր է պատասխանել դիմումատուին:
Եթե քաղաքացին զգում է, որ իր իրավունքները խախտվում են, նա կարող է դիմել դատարան՝ ուզի փաստերը ներկայացնելով հարկային մարմինների դեմ։ Դրա համար ձեռնարկվող քայլերը պետք է լինեն իրավական և հիմնավոր:
Այսպիսով, ՀՀ ՊԵԿ-ի կողմից կայացված 270-Ա որոշումը կարևոր գործընթաց է հարկային պարտավորությունների կատարման և քաղաքացիների իրավունքների պաշտպանման համար, ինչը թույլ է տալիս հարկային վարչական համակարգին ավելի արդյունավետ գործել: